
要約:
ウッド マッケンジーの最新調査によると、比較対象とした 43 市場において、4 時間のバッテリー エネルギー貯蔵の平準化電力コストは、オープン サイクル ガス タービンの電力コストよりも低かったとのことです。研究対象地域は、ヨーロッパ、北アメリカ、ラテンアメリカ、アジア太平洋、中東、アフリカです。人工知能データセンターにより電力需要が増大し、天然ガスタービンの供給が逼迫し、リードタイムが延長され、燃料価格が変動する中、エネルギー貯蔵システムはピーク需要に対応するためのよりコスト競争力の高い選択肢になりつつあります。
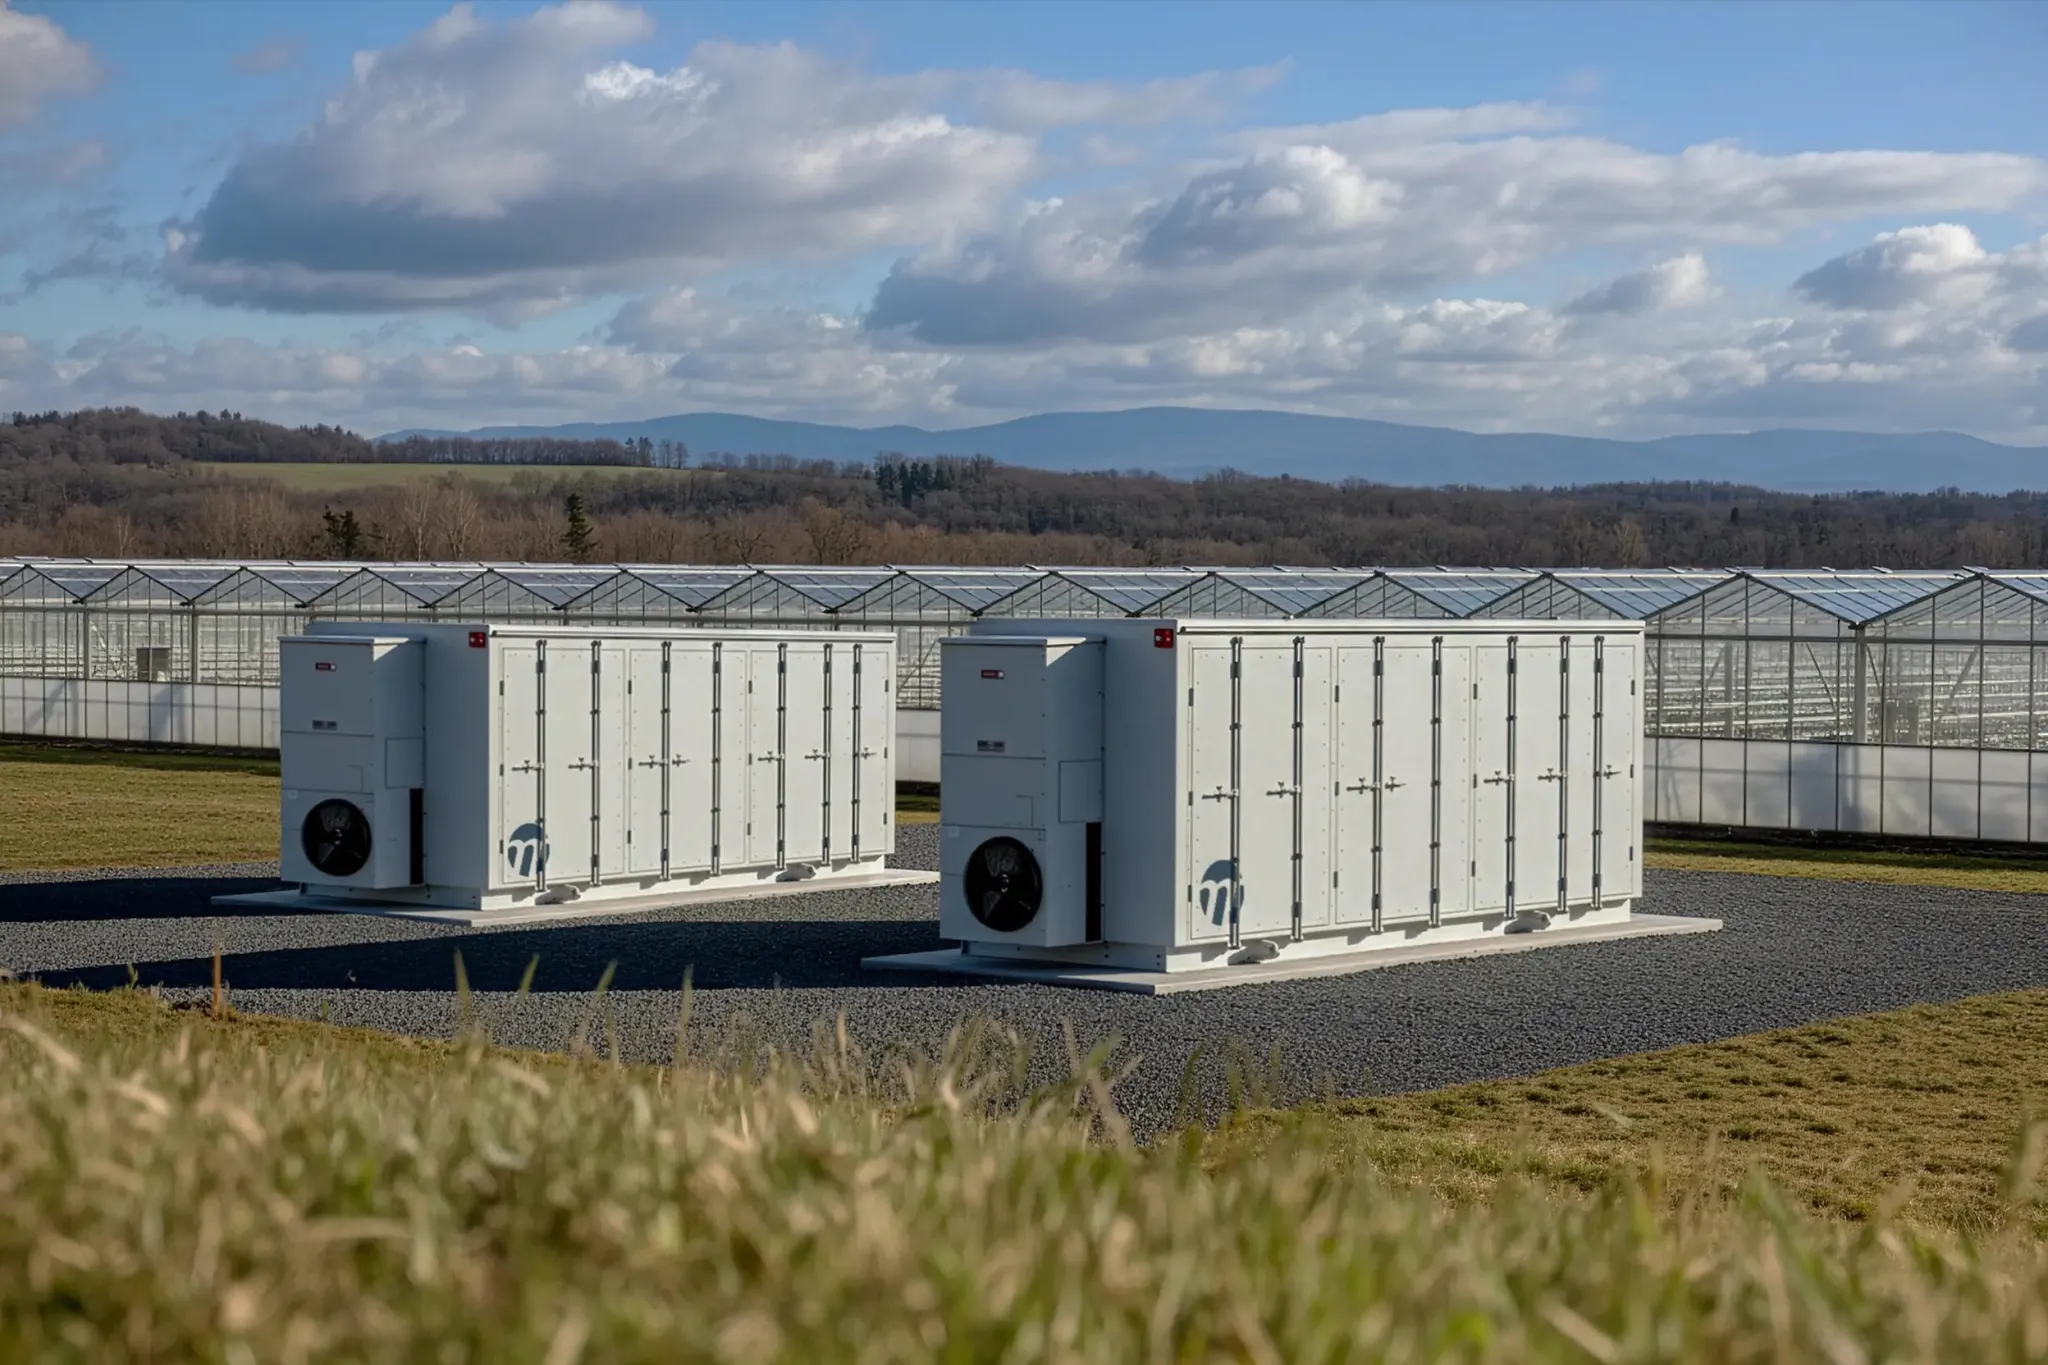
この結論は、バッテリー エネルギー貯蔵とオープン サイクル ガス タービンをピークカット リソースとして使用した場合の平準化された電気コストを比較します。これは、2 種類の機器の購入価格または設置価格を単純に比較するものではありません。また、バッテリが充電せずに 1 日中データ センターに電力を供給し続けることができることを意味するものでもありません。 4 時間のエネルギー貯蔵は通常、電力消費のピーク時に放電され、その実際の経済性は、充電電力価格、サイクル タイム、エネルギー貯蔵期間、地域の送電網の状況などの要因にも影響されます。したがって、調査結果をバッテリーに切り替えた後のデータセンターの実際の電力供給コストに直接当てはめることはできません。
中東およびアフリカ地域における 4 時間の蓄電池コストは、2026 年にはメガワット時あたり約 120 ドルになると予想されます。ウッド マッケンジー氏は、これが 2035 年までにさらに 33% 低下して、1MWh あたり約 80 ドルになると予想しています。その頃には、ピークカットに天然ガスを使用する地域のすべての市場でエネルギー貯蔵がコスト面で有利になるでしょう。中国はグリッドレベルのエネルギー貯蔵コストが世界で最も低い市場であり、ベンチマークコストは他のアジア太平洋地域の平均レベルよりも55%以上低いです。同機関が示したアジア太平洋地域の残りの地域の平均コストは134米ドル/MWhであり、電池の製造規模とサプライチェーンの統合がエネルギー貯蔵コストに大きな影響を与えていることが示されている。
報告書はまた、太陽光発電が依然として調査対象の市場において最も低コストの新電力源の 1 つであると指摘しています。単軸追尾型太陽光発電は 43 の市場で最もコストが低く、他の 5 つの市場では陸上風力発電がリードしています。米国の太陽光発電プロジェクトは最近、関税、反ダンピング措置、輸入制限によるコスト圧力に直面しているが、約168GWの大規模事業規模プロジェクトは「セーフハーバー」規定により一定の保護を受けている。ウッド・マッケンジー氏は、エネルギー貯蔵税の優遇措置が段階的に廃止された後、コストが一時的に上昇する可能性があると予測している。長期的には、新しい電池化学システム、機器の標準化、現地サプライチェーンの拡大から恩恵を受けることが期待されます。
データセンター開発者は、送電網接続のキューを回避し、できるだけ早くオンサイトの電力を確保するために、近年ガス タービンを大量に購入しています。ロイター通信は、Enverus Intelligence Researchの推計として、米国は2030年までに約29.6GWのビハインド・ザ・メーター天然ガス発電容量を追加し、需要の約88%はデータセンターから来ると引用した。ガスタービンは発電を続けることができますが、最初にバッテリーを充電する必要があります。 2 つの用途はまったく同じではありません。しかし、エネルギー貯蔵のコストが低下するにつれて、バッテリーはより短期間のピークカットとバックアップタスクを担うことが予想され、新しいガスピークカット設備に対するグリッドの依存度が低下します。
コメント