
要約:
人工知能エージェントがユーザーに代わってショッピング、支払い、注文の操作を徐々に完了し始めるにつれて、世界の金融業界はこの新たなモデルに対してますます複雑な態度を示しています。バンク・オブ・アメリカやキャピタル・ワン・バンクを含む大手国際金融機関6社は最近共同で報告書を発表し、AIエージェント主導の「エージェント・ショッピング」には大きな可能性があるものの、透明性、セキュリティ、プライバシー保護、詐欺リスクなど一連の新たな問題ももたらしていると述べた。
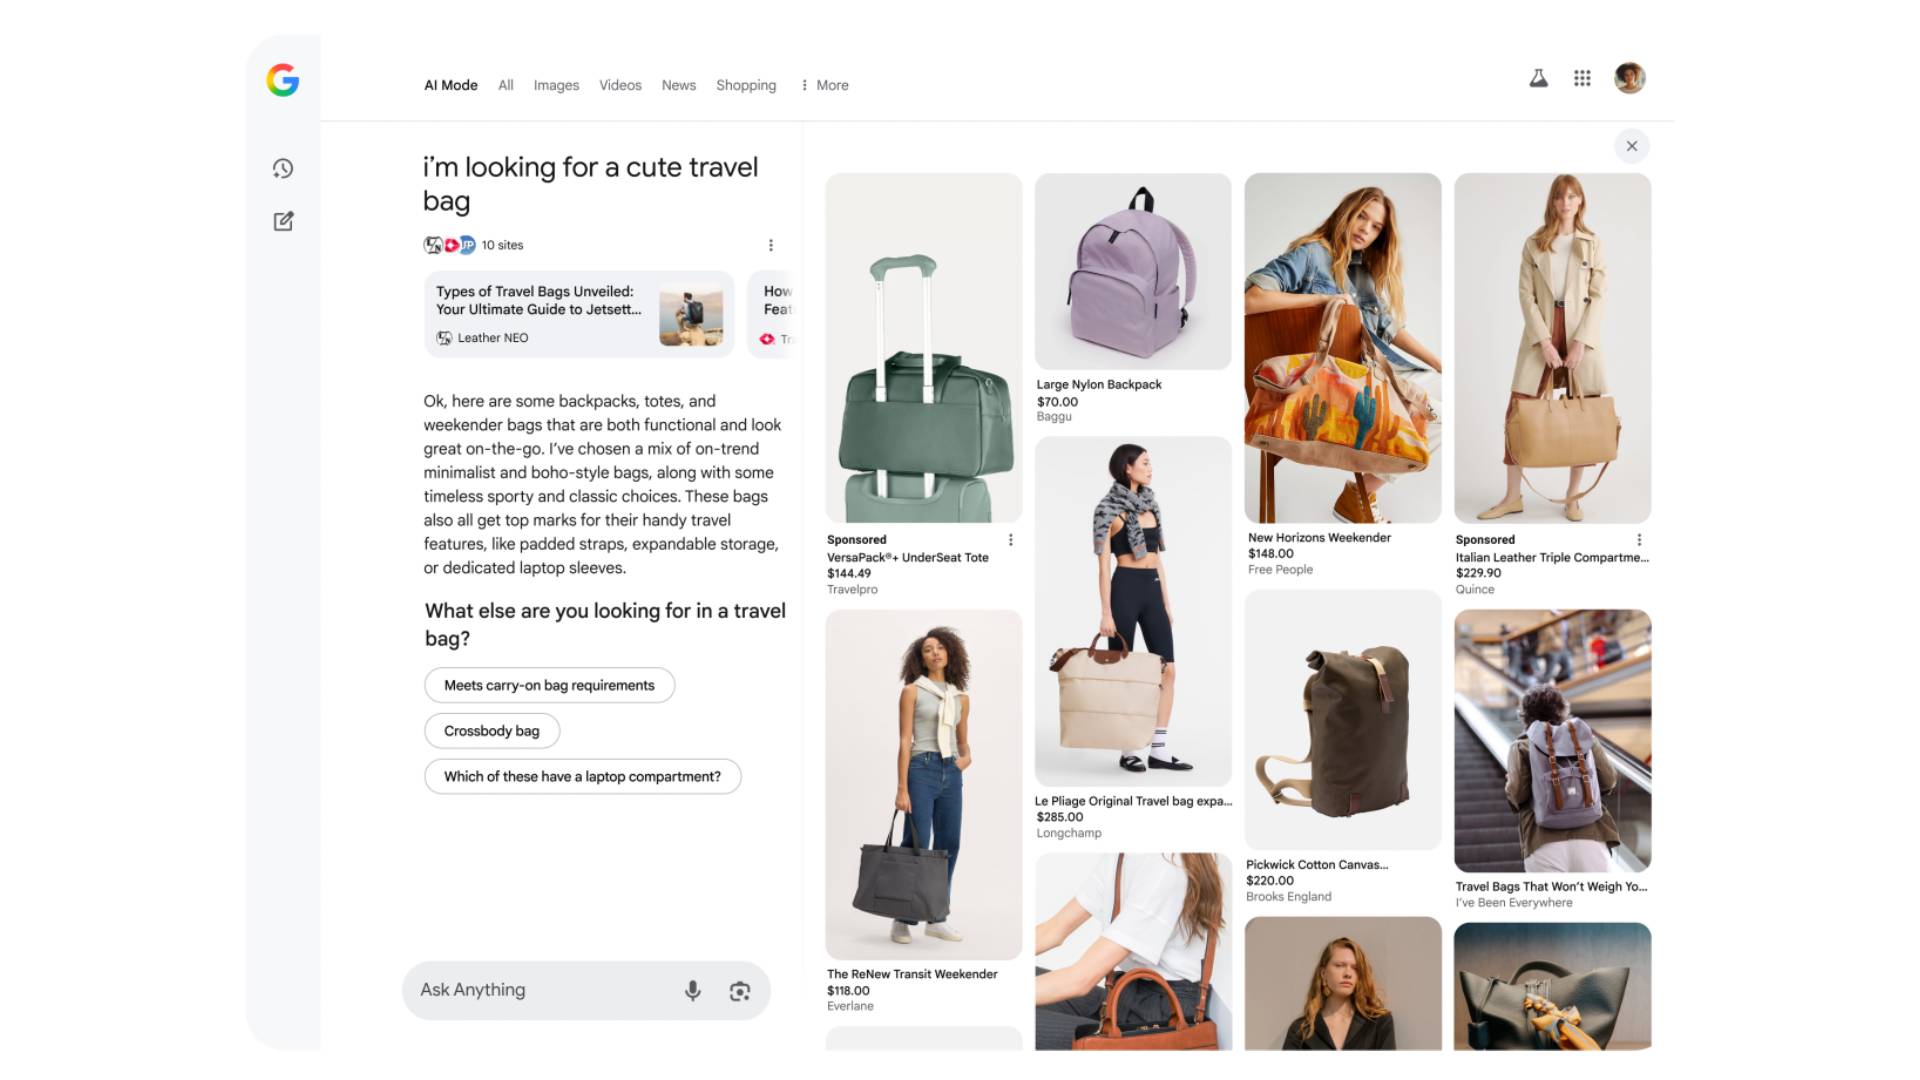
いわゆるエージェントベースのショッピングとは、独立してインターネットを閲覧し、製品を比較し、支払い方法を選択し、ユーザーの承認に基づいて購入プロセスを直接完了する人工知能エージェントを指します。過去 1 年間、多くの AI 開発者、小売企業、決済機関は、AI を消費者向けの「デジタル ショッピング アシスタント」にしたいと考え、関連テクノロジーの導入を推進してきました。
しかし、銀行業界は、AI エージェントの意思決定における自律性がますます高まるにつれて、潜在的なリスクも増大すると考えています。
「エージェントベースのビジネス信頼の構築」というタイトルのレポートによると、リスクは透明性、セキュリティ、プライバシーとデータ保護、ユーザーの選択、異なるプラットフォーム間の相互運用性に焦点を当てています。同報告書は、多くの消費者がAIエージェントが本当に自分の利益に沿った意思決定を行うかどうか確信が持てず、したがってこの種のテクノロジーに対して依然として明らかな疑問を抱いていると指摘した。
このレポートは、多くのユーザーが AI エージェントが間違った製品を購入したり、予算を超えて支出したり、さらには詐欺、アカウントのハイジャック、資金損失などの問題に遭遇するのではないかと懸念していることを示しています。消費者は製品情報や買い物の提案を得るために AI を積極的に利用していますが、ほとんどの消費者は AI に購入プロセスを完全に制御させることには依然として慎重です。
テクノロジー業界は、エージェント ショッピングの発展の見通しについて完全に楽観的ではありません。
Apple の小売システムの創設者の 1 人で元 Apple 幹部の Ron Johnson 氏は、最近のインタビューで、人工知能は確かにオンライン ショッピング体験を向上させることができるが、AI が人間の買い物の方法を根本的に変えるとは考えていないと述べました。
彼の見解では、消費者は最終的には依然として製品を直接体験したいと考えており、これは AI に置き換えることはできません。人工知能は、ユーザーが事前にリサーチを行うのに役立ち、製品をよりよく理解する消費者になれますが、物理的な買い物自体の価値がなくなるわけではありません。
銀行業界のレポートでは、AI エージェントもビジネス上のインセンティブ メカニズムの影響を受ける可能性があるとさらに指摘しています。たとえば、システムによっては、手数料の高い商品や取引コストの低い支払いチャネルを優先的に推奨したり、コンピューティング コストを削減するために次善のソリューションを選択したりする場合があります。この動作は消費者の利益にはならないかもしれませんが、AI エージェントのデフォルトの選択になる可能性があります。
同時に、エージェント ショッピングの大規模な導入は、詐欺、詐欺、消費者紛争の増加につながる可能性があります。 AIシステムが攻撃されたり、データ漏えいが発生すると、ユーザーの個人情報が脅かされるだけでなく、AIシステムをビジネスに依存している企業も重大な損失に直面する可能性があります。
最近の一連の出来事により、こうした懸念がさらに強まりました。
つい最近、Meta は AI アシスタント Muse のゼロデイ脆弱性を修正したと発表しました。 Muse の現在の重要な機能の 1 つはエージェント ショッピングであり、この脆弱性により、理論的には攻撃者が AI アシスタントを乗っ取り、ユーザーが付与した権限を使用してさまざまな操作を実行できる可能性があります。
同時に、Amazon は Muse と公の場で摩擦を起こしました。 Amazonは、メタ社のAIエージェントが同社の電子商取引プラットフォームにアクセスする際に自身を明確に識別できなかったとして非難し、アカウントの資格情報やユーザーデータの取り扱い方法について懸念を引き起こし、この行為の停止を要求した。
それでも、これら 6 行はエージェント ショッピングの将来を完全に否定しているわけではありません。
報告書は、代理商取引が今後も消費者と販売者の間で取引を行う主流の方法の 1 つになる可能性が依然として高いと指摘しています。金融機関もこのモデルの長期的な発展の可能性について楽観的であり、顧客、業界パートナー、規制当局と協力してこのモデルの健全な成長を促進する意欲を表明しています。
しかし、彼らの見解では、エージェント ショッピングが本当に広く普及するためには、まず十分な社会的信頼を確立する必要があります。現在の技術開発のスピードは、業界の規制、政策制度、消費者保護メカニズムの構築のスピードを大幅に上回っており、これは業界が解決する必要がある最も緊急な問題です。
この目的を達成するために、報告書の作成に参加している銀行同盟は、透明性、セキュリティ、プライバシーとデータ保護、ユーザーの選択、プラットフォームの相互運用性の 5 つの中核原則を実装する方法をさらに明確にし、対応する業界標準を確立する方法をさらに明確にすることを期待して、調査作業の次の段階の準備を開始しました。
人工知能が「提案の提供」から「人工知能の代わりに行動する」へと徐々に移行しつつある新時代において、銀行業界が送信するシグナルは非常に明白です。AI エージェントによるショッピングには明るい未来があるかもしれませんが、それが真に主流の消費方法となる前に、セキュリティ、信頼、責任のメカニズムにおいて解決すべき重要な問題がまだ多くあります。
コメント