
要約:
メモリ、ソリッド ステート ドライブ、その他の主要コンポーネントの価格高騰の影響を受け、世界のパーソナル コンピュータ市場は 2026 年の第 3 四半期に大幅な下落に見舞われました。市場調査会社 Counterpoint Research のデータによると、世界の PC 出荷台数は前年比約 21% 減少し、2 年以上続いた成長傾向に終止符が打たれました。人工知能データセンターのメモリ リソースの需要が高まり続ける中、消費者向けコンピュータは、コストの上昇、低価格モデルの供給減少、消費者による交換の遅れなど、さまざまなプレッシャーに直面しています。
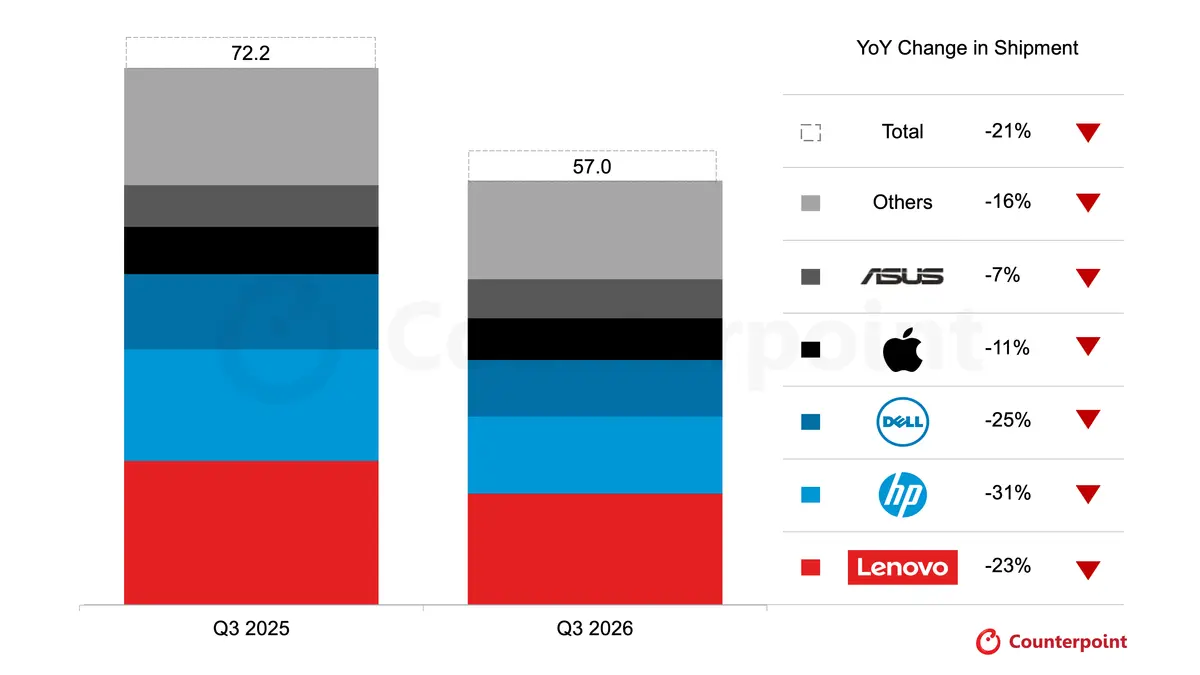
市場調査会社 Omdia が発表したデータによると、2026 年第 3 四半期のデスクトップ、ラップトップ、ワークステーションの世界出荷台数は約 5,810 万台で、前年比 21.2% 減少しました。このうち、デスクトップコンピュータおよびデスクトップワークステーションの出荷台数は約1,170万台で、前年同期比23.5%減少しました。ノートパソコンおよびモバイルワークステーションの出荷台数は約4,640万台で、前年同期比20.6%減少しました。別の調査機関 Gartner のデータによると、同期間の世界の PC 出荷台数は約 5,540 万台で、前年比 22.4% 減少しました。さまざまな機関の統計の基準は異なりますが、いずれも同じ結論を示しています。つまり、PC 市場は近年、最も深刻な四半期の落ち込みの 1 つを経験しています。
この市場の低迷は、人工知能産業の急速な拡大と密接に関係しています。大規模な AI モデルのトレーニングおよび推論ビジネスが成長し続けるにつれて、データセンターにおける高帯域幅メモリ、サーバー DRAM、およびストレージ デバイスの需要が大幅に増加しています。サムスン、SKハイニックス、マイクロンなどの大手メモリチップメーカーは、収益性の高いデータセンター市場にますます多くのリソースを投資している一方、家電メーカーは供給不足と調達コストの上昇に直面しなければならない。
メモリ価格の変化は、マシン全体のコストに大きな影響を与えています。 Omdiaは、DRAMとソリッドステートドライブは以前は通常、PC材料の総コストの約15%を占めていたが、現在この割合は40%近くに達しており、関連コンポーネントの価格は4倍以上に上昇していると指摘した。 Gartnerはまた、DRAMのコストは2026年第2四半期に前年同期比で約5倍に増加し、関連コストは徐々にマシン全体の販売価格に反映されるだろうと述べた。
PC メーカーにとって、価格上昇によって問題を完全に解決することはできません。一方で、メーカーは部品コストの上昇を補うために販売価格を引き上げる必要があります。一方で、価格の上昇は消費者の購買意欲を低下させます。特に低予算ユーザーは、エントリーレベルのラップトップや低価格デスクトップの価格が魅力的でなくなった場合、すぐにアップグレードするのではなく、既存のデバイスを使い続けることを選択することがよくあります。
部品不足により、メーカーの製品戦略も変化しました。一部のメモリ、プロセッサ、グラフィックス カード、その他の集積回路の供給が逼迫しているため、メーカーは利益率の高い製品を優先し、低価格モデルへのリソース投資を削減し始めています。 Gartner は、低価格機器の供給量の減少と全体的な販売価格の上昇が、消費者が買い替えを遅らせる重要な理由の 1 つであると考えています。同時に、企業顧客は、一般的なオフィスコンピューターの大規模な更新よりも、ワークステーションや AI PC などの特定用途の機器に予算を集中する傾向があります。
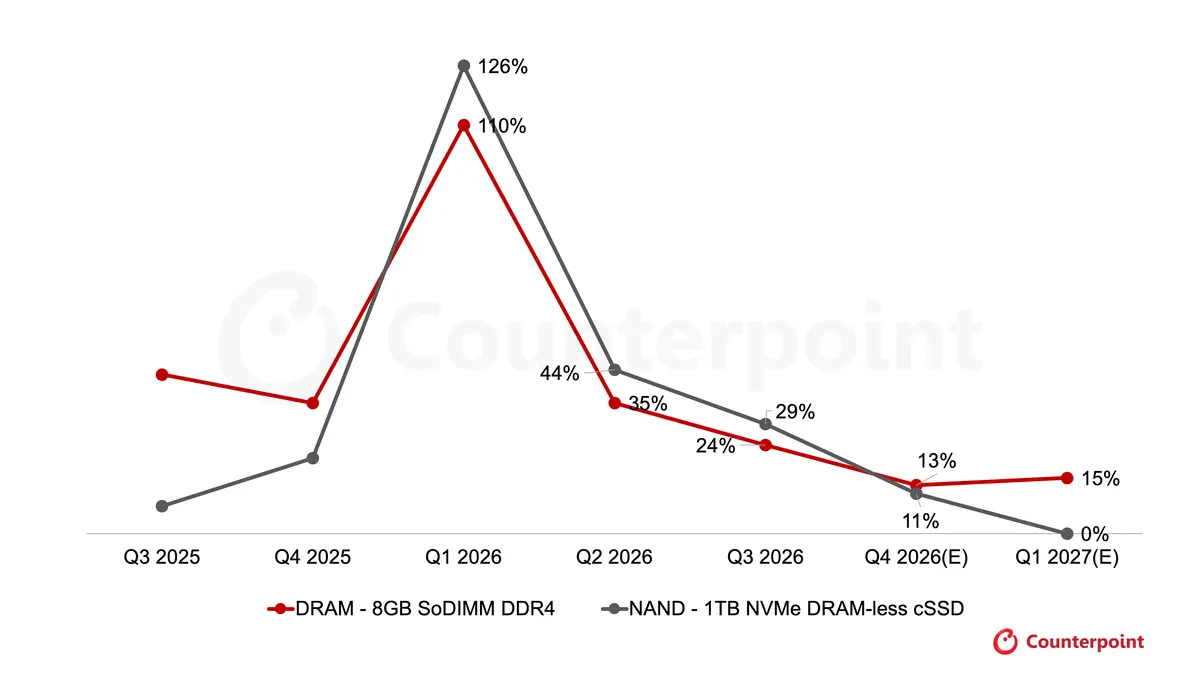
市場の下落は、2026 年上半期の早期購入の影響も受けています。メーカー、流通業者、法人顧客は部品価格の上昇が続くと予想しているため、一部の調達ニーズが予定より前倒しでリリースされ、その結果、今年上半期の出荷がサポートされることになります。第 3 四半期にこうした早期購入の需要が静まると、市場は大幅に後退しました。同時に、チャネルは以前に蓄積された在庫を消化し続けており、メーカーの出荷パフォーマンスはさらに制限されています。
主要 PC メーカーの業績から判断すると、Lenovo は世界市場でナンバー 1 の地位を維持し続けていますが、その出荷台数も大幅に減少しています。 Omdia のデータによると、Lenovo は第 3 四半期に約 1,490 万台を出荷し、市場シェアは約 26% でした。前年比の下落率は市場全体の下落率に近い。 HPは約1030万台を出荷して2位となったが、前年比では約31%減少し、大手メーカーの中で最も大きな減少幅となった。デルは約 760 万台を出荷し、第 3 位にランクされました。 Appleは約680万台を出荷し、第4位となった。 5位はASUSで約540万台。
Apple も市場下落の影響を受けましたが、業績は比較的安定していました。 Omdiaのデータによると、AppleのMac出荷台数は前年比約11%減と、主要な競合他社よりも減少したが、その市場シェアは拡大した。研究機関は、アップルの比較的ハイエンド製品の位置付けが、コスト上昇の環境において一定の緩衝能力をもたらしていると考えている。さまざまな代理店による Apple の出荷台数と減少数の推計は完全に一致しているわけではありませんが、全体的な傾向は同じであり、Apple への影響は比較的少ないということです。
今後に向けて、研究機関は PC 市場の短期的な見通しについて引き続き慎重です。 Omdia は、世界の PC 出荷台数は 2026 年の第 4 四半期に前年同期比で約 24% 減少し、2027 年を通じてさらに約 7% 減少する可能性があると予測しています。これは、メモリおよびストレージ デバイスの価格上昇の影響が短期的には消えない可能性があることを意味します。 PC メーカーはまた、消費者の需要の低迷、チャネル在庫の調整、サプライチェーンのコストの高さなどの問題にも対処する必要があります。
消費者にとって、低価格 PC は将来的に購入しにくくなる可能性があり、一部の主流モデルの価格は引き続き上昇する可能性があります。ただし、在庫残高を懸念してチャネルディーラーがプロモーション活動を強化した場合、一部の製品では短期的な割引が行われる可能性があります。しかし、この種のプロモーションでは、マシン全体の価格が 1 年前のレベルに戻ることはないかもしれません。
PC 市場の急落は、AI 産業の拡大の裏側も反映しています。人工知能データセンターがより多くのメモリとコンピューティング リソースを入手できる一方で、一般消費者がコンピュータを購入するコストは上昇しています。 AI PCはメーカー各社から次の買い替えの波を促す重要な製品とされているが、マシン全体の価格が上昇し続け、低価格モデルの供給が減少する中、AI機能が消費者の買い替えを十分に刺激できるかどうかはまだ分からない。
コメント