
要約:
オムディアの最新調査によると、世界のスマートフォン市場は 2026 年に前年比 12% 減少し、出荷台数は 10 億 9,700 万台にまで減少すると予想されています。これは主に、エントリーレベルのデバイスに対する需要の低迷と、新興市場における購買力の課題が出荷の足を引っ張っているためです。
出荷量の減少とは対照的に、業界全体の収益は減少するどころか増加しています。今年の市場価値総額は前年比12%増の6,516億米ドルになると予想されている。
ハイエンド モデルの割合の増加とハードウェアのコストの上昇により、携帯電話の世界平均販売価格は 27% 上昇して 594 米ドルになると予想されます。高級品と高額なプレミアムが業界の主要テーマとなっています。
今回のコスト圧力は主にストレージの価格上昇によって生じます。 DRAM の契約価格は数四半期連続で上昇しており、SoC を上回り、主力携帯電話の最も高価なコンポーネントとなっています。
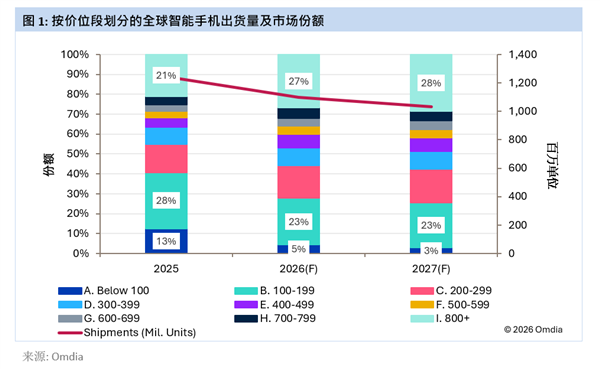
より長期的に見ると、2025 年から 2027 年にかけて市場の価格構造は大きく変わり、ローエンドモデルのシェアは引き続き縮小し、ハイエンドモデルの普及率が急速に高まると予想されます。
特定の価格セグメントの変化は非常に明白です。200 ドル未満のローエンド モデルの出荷シェアは 40.6% から 25.6% に急落し、このうち 100 ドル未満の超ローエンド モデルのシェアは 12.6% から 3.0% に急落し、主流市場からほぼ撤退します。
800 ドルを超えるハイエンドのフラッグシップ製品に注目すると、シェアは 21.1% から 28.4% まで着実に増加します。 2027年には、ハイエンドモデルの割合がローエンドモデル全体の合計を初めて上回る。
200 米ドルから 699 米ドルまでのミッドレンジ市場は安定しており、長期的には約 40% の市場シェアを維持しており、業界の基本市場となっています。
このレポートでは、業界の変化を推進する 5 つの主要な要因について詳しく説明しています。
第一に、スマートフォンの買い替えサイクルは長期化し続けており、メーカーは長期にわたるシステム更新を行っており、機器の性能が過剰であるため、ユーザーの厳格な買い替えニーズが大幅に減少しています。
第 2 に、中古および整備済携帯電話市場が急速に拡大しており、正規の交換サービスやリース サービスが人気で、消費者の大量の需要が新しい携帯電話に振り向けられています。
第三に、部品やコンポーネントのコストは上昇し続けており、新興市場の消費能力を抑制し、低価格モデルの居住スペースを圧迫しています。
第 4 に、携帯電話メーカーは戦略的変革を行っており、盲目的な衝動を捨て、高収益のハイエンド製品ポートフォリオに焦点を当てています。
第 5 に、業界テクノロジーはより成熟しており、ミッドレンジ モデルは画像、画面、パフォーマンスが包括的にアップグレードされており、ハイエンドとローエンドの間のエクスペリエンスの差は縮小し続けています。
複数の要因が重なり、世界のスマートフォン市場は低価格・大量生産の時代に正式に別れを告げ、ハイエンドの品質と価値を優先する新たな発展段階に入っています。
コメント