
要約:
韓国のメモリ チップ大手 SK ハイニックスは、2026 年の第 3 四半期財務報告を発表しました。人工知能に対する需要の爆発的な増加により、同社は史上最高の四半期業績を達成しました。財務報告書によると、SKハイニックスの第3四半期の売上高は104兆6000億ウォンに達し、初めて単一四半期で100兆ウォンの大台を突破した。
収益性の面では、同社の営業利益は83兆3000億ウォン、純利益は39兆8000億ウォンに達し、営業利益率は約80%、純利益率は約38%に相当し、非常に高い収益性を示した。
第 3 四半期終了時点で、SK ハイニックスは現金および現金同等物を 114 兆 5,000 億ウォン保有しており、前四半期から 26 兆 5,000 億ウォン増加しました。同時に、借入金は前四半期比2兆8000億ウォン減の15兆8000億ウォンに減少し、ネットキャッシュ規模は98兆7000億ウォンに増加し、財務状況はさらに改善した。
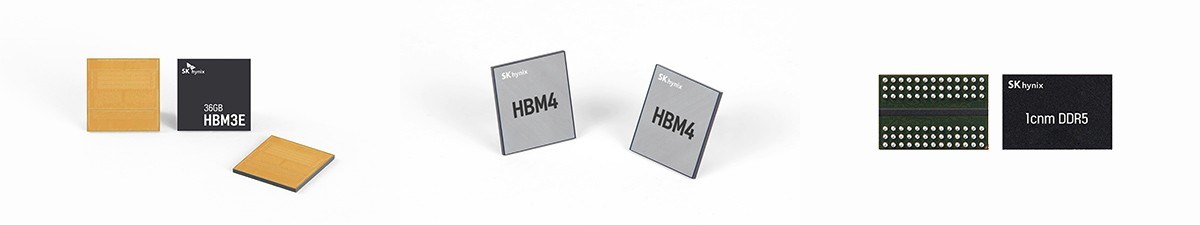
製品事業面では、人工知能サーバー向け高帯域メモリ HBM4 の売上が引き続き拡大しています。 SKハイニックスは、次の四半期にはHBM4が出荷数と収益貢献の点でHBM3Eを上回り、同社の主力製品になると予測している。
HBM 製品に加えて、サーバーの DDR5 メモリの売上も大幅な成長を遂げています。同時に、AI サーバー用の LPDDR5 SOCAMM メモリの需要も高まり続けています。同社の新しいM15Xウェーハ工場は今年末までにフル稼働に達し、1bプロセスDRAMウェーハの月産生産能力は約5万5000枚から6万枚になる見込みだ。さらに、LPDDR6 製品に使用される次世代 1c DRAM テクノロジーの割合も着実に増加しています。
NAND フラッシュ メモリ事業に関して、SK Hynix は、組み込み SSD 市場における 321 層 TLC フラッシュ メモリ チップの売上が急速に成長していると述べました。同社は、今年末までに韓国の現地NAND生産能力の半分以上が321層製品になると予想している。
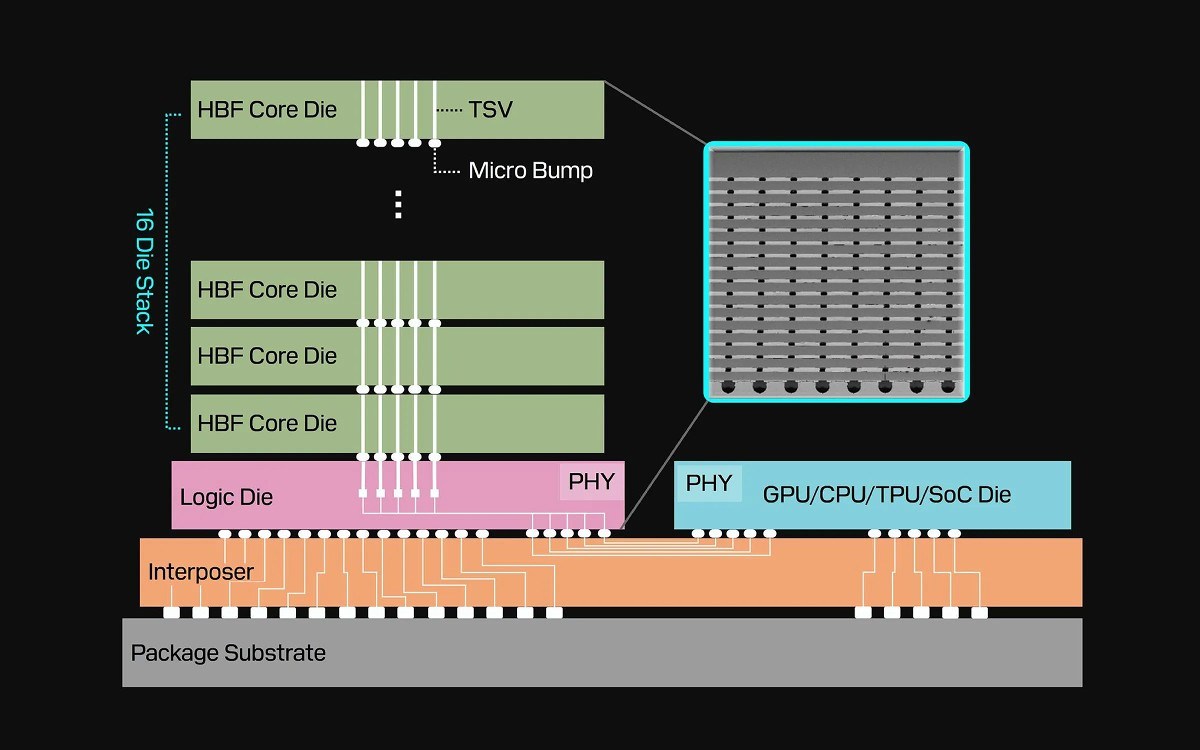
同時に、同社は AI サーバー専用の新しいストレージ ソリューション HBF (High Bandwidth Flash) も開発しています。このテクノロジは概念としては HBM に似ていますが、従来のメモリ機能ではなく、主に長期データ ストレージ タスクを担当します。これにより、人工知能モデルが RAM に完全にロードできない大規模なデータ セットを迅速に呼び出すことができるため、メモリ容量の制約が軽減されます。
SK ハイニックスが、世界的なメモリの供給不足が 2030 年まで続くと予想されると財務報告書で警告したことは注目に値します。同社は生産能力の拡大を加速する計画ですが、新しい製造能力への投資には時間がかかり、短期的に市場の需要に完全に応えることは依然として困難です。
同社は、今後数年間の需要成長の主な原動力は、エンタープライズ レベルの AI およびパーソナル AI アプリケーションによるものであると考えています。テクノロジーがさらに成熟するにつれて、自動運転やロボティクスにおける人工知能アプリケーションも中長期的には重要な需要源となり、先進的なストレージ製品の需要が引き続き増加すると考えられます。
今年 9 月に Counterpoint Research が発表したレポートによると、SK Hynix は現在、売上高で世界第 2 位の DRAM メーカーであり、市場シェアの約 25% を占めています。サムスン電子がシェア38%で1位、マイクロンテクノロジーがシェア24%で3位となった。これら 3 社はいずれも、Apple および多くのスマートフォン メーカーに LPDDR および NAND ストレージ製品を供給しています。
さらに、SK ハイニックスの CEO、クァク・ノジュン氏も、子会社ソリディグムの新規株式公開 (IPO) 計画の撤回決定に反応した。同氏は、IPO推進の本来の目的は、Solidigmの生産設備規模を拡大するために外部資金を調達し、それによってグループ自身の投資負担を軽減し、株主利益を向上させることにあったと述べた。しかしながら、最近の金融市場環境等を総合的に判断した結果、現段階で上場を推進することで所期の目標を達成することは困難であると判断し、当該見直し手続きを終了することといたしました。
コメント