
要約:
ステーブルコインの全体的な流通規模は 2026 年以降ほとんど増加していませんが、決済分野での使用頻度と取引額は大幅に増加しています。ブロックチェーンデータ分析会社アリウムの最新データによると、2026年の最初の9か月でステーブルコインの支払い額は4,820億米ドルに達し、前年比45%増加した。同じ期間に、支払い件数は 71% 増加し、10 億件を超えました。このことは、ステーブルコイン市場が注目すべき変化を遂げていることを示しており、単に発行規模の拡大だけではなく、既存のステーブルコインの実際の利用が業界の発展の原動力となりつつあることを示しています。
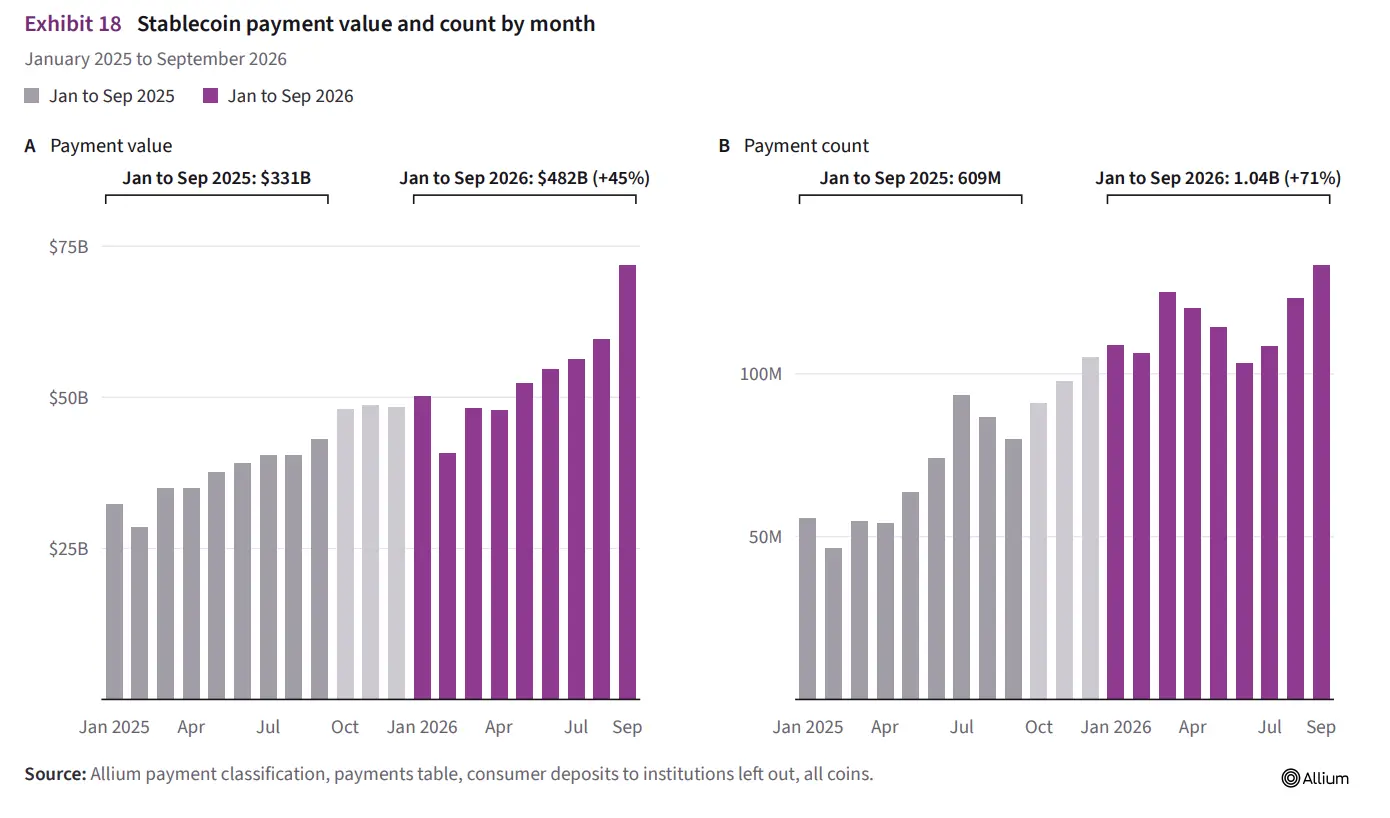
10 月 18 日の CoinDesk レポートによると、2026 年 9 月末の時点で、世界のステーブルコインの流通総額は約 3,050 億米ドルで、年初からわずか 0.4% 増加しました。対照的に、ステーブルコインの支払い額と取引数はともに急速な成長を遂げています。同時に、Visa、Mastercard、Stripeなどの伝統的な決済業界の重要企業は、ステーブルコインと銀行カード、国境を越えた送金、企業資金管理システムとの統合を加速し、デジタルドルを既存の金融インフラにより自然に統合しようとしている。
ステーブルコインは、米ドルなどの法定通貨と比較して、その価値を比較的安定して維持しようとする暗号資産のクラスです。米ドルのステーブルコインを例にとると、その発行者は通常、その価格がビットコインなどの暗号通貨ほど頻繁に変動しないように、準備資産などのメカニズムを通じてトークンの価値をサポートしています。ステーブルコインはブロックチェーン上で転送できるだけでなく、取引プラットフォームでの決済、国境を越えた資金移動、一部の現実世界の決済サービスにも使用できます。
これまで、ステーブルコイン市場規模の成長は、業界の発展の重要な指標と見なされてきました。流通するトークンが増えると、通常、取引や決済に市場で利用できる資金が増えることを意味するからです。しかし、今回のアリウムのデータは、ステーブルコインの実際の決済活動は、発行規模が基本的に停滞している一方で成長を続ける可能性があることを示している。言い換えれば、市場は必ずしもステーブルコインの追加発行を必要とするわけではなく、既存のトークンの使用頻度を高めることで決済ビジネスを拡大する可能性もあります。
この傾向は、従来の決済会社にとって特に重要です。暗号通貨の支払いと従来の金融システムの間には、長い間明確なインフラストラクチャの違いがありました。ユーザーがステーブルコインを保有している場合でも、日常的な消費を完了したり、従来の支払いチャネルを通じて他の人に送金したりする前に、銀行口座でステーブルコインを法定通貨に変換する必要がある場合があります。企業は、銀行口座、暗号資産ウォレット、ブロックチェーン取引、法定通貨決済プロセスを個別に管理する必要がある場合があります。
現在、決済会社は、ユーザーや加盟店がステーブルコインを使用するために完全に独立した金融システムを構築する必要がないように、これらのリンクを統合しようとしています。
データによると、2026 年の最初の 9 か月間で、ステーブル コインに関連する銀行カードの消費額は、前年同期の 10 倍となる 39 億米ドルに達しました。これらの銀行カード取引のうち、50 ドル未満の少額の買い物が取引件数の増加の 84% を占めました。これは、ステーブルコイン関連の決済の成長がもはや仮想通貨取引所や大規模機関間の資金移動に限定されず、日常の消費シナリオにさらに現れ始めていることを示しています。
ただし、ステーブルコインの支払い規模の拡大は依然として注意して解釈する必要があります。アリウムの統計によると、9月末の時点で、ブロックチェーン上のステーブルコインの元の送金総額は97.9兆米ドルに達したが、これには取引所内のさまざまな種類の内部資金送金、分散型金融活動、自動取引が含まれている。審査の結果、Allium はこのうち約 2 兆 4,000 億ドルをエンドユーザー活動として分類し、これは元の送金額の 2.5% に相当します。同社の4,820億ドルの支払い統計は、ブロックチェーン転送の総額ではなく、フィルタリングされた関連データに基づいています。
この区別は重要です。ブロックチェーン上の大規模な送金は、必ずしも実際の商品やサービスの取引を表しているわけではなく、一部の資金は取引プラットフォーム、金融プロトコル、自動化システムの間で繰り返し流れる可能性があります。したがって、ステーブルコインの実際の経済的使用を分析するには、チェーン上の資金の移動規模とエンドユーザーが実際に支払う金額を区別する必要があります。
従来の決済会社による最近の一連の行動は、ステーブルコインがより成熟した金融インフラに参入しようとしていることを示しています。
Mastercard は、10 月 15 日に Global Money Platform を開始しました。このサービスは、ステーブルコイン インフラストラクチャ会社 BVNK と提携して開発され、従来の法定通貨口座、ステーブルコイン残高、外貨両替、銀行カード消費、銀行口座支払いを統一インターフェイスを通じて統合することを目的としています。 Mastercard は以前、2026 年 8 月に BVNK を買収しました。
このプラットフォームを通じて、銀行や金融テクノロジー企業は法定通貨とステーブルコインの両方をサポートする口座を顧客に提供できるため、ユーザーは 2 種類の資金を管理するために完全に独立したシステムを使用する必要がなくなります。決済会社の Nuvei と Marqeta は、関連サービスを統合する最初の顧客となりました。
この計画の焦点は、一般消費者にすべての支払いを完了するためにブロックチェーン ウォレットを直接使用することを要求するのではなく、既存の金融システムの資金源または決済ツールとしてステーブルコインを使用することです。ユーザーにとって、支払いエクスペリエンスは口座や銀行カードの使い慣れた形式を維持できます。サービスプロバイダーの場合、最下層は実際のニーズに基づいて、従来の銀行システムとブロックチェーンネットワークの間で適切な資金移動方法を選択できます。
Stripe も同様のレイアウトを推進しています。同社はブロックチェーン金融サービス会社プラズマと協力して、ステーブルコインをサポートする銀行カードを開発している。対象となるステーブルコイン残高をサポートしながら、ユーザーが米ドル、ユーロ、ブラジルレアル、メキシコペソ、コロンビアペソなどの通貨残高を使用できるようにする予定です。
双方が発表した計画によれば、ユーザーは消費通貨に見合った残高から優先的に支払いを行うことができ、不要な両替を減らすことができる。たとえば、ユーザーがユーロで購入する場合、最初に資金を他の通貨に変換し、その後追加の両替プロセスを経る必要がなく、ユーロ残高を直接使用できます。
Stripe の拡張された銀行カード インフラストラクチャは現在 30 以上の国と地域をカバーしており、同社は 2027 年にはさらに 100 以上の国と地域にカバー範囲を拡大する予定です。この計画が順調に進めば、ステーブルコインは既存の決済ネットワークを通じてより多くの消費者に届くことが期待され、もはや暗号通貨に精通したユーザー グループに限定されなくなります。
Visa は、国際決済の資金準備リンクに安定通貨を導入します。
Visa は、決済調整サービス会社 Inyo Global が Visa Direct のステーブルコイン積立基金サービスの商業運用を主導していると述べました。このサービスを通じて、決済会社はCircleが発行する米ドルの安定通貨であるUSDCを利用して国境を越えた支払いのための資金を事前に準備できるため、従来の銀行の営業時間や決済窓口への依存を軽減できます。
従来の国境を越えた支払いプロセスでは、資金は複数の銀行や決済機関を経由する必要がある場合があり、到着時間は営業時間、決済の取り決め、さまざまな国の金融システム間の接続によって影響を受けます。ステーブルコインを使用して資金を準備した後、決済サービスプロバイダーは、ブロックチェーン上で関連する資金を事前に準備または転送し、従来の支払いチャネルを通じて最終受取人に支払うことができます。
これは、受信者が暗号通貨を保持しなければならないという意味ではありません。 Visaが導入したモデルによると、ステーブルコインは主に決済機関間の資金の準備と送金に使用され、最終受取人は通常の決済チャネルを通じて資金を回収することができます。この設計は、ブロックチェーンの 24 時間年中無休の運用特性と、従来の金融システムのアカウントおよび支払いネットワークを組み合わせるのに役立ちます。
企業の場合、このタイプのサービスは、国際電子商取引、海外請負業者の決済、企業のサプライ チェーンの支払い、金融テクノロジー企業の送金サービスなど、頻繁に国境を越えた支払いを必要とするビジネスに特に適している可能性があります。企業は既存の銀行口座や決済システムを完全に放棄する必要はありませんが、ステーブルコインを使用して資本の流れのリンクの一部を改善する機会もあります。
パリを拠点とする法人決済サービス会社 Fipto の共同創設者兼 CEO であるパトリック・モラル氏は、企業は従来の金融システムの外に独立した暗号資産インフラを構築するのではなく、ステーブルコインを既存の金融業務システムに直接統合することを望んでいると考えています。同氏は、企業にとって、従来の通貨とデジタル通貨の違いは、特定の取引にどの支払いチャネルを使用すべきかという問題に徐々に変わりつつあると指摘した。
この見解は、ステーブルコイン業界で起こっている変化も反映しています。初期の暗号通貨アプリケーションでは通常、ユーザーはウォレット、ブロックチェーンアドレス、取引手数料、秘密鍵管理などの概念を理解する必要がありますが、企業向けのステーブルコインサービスはバックエンドの統合に重点を置いています。ユーザーは銀行口座、企業財務システム、または銀行カードを通じて引き続き操作を完了でき、基礎となる資金はブロックチェーンを通じて転送できます。
しかし、ステーブルコイン決済は依然として世界の決済市場のほんの一部にすぎません。
アリウムは、2026 年の第 2 四半期には、ステーブルコインにリンクされた銀行カードの消費額は、同時期の Visa の総決済額約 4 兆米ドルのわずか 0.03% に相当すると推定しています。これは、ステーブルコイン関連の銀行カードの消費が前年比で大幅な増加を達成したにもかかわらず、現在の市場シェアは依然として非常に限定されていることを意味します。
さらに、ステーブルコインにはリスクがないわけではありません。その価値の安定性は、発行者の準備金の取り決め、償還メカニズム、市場の信頼に依存します。国境を越えたビジネスは、さまざまな国や地域の規制要件、マネーロンダリング防止規制、顧客の身元確認規則の影響を受ける可能性もあります。企業の場合、ステーブルコインを採用するには、保管セキュリティ、取引相手のリスク、ネットワーク料金、法定通貨交換チャネルなどの問題も考慮する必要があります。
したがって、ステーブルコインの支払い額が 45% 増加しても、ステーブルコインが従来の銀行カードや銀行振込に取って代わったことを意味するものではありません。より正確に言えば、このデータは、流通量の伸びが鈍い中、ステーブルコインが決済や資金移動にますます頻繁に使用されるようになっている一方で、Visa、Mastercard、Stripeなどの企業が従来の金融システムへの統合の敷居を下げようとしているということを示している。
この傾向が将来も続くかどうかは、ステーブルコインがコスト、転送速度、コンプライアンス、使いやすさの点で十分に明確な利点を形成できるかどうかにかかっています。決済会社がユーザーのこれまでの消費習慣を変えることなくステーブルコインを利用できるようにすると同時に、加盟店や金融機関がより低コストで資金決済を完了できるようになれば、ステーブルコインの適用範囲はさらに拡大する可能性がある。
現在のデータから判断すると、ステーブルコイン市場の発展の焦点は、単なるトークン発行規模の拡大から、実際の資金利用効率の向上へと移りつつあります。世界の決済システムにおけるデジタル資産の割合はまだ小さいものの、従来の金融機関とブロックチェーン企業の協力により、デジタル資産が日常の決済や企業財務管理に参入するための新たなチャネルが開かれています。
コメント