
要約:
国慶節の休暇中に、リラックスできる話題について話しましょう。最近、「#500万余額宝の1日の利回り」というトピックが微博のトレンドトピックとなり、融資の基準点と低金利時代の定着についてインターネット上で激しい議論を引き起こしました。私の考えでは、この問題が注目を集めている理由は、500万が少なすぎるということではなく、低金利の時代に、リスクのない金利に依存する敷居が大幅に引き上げられたことに多くの人が突然気づいたからだと思います。
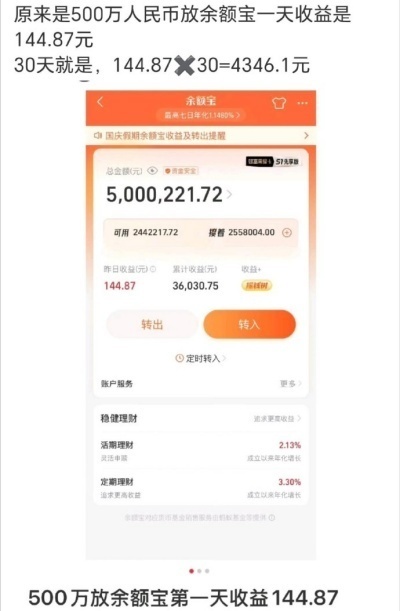
まず計算してみます。天紅基金の最新データによると、余額宝の 7 日間の年率リターン率は約 0.83%、10,000 株あたりの収益は約 0.2273 元です。これは、1 日余額宝に 500 万元を預けた場合、収入はおよそ 110 ~ 145 元になることを意味します。これは主にその日の 1 万元の収入の変動に依存します。 Yu'e Baoを1年間維持すると、収入は500万×0.83% = 41,500元に相当し、月平均約3,458元となります。
したがって、余額宝に 500 万ドルを投資すると確かに不労所得が得られますが、安心して仕事に行かなくても大丈夫というレベルには程遠いのです。楽宝の利益に頼って落ち着くとは思わないでください。もしかしたら、Yu'e Bao の収入がなぜこんなに低いのか、興味があるかもしれません。
理由は非常に簡単です。余額宝は主に銀行預金、銀行間譲渡性預金、短期債券、逆買戻しなどの低リスク資産に投資する金融ファンドとつながっている。これらの資産の収益は市場金利に従います。中央銀行の緩和が続き、短期金利が低い現在、金融資金が得られる安全な収益は当然高くありません。
さらに重要なのは、これは余額宝だけの問題ではないということです。今年に入ってから、市場のマネーファンドの多くが7日間年率1%を下回り、業界全体が薄利で生き残る段階に入った。 10年前と比較すると、余額宝の収入格差は確かに非常に大きく、人々は過去を懐かしんでいます。
2014 年頃、余額宝の 7 日間年率は 6.7% 近くでした。同じ500万元が余額宝にも投入された。当時、1日の収入は900元近くあったかもしれないが、現在は100元強に過ぎず、明らかに縮小している。ただし、1 つの誤解を正す必要があります。余額宝は決して高利回りの財務管理ツールではなく、むしろ現金管理ツールに近いものです。その利点は、柔軟性、低ボラティリティ、すぐに利用できることです。長期的な主要資産ではなく、短期的な積立金に適しています。
一般の人が余額宝を正しく理解して使いこなすには、次の 4 つの点を行う必要があります。
1. Yu'e Bao を「平らな人工物」と見なさないでください
家賃、生活費、短期支出など、3 ~ 6 か月分の緊急資金の保管に適しています。
2.多額の資金はすべて金銭基金に投入され、機会費用は非常に高くなります。
資金が長期間使用されず、すべての通貨基金が 0.8% 程度にとどまった場合、インフレに打ち勝つことができず、家計の実質支出をカバーすることが困難になる可能性があります。
3.資産の段階的配分を検討する
毎日のお金: お金の資金、現金管理財務管理。半年から1年間使用されなかった資金:短期債券ファンド、銀行間証憑インデックスファンド、貯蓄債券など。 1 年以上の余裕資金:リスク許容度に基づいて、債券ファンド、インデックスファンドなどを検討します。ただし、収益を増やす方法はいずれも流動性の低下や純資産の変動を引き起こすことに注意してください。
4.元本保全と高金利の罠に注意してください
低金利環境において、誰かが高収益、ゼロリスク、いつでも引き出せると約束した場合、だまされないように注意してください。
一言で言えば、余額宝に 500 万元を投資しても、1 日あたり 100 元以上しか稼げません。これは通常の市場の結果であり、限られたキャッシュフローしか提供できないと判断されます。注目の検索サークルから外れることは、むしろ期待と現実との衝突です。実際、余額宝の価値は、大きな資産の付加価値ツールとしてではなく、少額の小銭を柔軟に保管することにあります。
財務管理の最初のステップは、流動性、安全性、収益性を同時に最大化することはできないことを理解することです。言い換えれば、本当に解決する必要があるのは、資金をどこに置くかではなく、元本の規模、キャッシュフロー、支出水準、リスク許容度をどのように一致させるかということです。どう思いますか?
著者: ゴン ジンフイ
コメント