
要約:
著名なベンチャー キャピタル a16z は丸 3 年間消費者向け AI アプリケーションを追跡した後、
「トップ 100 AI 消費者向けアプリケーション」の第 7 版をリリースしました。
リスト。悲しいのは、このトラフィックベースのリストが完全に固まってしまったことです。今号のリストに載っている新製品はわずか 11 件で、これは記録的な低さです。
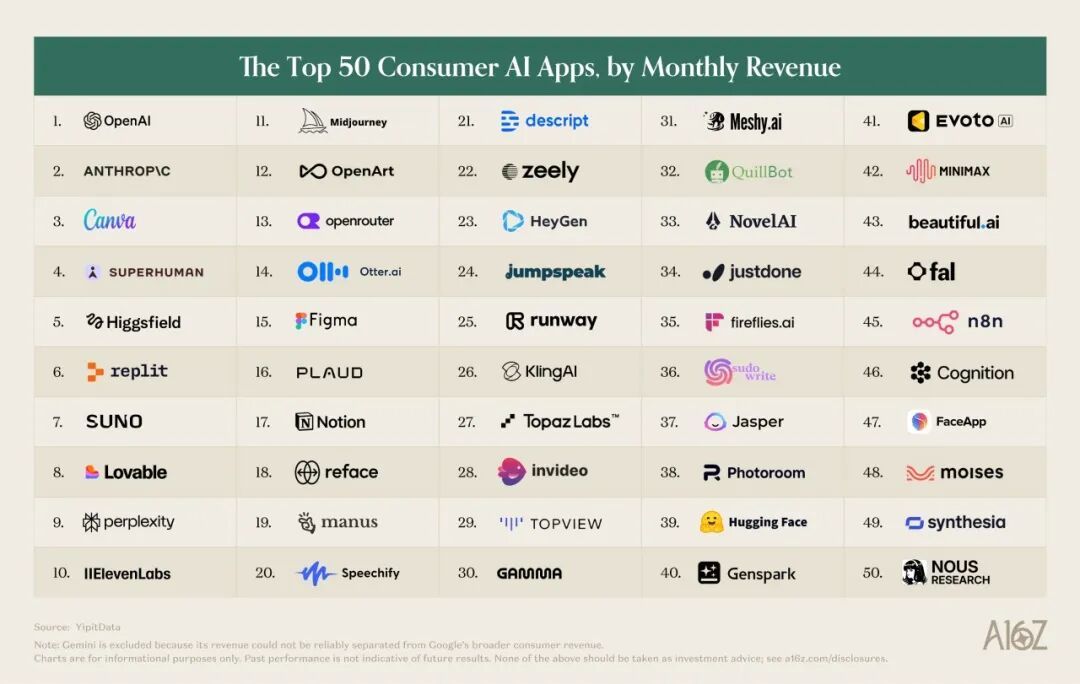
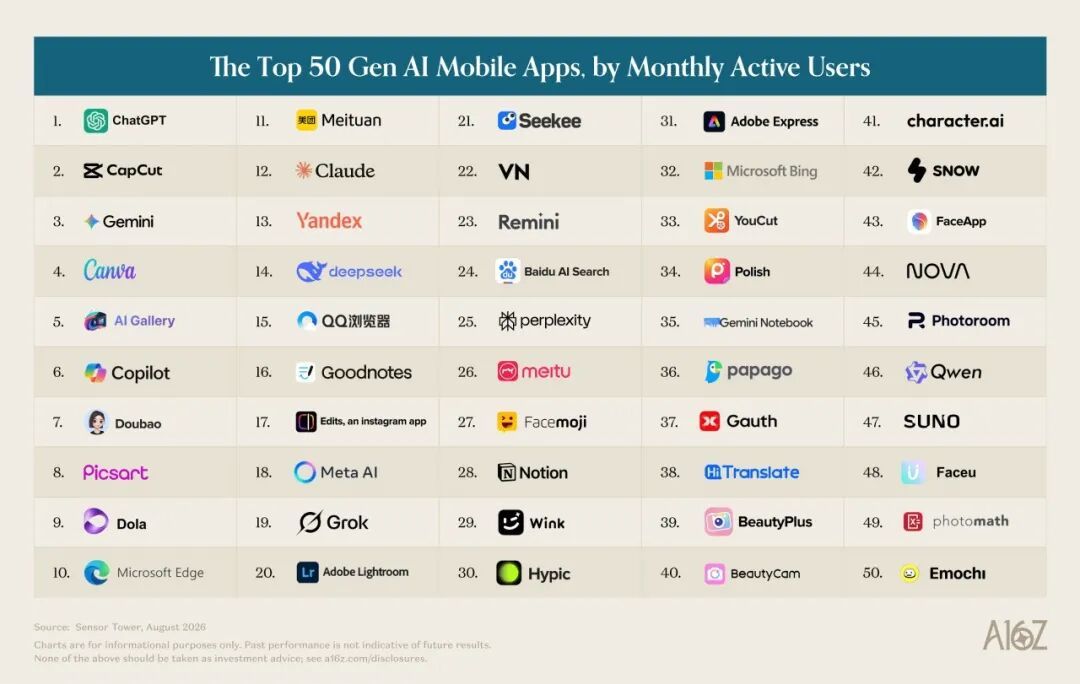
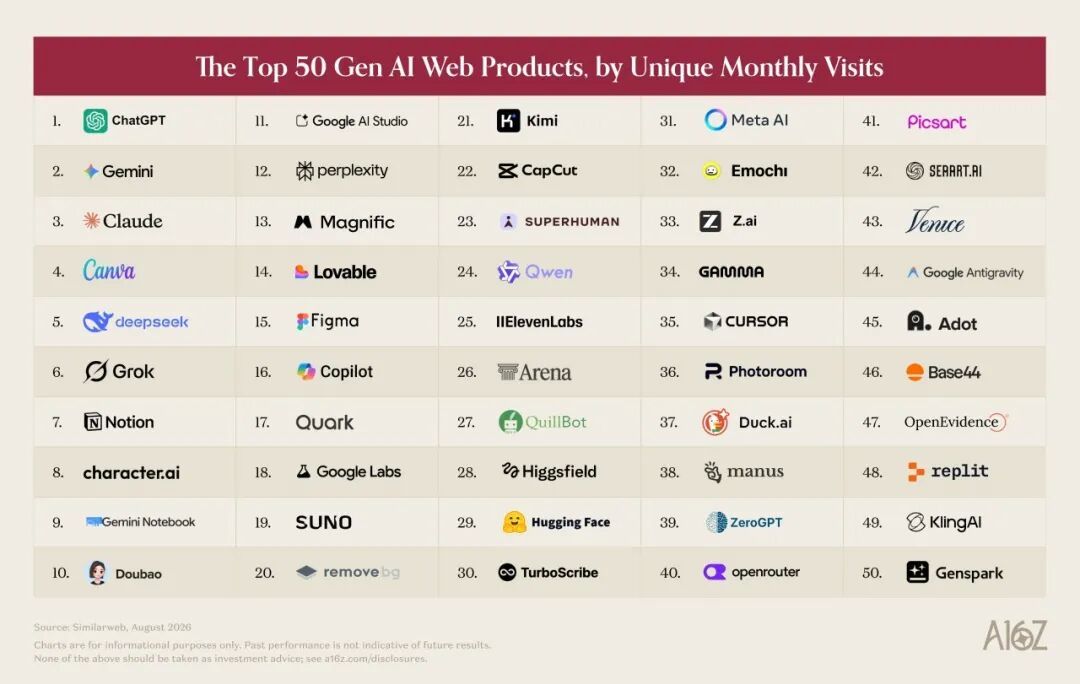
最強の AI モデルが魅力を失ったということではなく、「トラフィック」指標自体がいくぶん歪んでしまったということです。デスクトップまたは従来のインターネット ソフトウェアで AI を密かに使用し始めている人がますます増えていますが、これらの動作は従来の Web トラフィックの統計的なレベルにはまったく入りません。
真実を明確に見るために、a16z は YipitData に基づいた米国の消費者クレジット カードの実消費データを初めて紹介しました。本物のお金が山積みになったこのリストは、現在の AI 業界における極めて直感に反し、残酷ですらある現実を明らかにしています。
AI は多くのユーザーを惹きつけていますが、支払いを続けたいと考えているユーザーはほんのわずかです。メーカーの収益は、仕事で使用するプロフェッショナル ユーザーにますます集中しています。この行き詰まりを打開するために、AIメーカーもサブスクリプション以外の新たな収益源を模索し始めており、「誰がAIにお金を払うのか」を巡る模索が始まっている。
月額 903 ドルで AI 帝国を支えているのは誰ですか?
AI は広く使用されていますが、驚くほど浅いものです。
アメリカ人のほぼ半数が AI を使用したことがあると主張していますが、日常的に使用している人は 25% のみです。さらに懸念されるのは、今年 8 月の時点で、ChatGPT、Gemini、または Claude の購読料を実際に支払った消費者は 4.5% だけだということです。
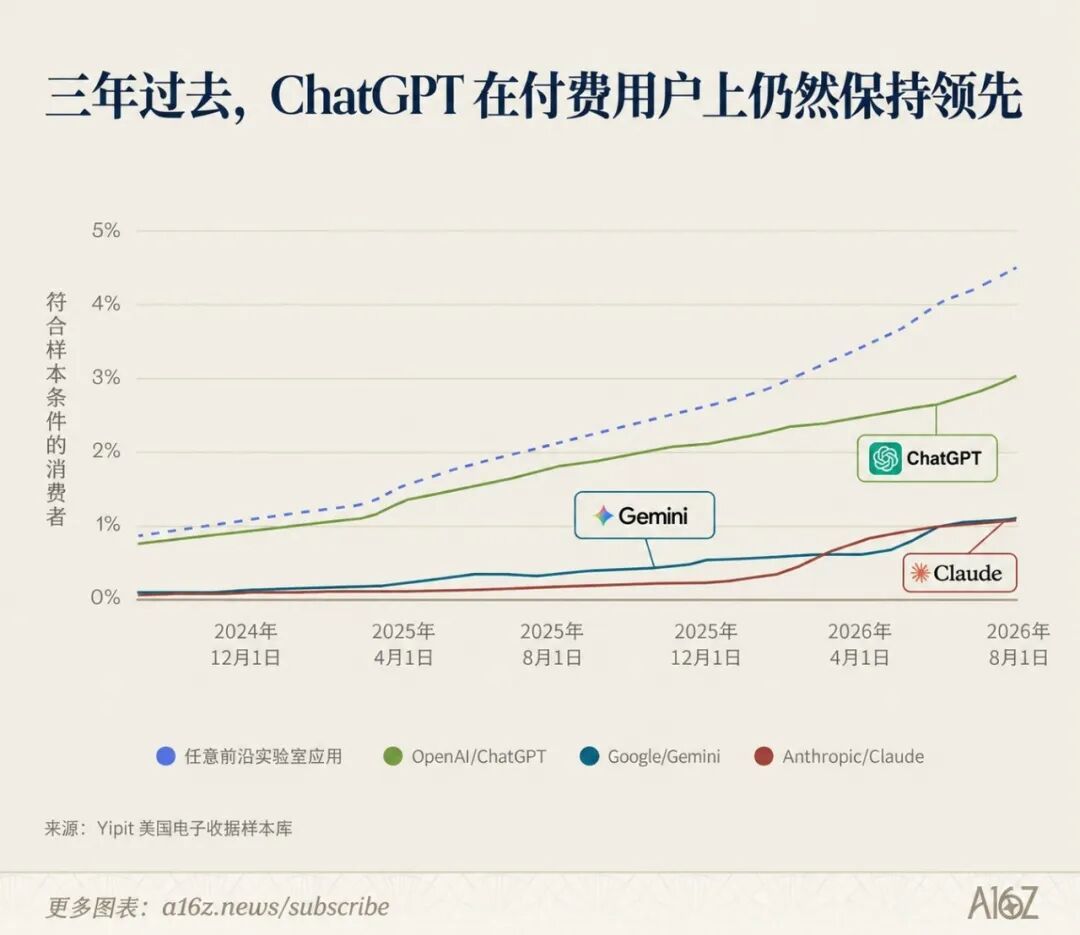
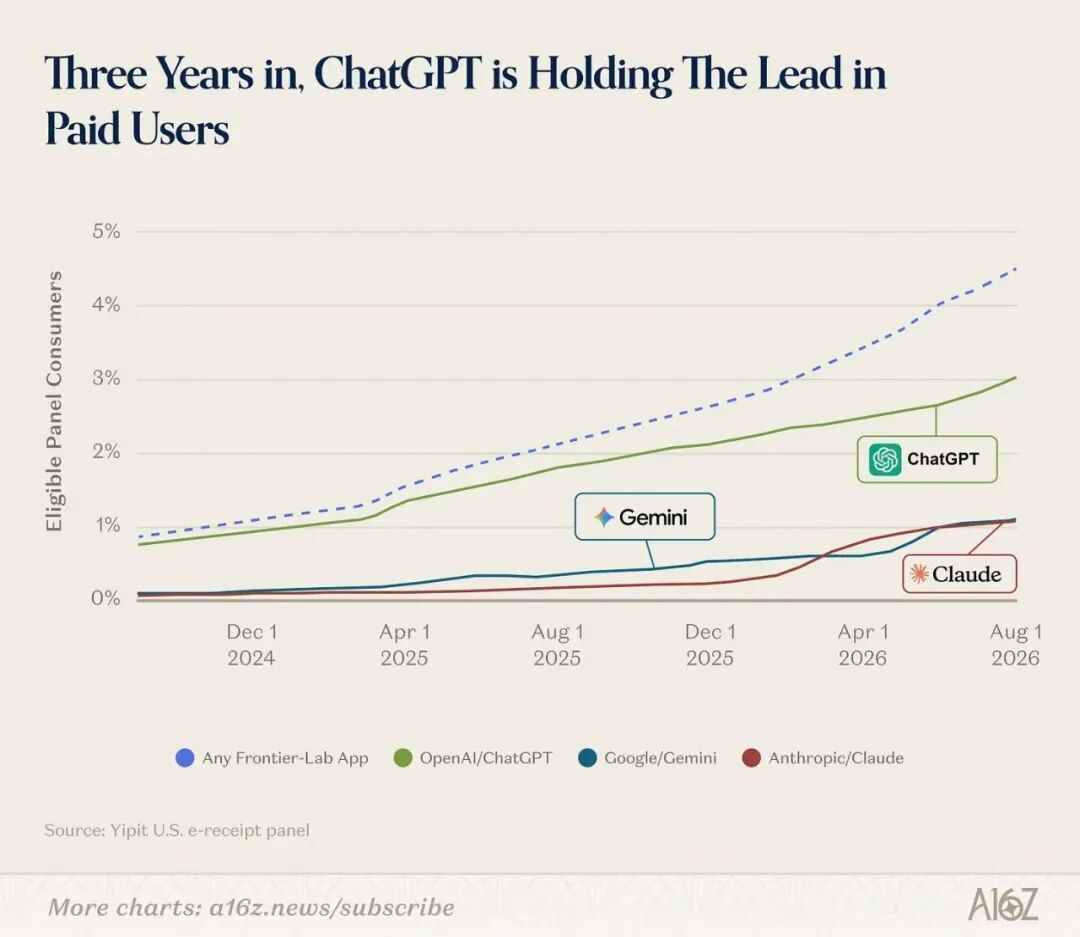
では、数百億ドル、数千億ドルの評価額を持つ AI ユニコーン企業は、誰に頼って自活しているのでしょうか?
答えは、ピラミッドの頂点にいる 1% の「スーパーマネープレイヤー」です。
a16z のデータは、AI 消費市場が極端なべき乗則分布を示していることを示しています。
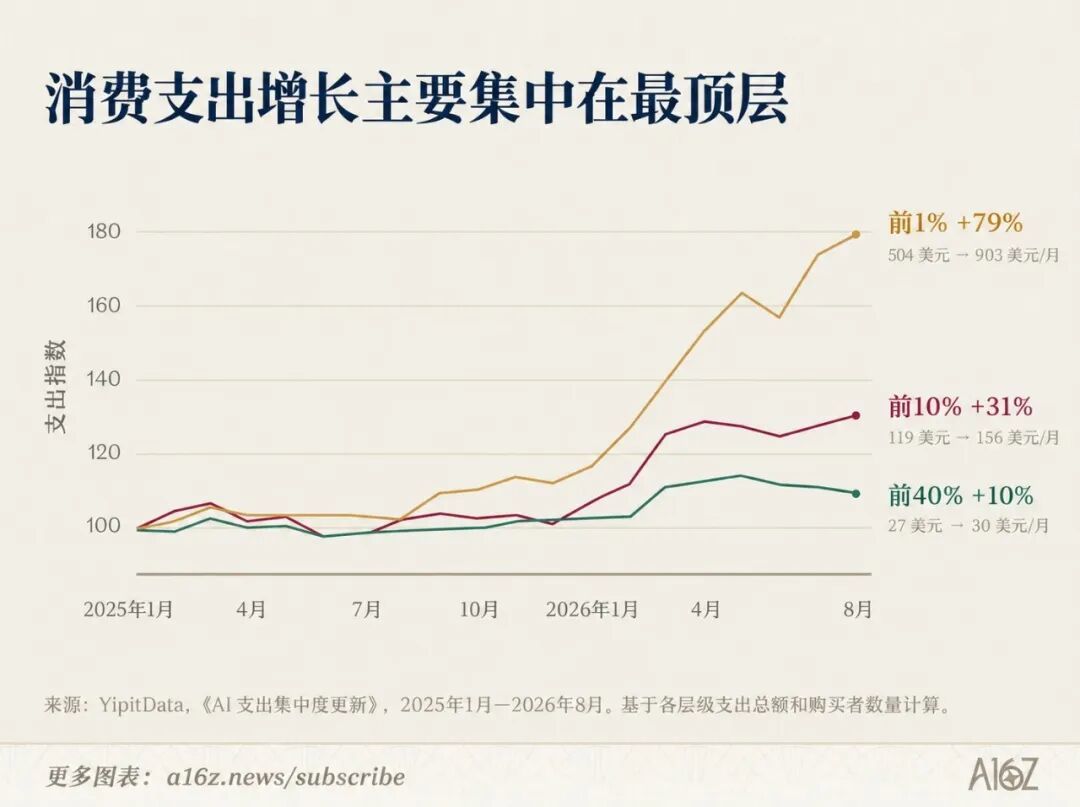
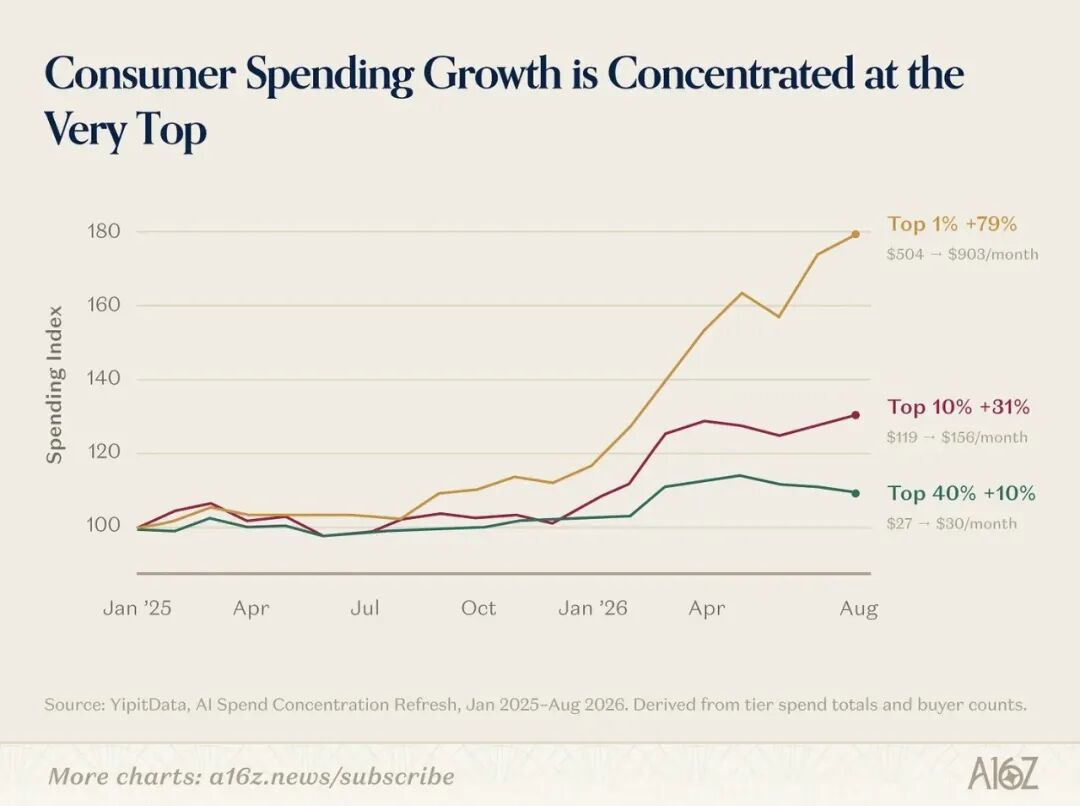
有料ユーザーの上位 1% が消費者向け AI 市場の収益の 19.5% に貢献しており、下位 50% のユーザーの総支出 (16.6%) をも上回っています。
。こうしたピラミッド型の有料ユーザーは、毎月 AI ツールに 903 米ドル (約 6,054 人民元) という驚異的な金額を費やしており、その消費額は過去 18 か月で 80% 急増しました。
比較すると、平均的な有料ユーザーの月額支出の中央値はわずか 25 ドルで、予算はほとんど増えていません。
これらのスーパー プレーヤーは、n8n や Manus などの自動化ツールを必死で購入している一方で、Higgsfield、Figma、HeyGen などのクリエイティブ生産性プラットフォームにも多額の費用を費やしています。
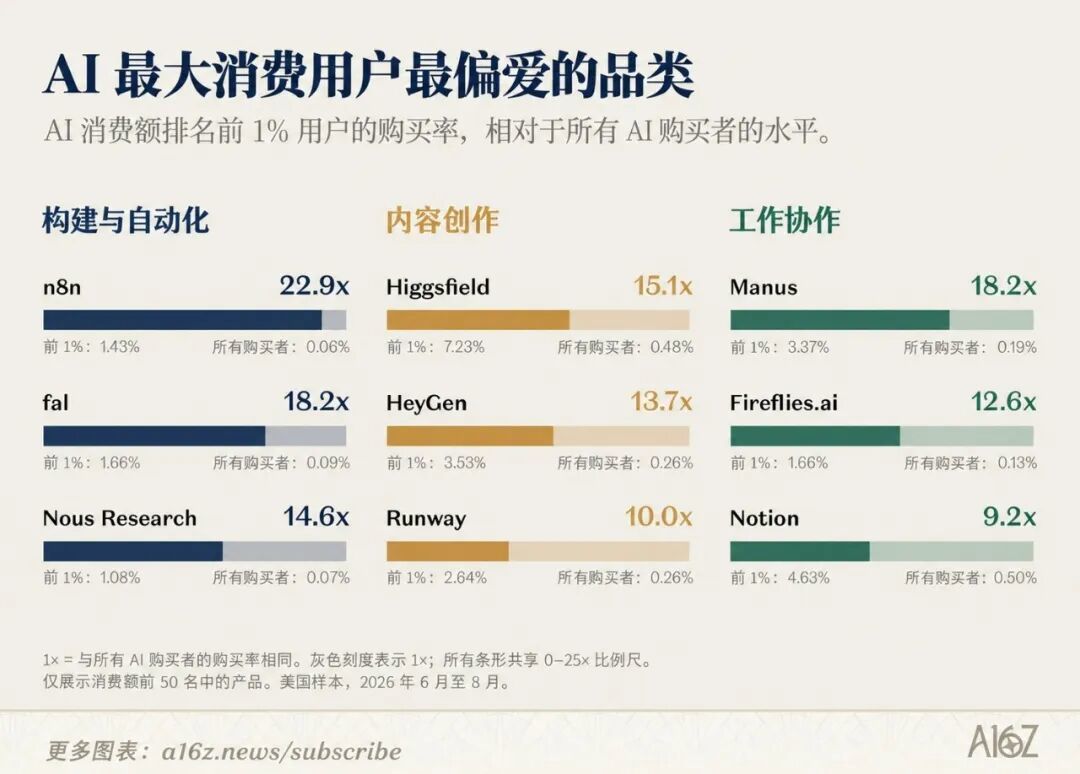
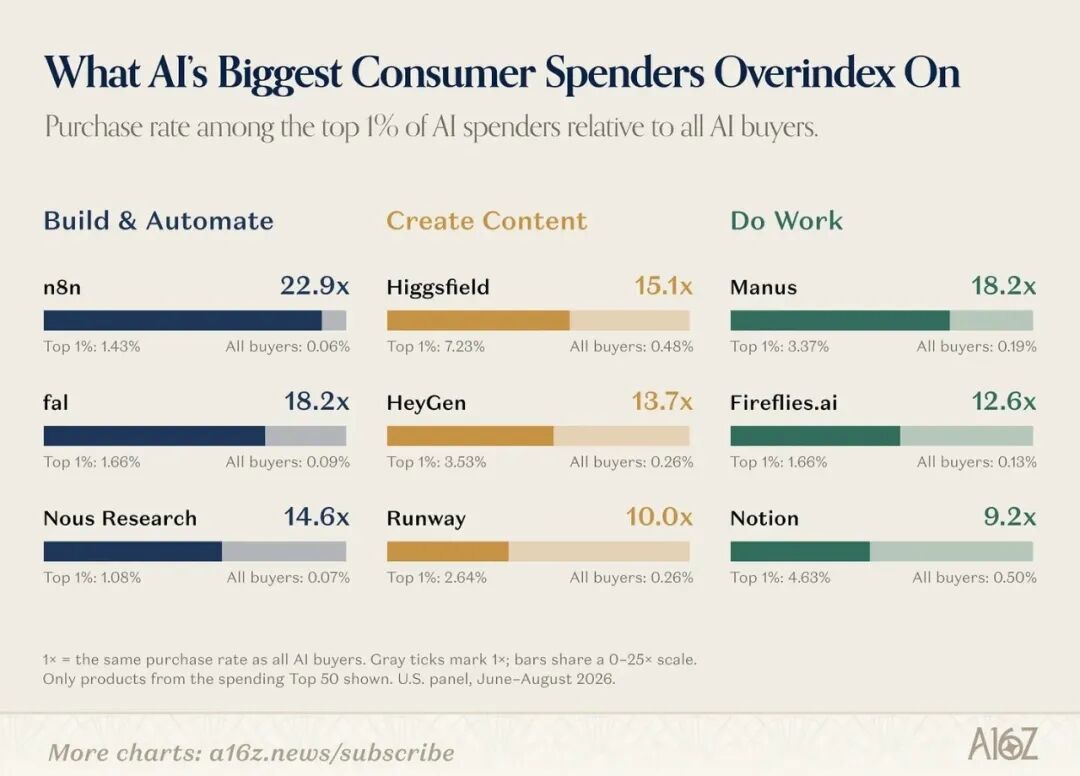
これは、「トラフィック リスト」と「収益リスト」の間に大きな乖離がある理由も説明しています。実際の消費量でランク付けされた AI サプライヤーの上位 50 社のうち 29 社は、トラフィック リストにまったく掲載されていません。
a16z によって計算される Web トラフィック、モバイルの月間アクティビティ、実質収益の 3 つの主要なリストでは、同時に 7 社のみがリストに掲載されます。ChatGPT と Claude の 2 つの兄貴分を除くと、他はモデリング会社の Suno、AI ネイティブ アプリケーションの Perplexity、Photoroom、そして昔からの巨人である Canva と Notion だけです。
無料トラフィックに依存するスター製品の大部分は、実際の消費量表に押し込むことができません。
半年で127製品をリリースしたクロードは「浄化」で反撃
スーパー ユーザーを除けば、マス マーケットは依然としてビッグ 3 の修羅場です。
ユーザーを奪い合うために、Anthropic、Google、OpenAI はわずか 6 か月で 127 の新製品を必死にリリースしました。
ChatGPT が依然として絶対的な王者であることに疑いの余地はありません。
ウェブ上でもモバイル側でも、そのトラフィックは Gemini や Claude よりも圧倒的に有利です (モバイル側の月間アクティビティは、Claude の 14 倍にもなります)。有料購読者の数で言えば、ChatGPT は後者 2 つのサービスの 3 倍です。
今年 7 月、GPT-5.6 ファミリ (Sol、Terra、Luna) と ChatGPT Work のリリースにより、その成長エンジンが再び勢いづきました。
しかし、最も注目すべき変数は、クロードの突然の出現です。
2023 年 9 月のリストの初版では、クロードはこの人物を見つけさえしませんでした。現在、トラフィックが大幅に増加しただけでなく、今年初めに米国の有料ユーザー数で銀のスプーンを持って生まれたジェミニを一時的に上回りました。
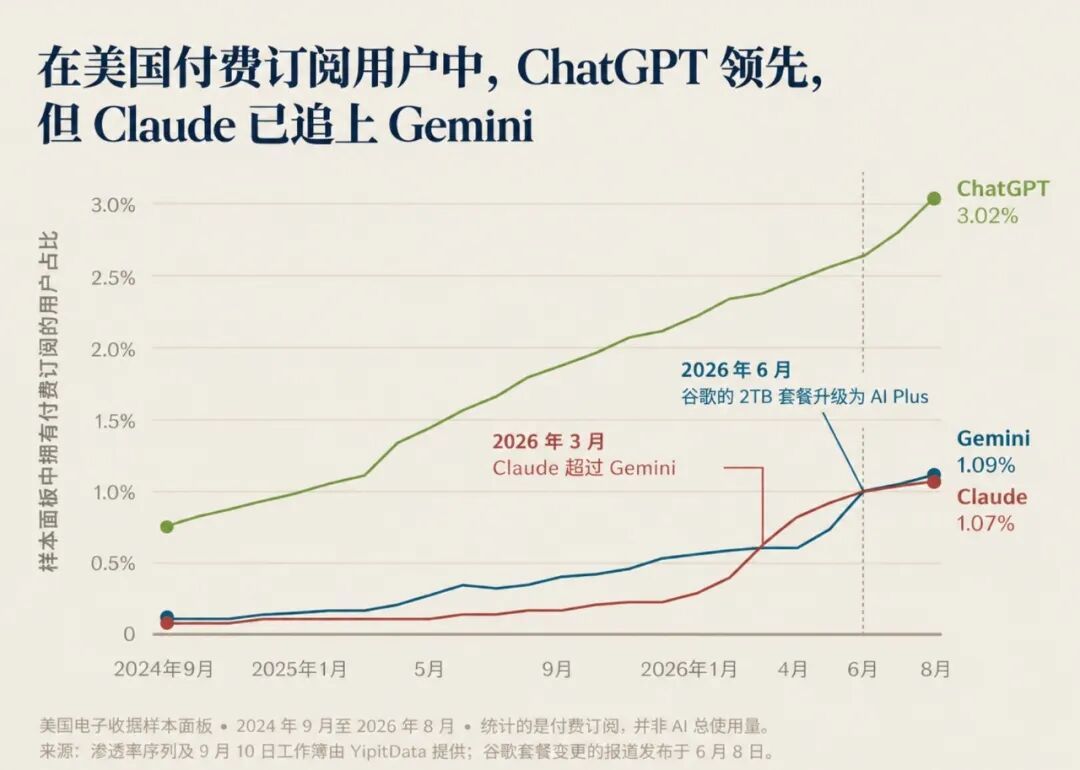
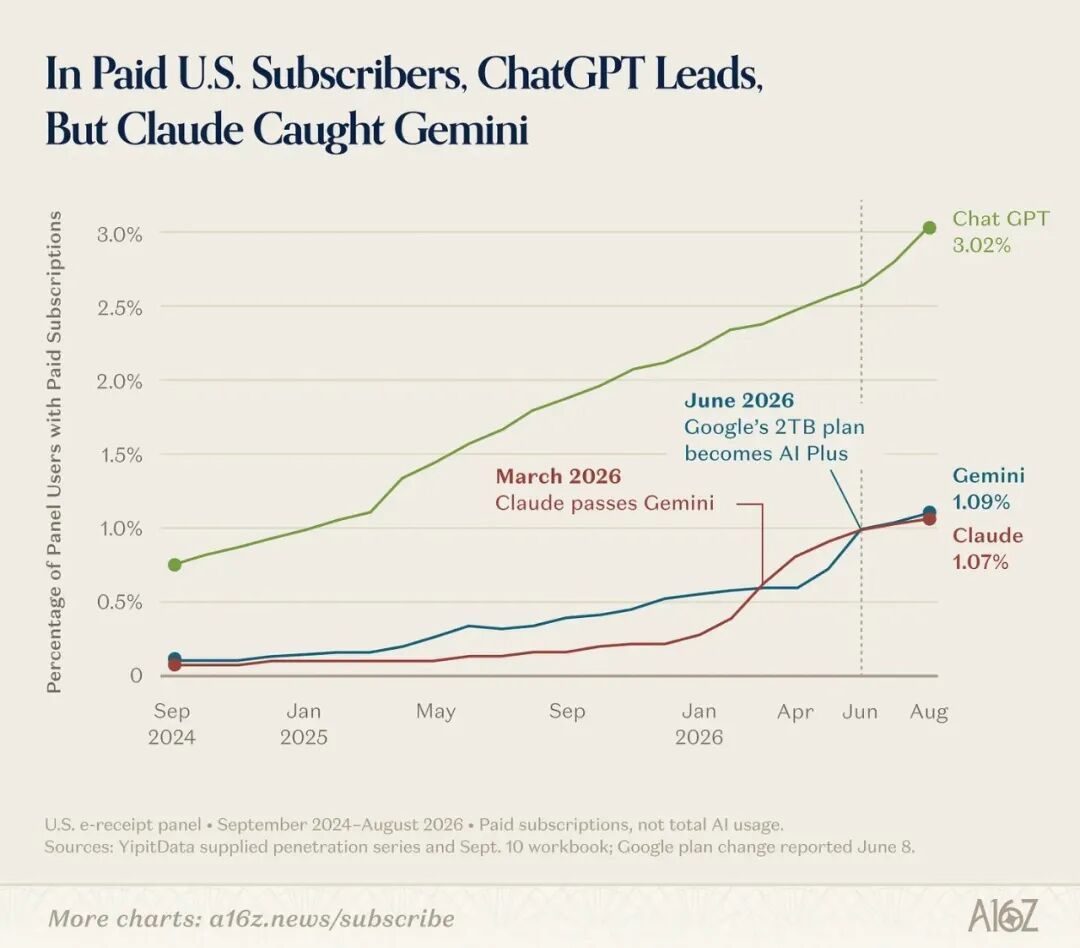
結局のところ、Anthropic のプレイ スタイルは、すべて 1 つの大きな奇跡にかかっています。
ChatGPT がすべてを実現しようとし (個人財務、就職活動、さらには健康のためのツールを立ち上げ)、Google がクリエイティブ モデル (Lyria 3 Pro、Gemini Omni) に飛びついた一方で、Claude はほぼ完全にプロシューマーに焦点を当てていました (Claude Design、Code Review)。
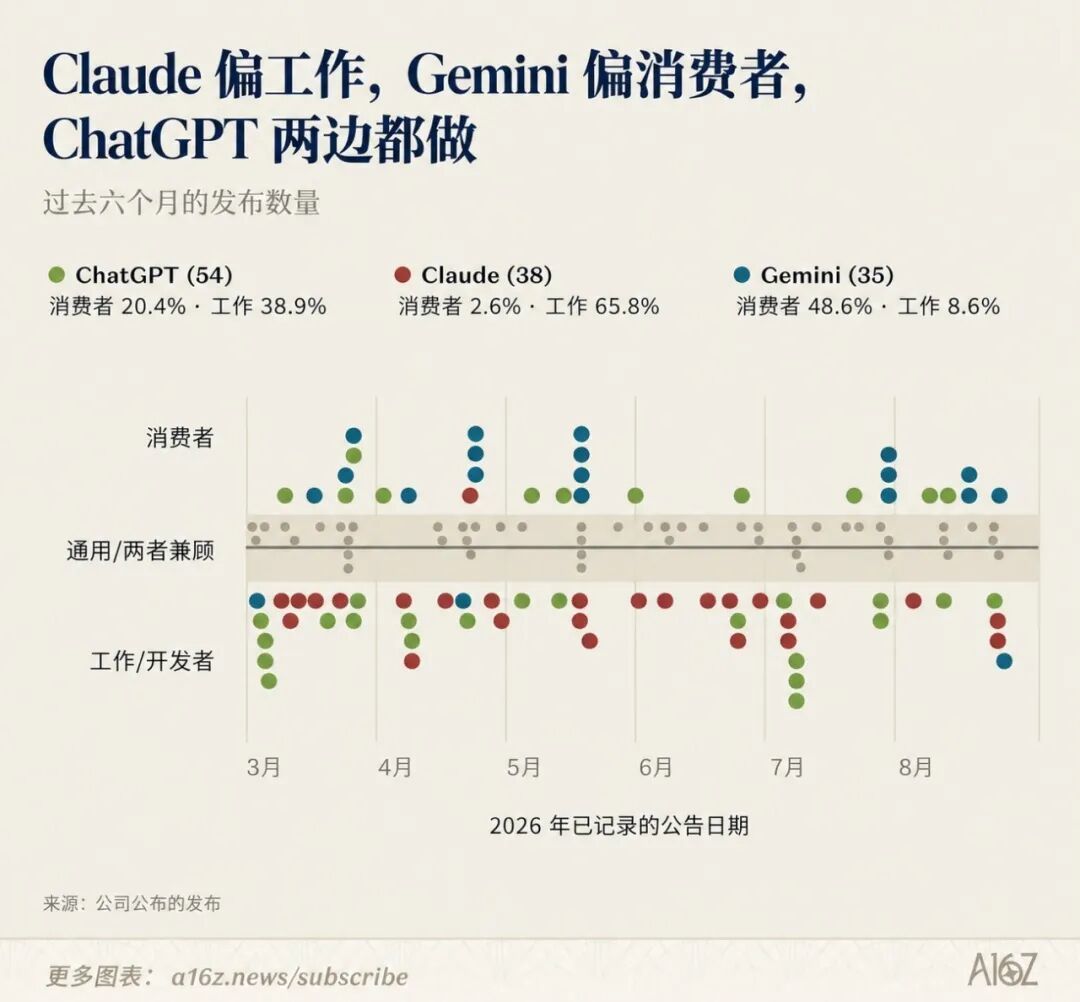
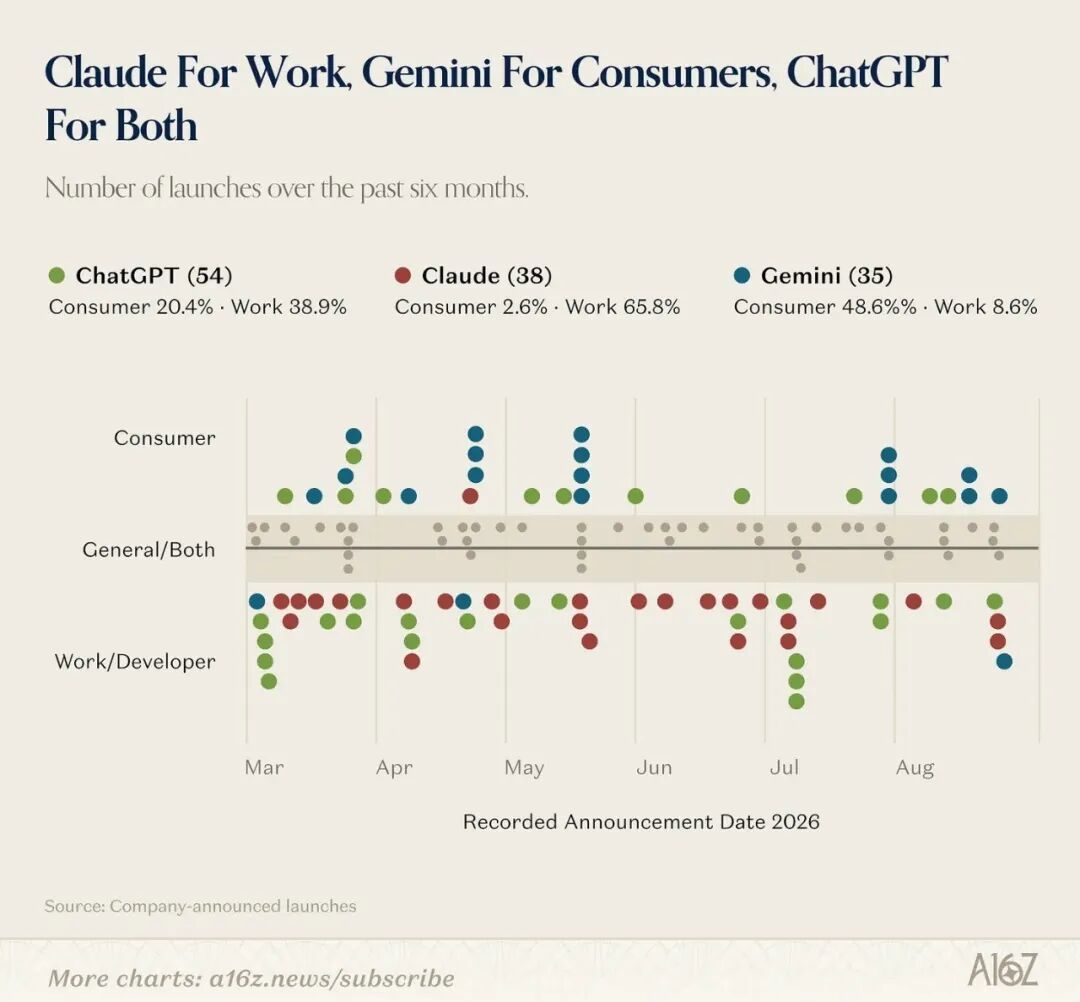
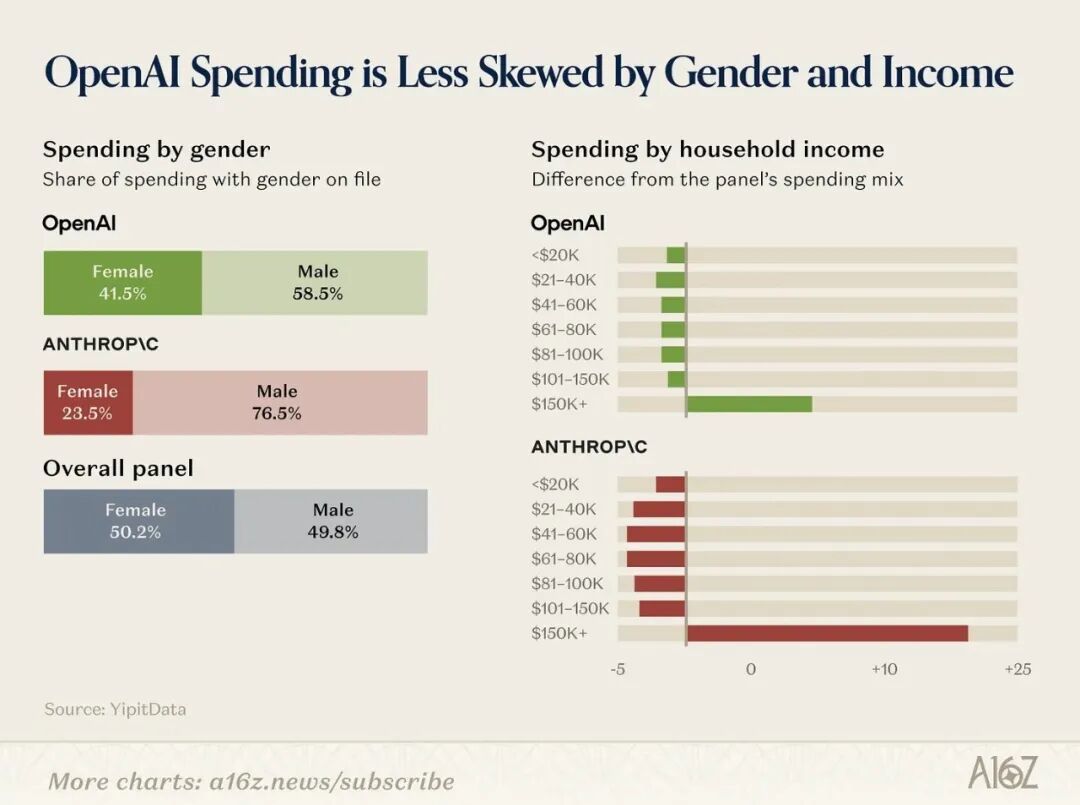
さらに、Anthropic は広告には決して触れないことを明らかにしました。その優れたモデルにより、C エンド ユーザーからのサブスクリプションが重要な収益源になりつつあります。
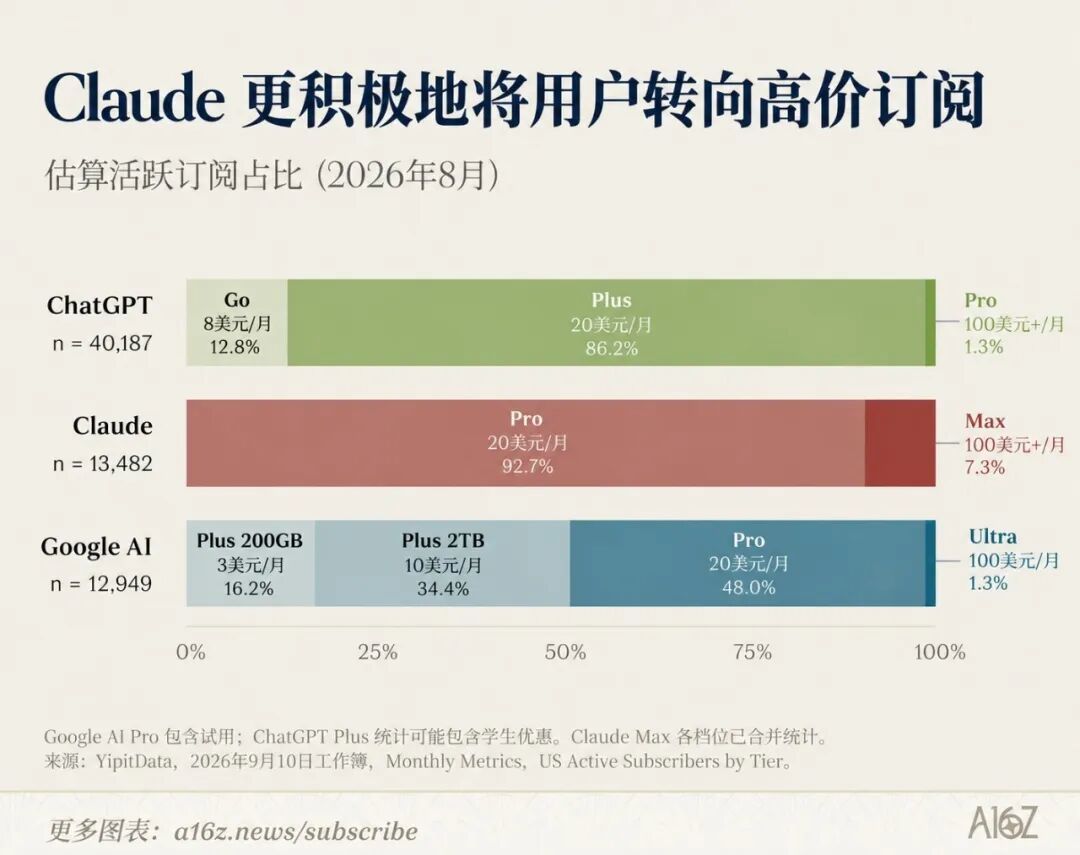
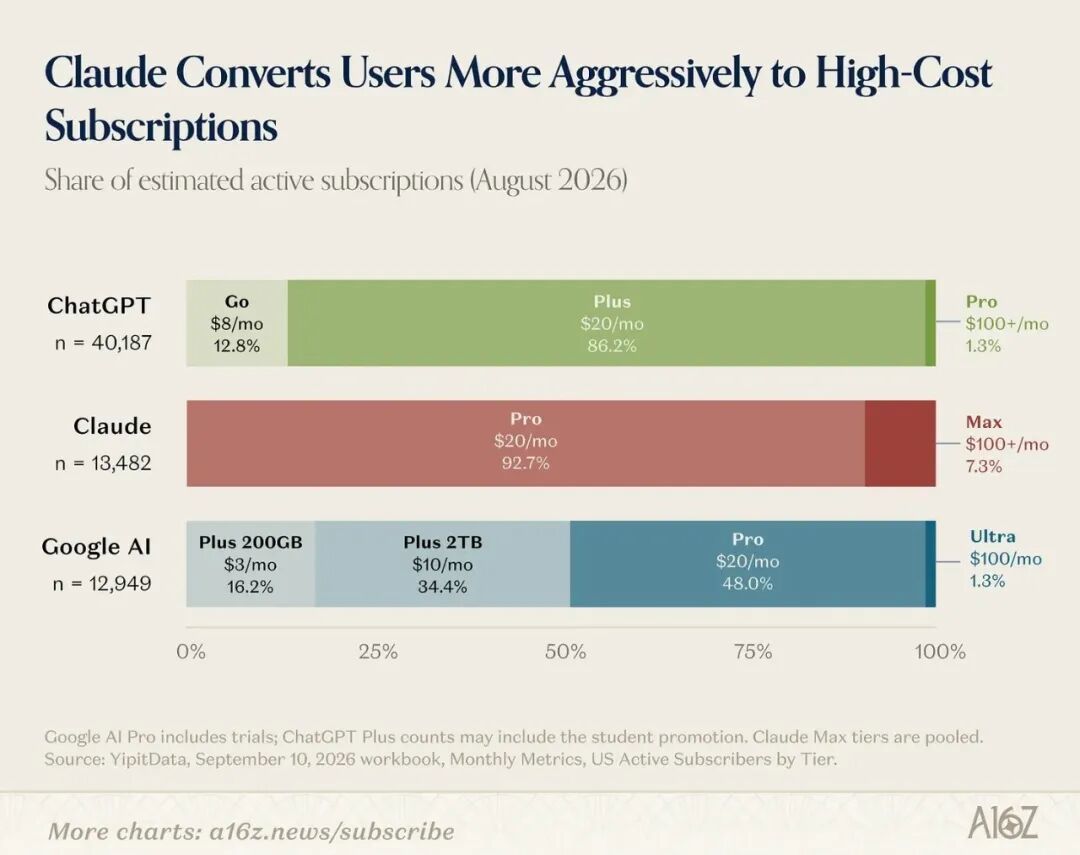
Claude の月額最大 100 ドルの最高級個人サブスクリプション プランでは、有料ユーザーの 7.3% が料金を支払いました。比較のために、同じ価格のパッケージにおける Google と ChatGPT のコンバージョン率はそれぞれわずか 1.3% と 1.1% でした。
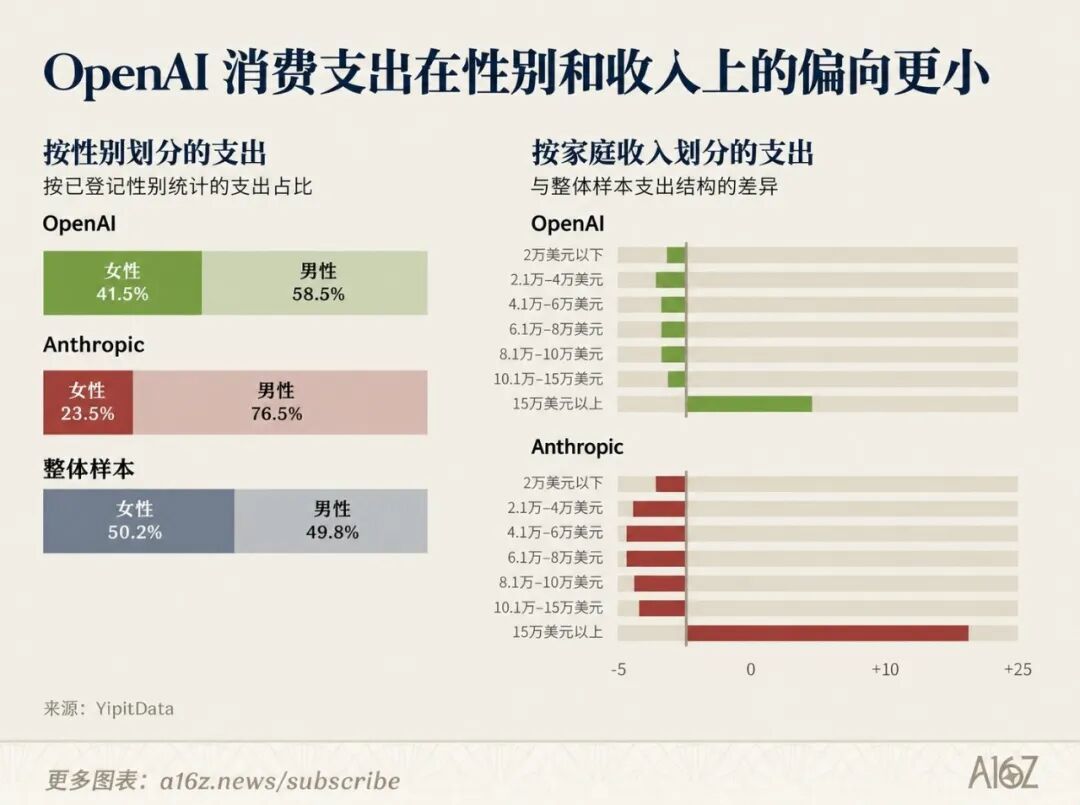
さらに、データによると、ChatGPT 購読者のわずか 8% のみが Claude も購読していることが示されています。
新興企業はどうすれば大企業の肉挽きから逃れることができるでしょうか?
トラフィックが ChatGPT に吸い取られ、Superhuman や Canva などの従来の SaaS 大手が AI を既存のワークフローにシームレスに組み込むと、スタートアップに残された生存空間は無限に圧縮されます。
しかし、巨人の影で生き残る方法はありません。この目的を達成するために、a16z は 4 つの経験をまとめました。
まず、排他的な差別化モデルをマスターします。
一般的な大型モデルがどれほど強力であっても、特定の垂直フィールドで究極を達成することはできません。 Suno (トラフィックで 19 位、収益で 7 位) と イレブンラボがその最良の証拠です。クリエイターにとって、ユニークなビジュアル スタイル、サウンド テクスチャ、独自のトレーニング データはすべて、お金を払う価値があります。
第二に、彼らに勝つことはできないので、全員に参加してください。
人気のあるコード エディター Cursor (#35 に急上昇) は、複数のラボからのモデルの呼び出しをサポートしています。ユーザーにとっては、特定の大手メーカーのエコシステムに縛られるよりも、業務に応じて最も便利なモデルに自由に切り替えられるほうがずっと楽しい。
さらに、巨人が触れたくない「隠れたコーナー」に入り込みます。
コンプライアンス ポリシーとプライバシーに関する懸念は、まさに新興企業にとっての堀です。医療プライバシーに焦点を当てた OpenEvidence は、米国の医師コミュニティの 50 ~ 60% に浸透しています。そして、このリストから意図的に除外された NSFW (アダルト コンテンツ) AI アプリケーションは、実際にはトラフィック リストの 20% 以上を占めています。
名声のために巨大企業が沈むことを敢えてしない市場は、野蛮な成長の温床です。
最後に、ソフトウェアの入り口は Google Docs と ChatGPT によって占有されているため、物理的な入り口を占有しましょう。たとえば、AI 録音ハードウェア Plaud は、その「デバイス + サブスクリプション」モデルのおかげで、消費者支出リストで 16 位にランクされました。
巨人も注目しています。メタはミューズをスマートグラスに組み込み、AI電子ペットまで開発した。 OpenAI による io Products の買収には、その表面にハードウェアを書き込むというさらなる野心があります。
しかし、巨大企業であろうと新興企業であろうと、今日の消費者向け AI は本質的に避けられない問題に直面しています。それは、ビジネス モデルが単一すぎるということです。
一方で、AI 以前の時代、インターネットの基本的なロジックは「毛は羊から得られる」というものでした。つまり、私たちは広告を犠牲にしてコンテンツを無料で視聴します。しかし、AI 時代では、大規模モデルの計算能力コストは驚くほど高く、AI メーカーは無料のトラフィックと引き換えに資金を費やす余裕がありません。
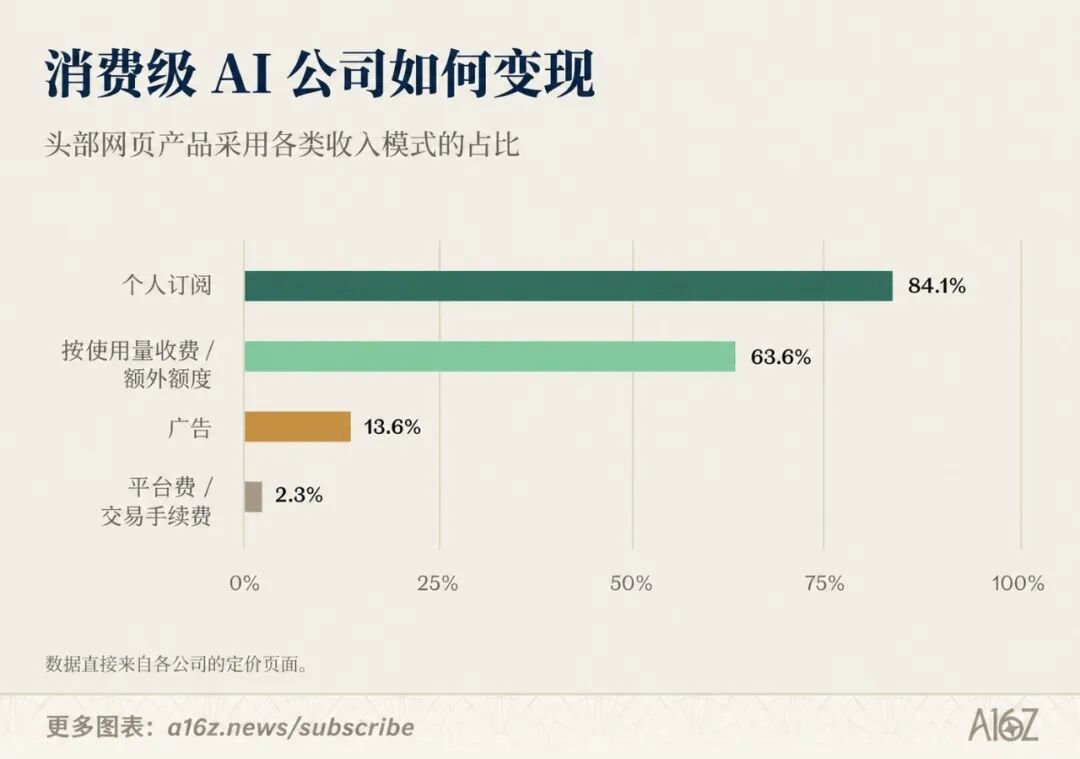
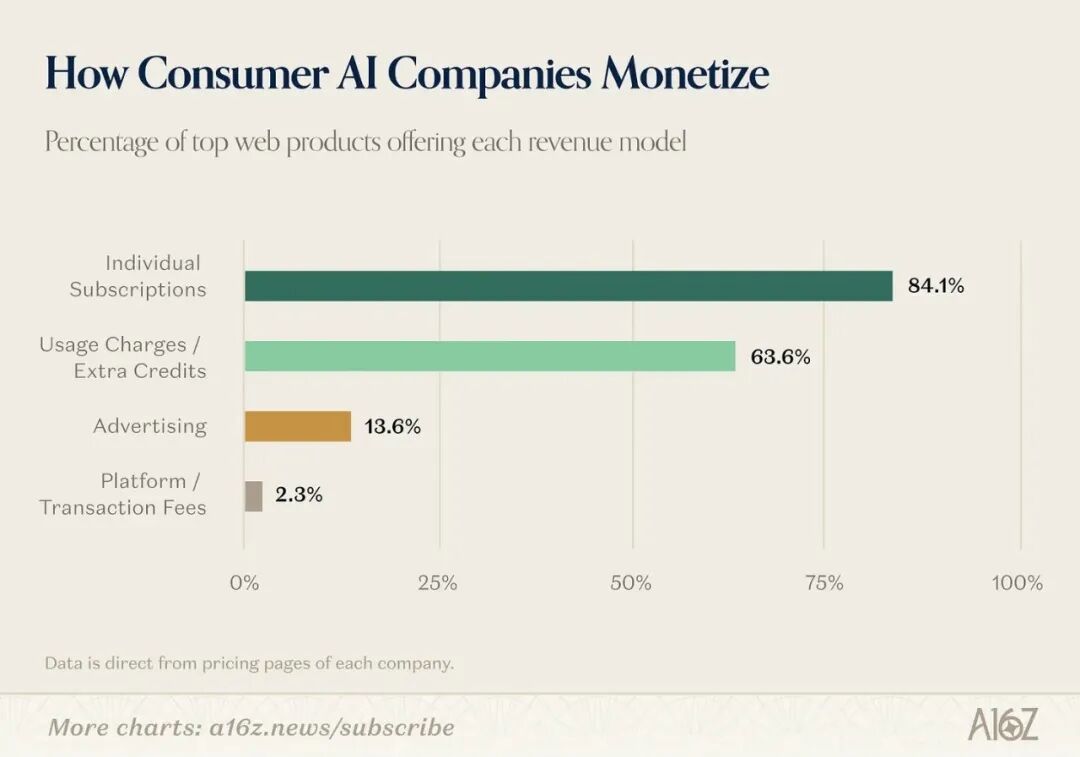
a16z が数えた 44 の AI ネイティブ製品のうち、84% がサブスクリプションの販売によって、63% がコンピューティング能力割り当ての販売によって収益を上げています。
一方で、実際の実行能力を備えた AI エージェント (インテリジェント エージェント) が次のビジネス モデル革命を引き起こしています。
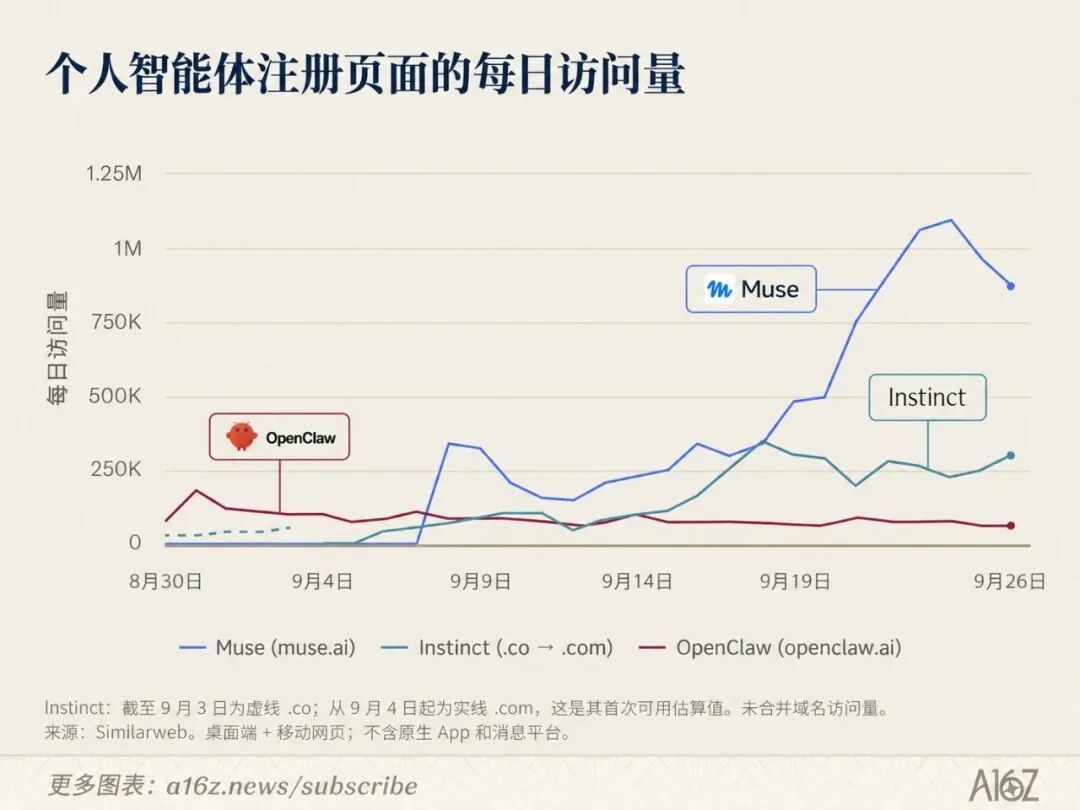
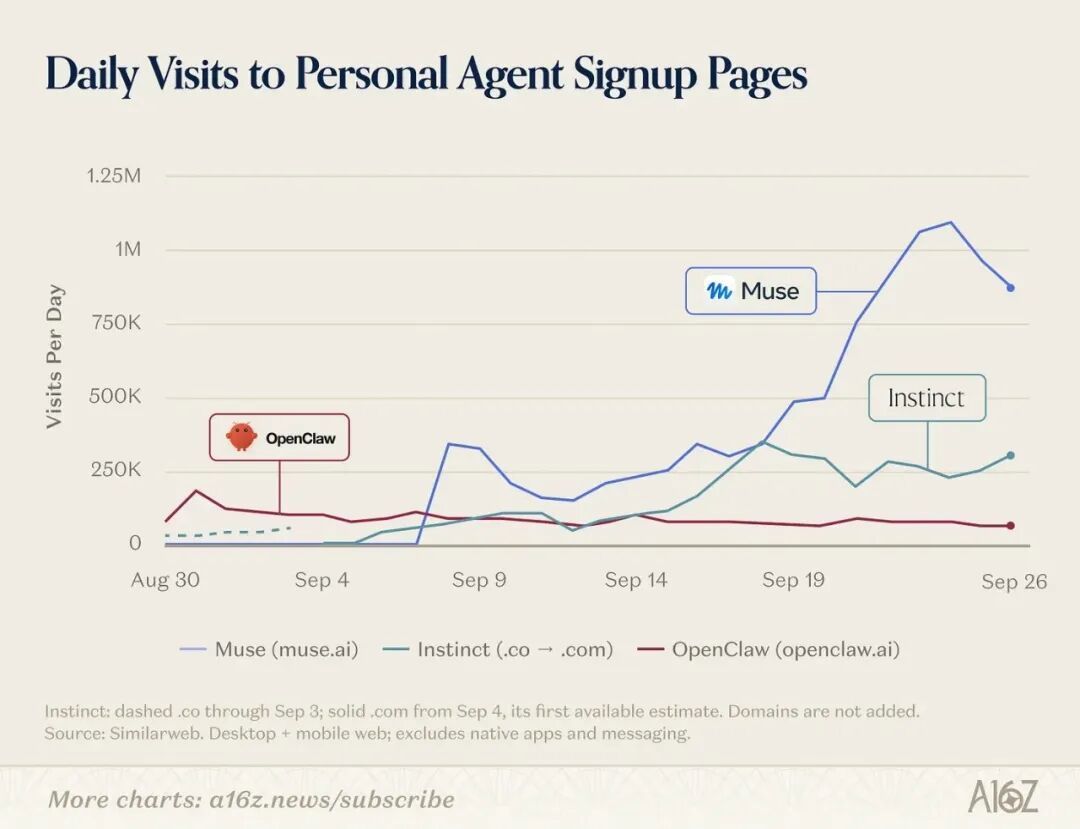
半年前、誰もがまだ Agent は使いにくいと不満を抱いていました。現在、Muse や Grok Bot などのパーソナル エージェント製品には数百万人のアクティブ ユーザーがいます。
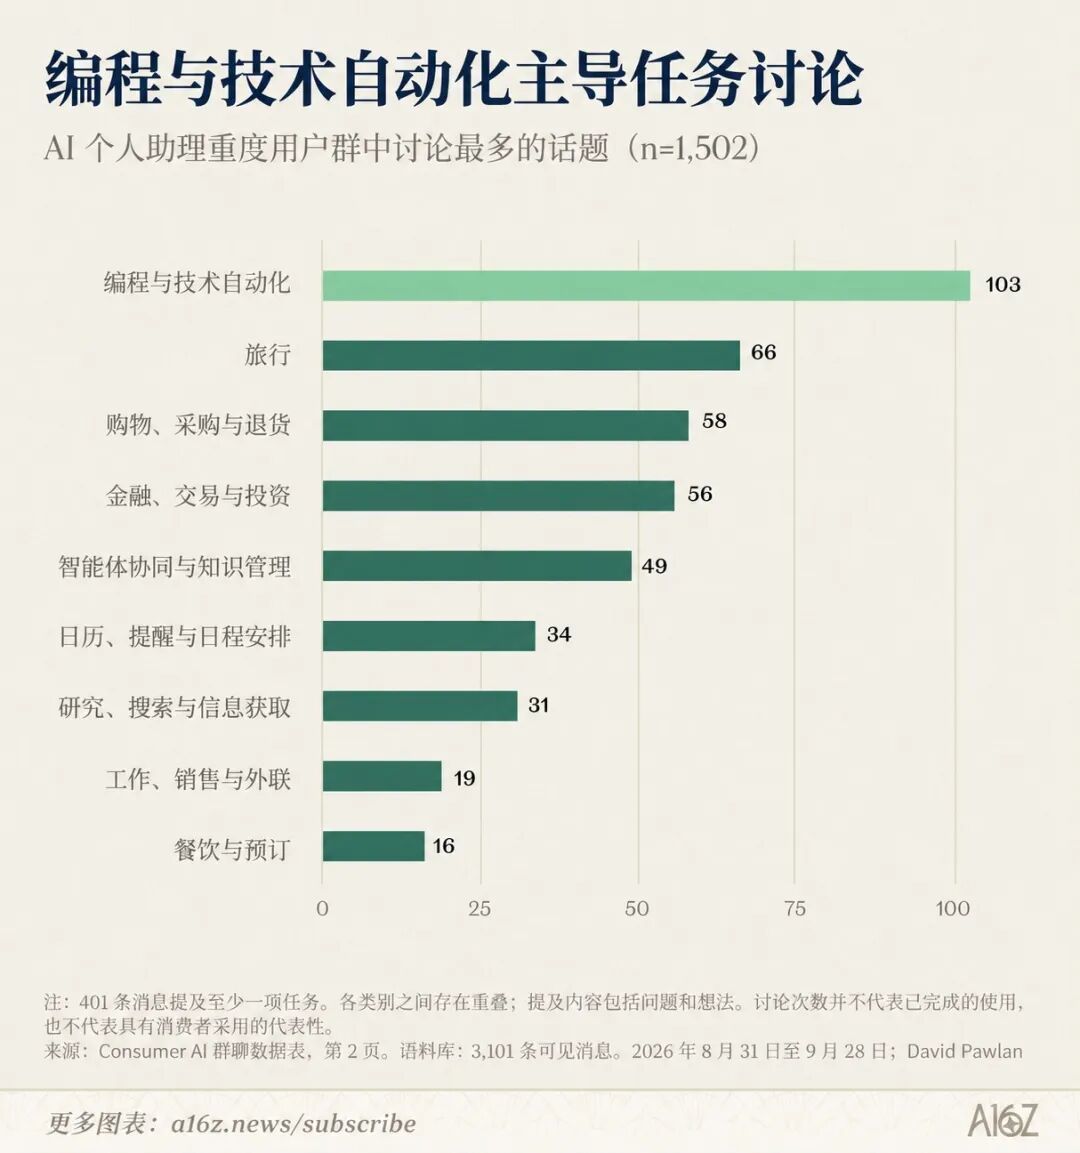
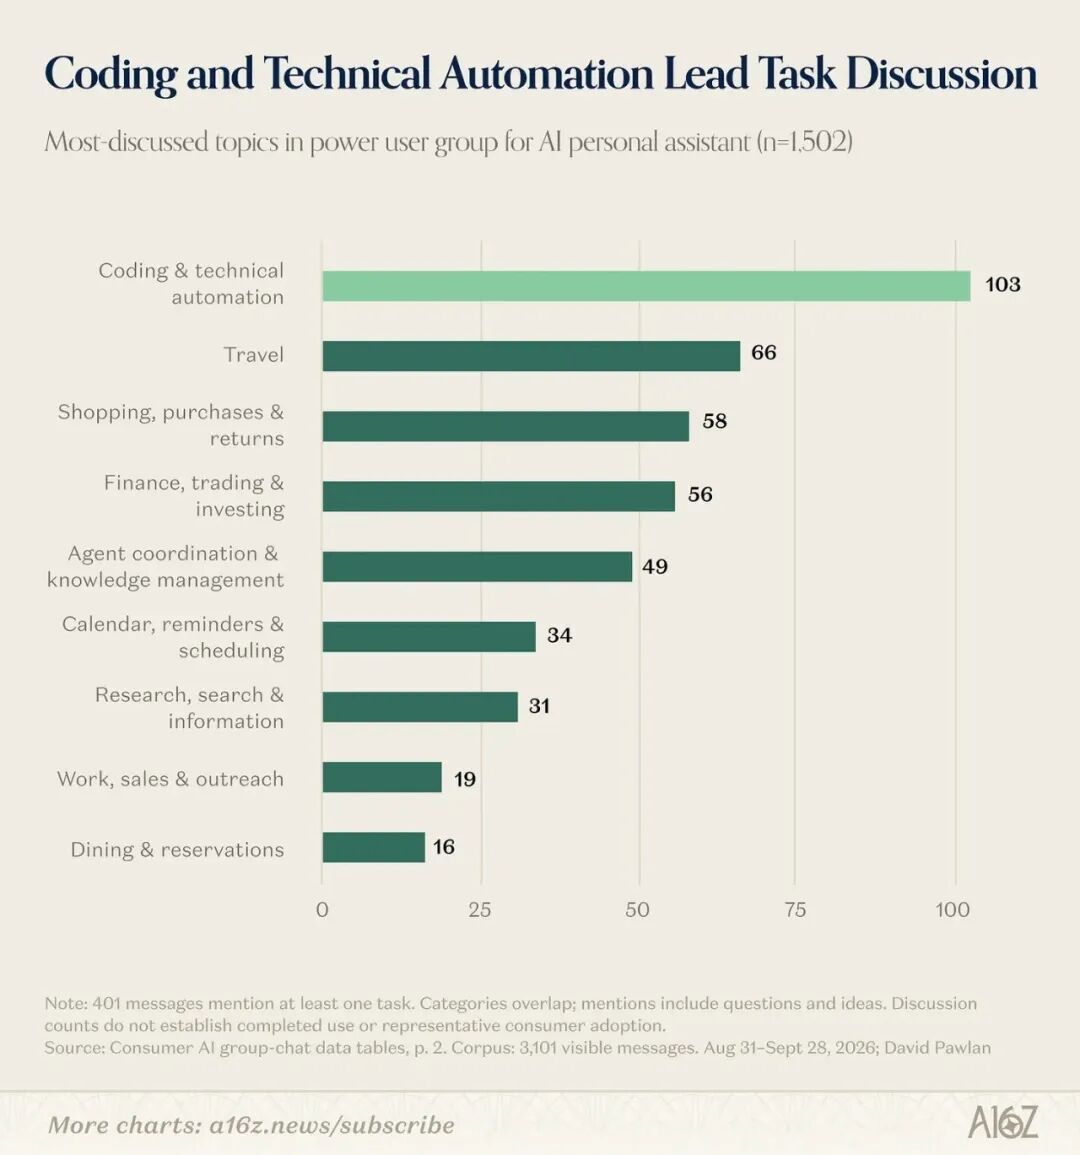
AssistantBenchmark データによると、エージェント向けのアプリケーション シナリオで最もよく議論されるのは、プログラミングと技術的な自動化です。
さらに重要なのは、AI がトランザクションの入力をマスターすると、ユーザーに 20 ドルの面倒なサブスクリプション料金を請求する必要がなくなることです。従来のインターネット プラットフォームと同様に、販売者に「テイク レート」またはアフィリエイト マーケティング料金を請求することができます。
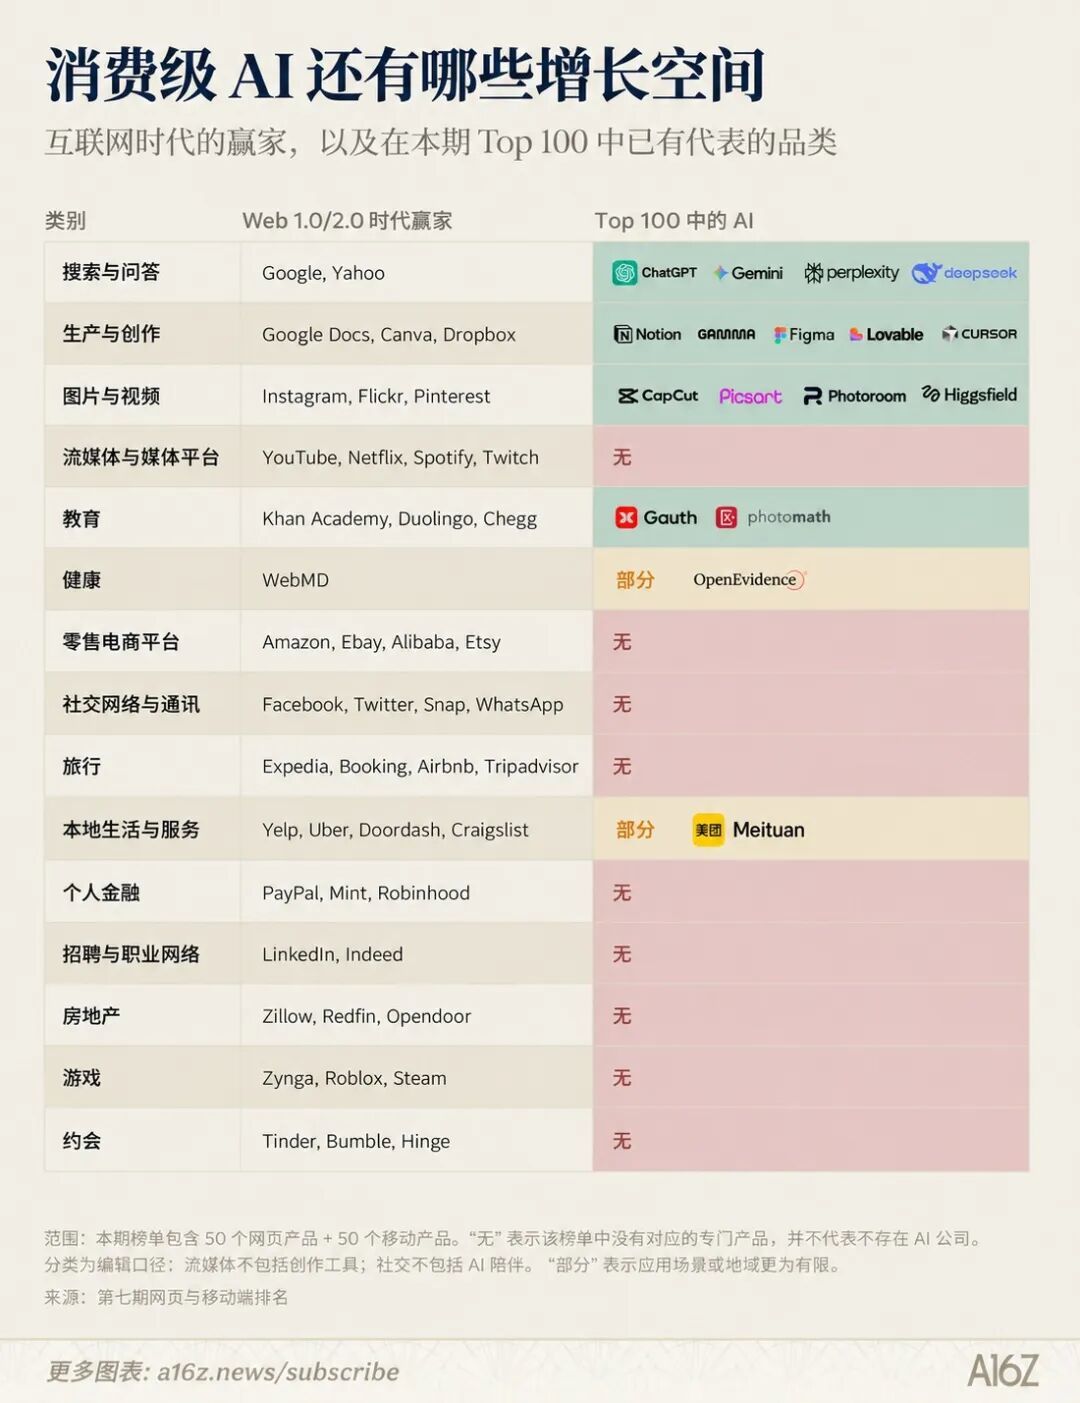
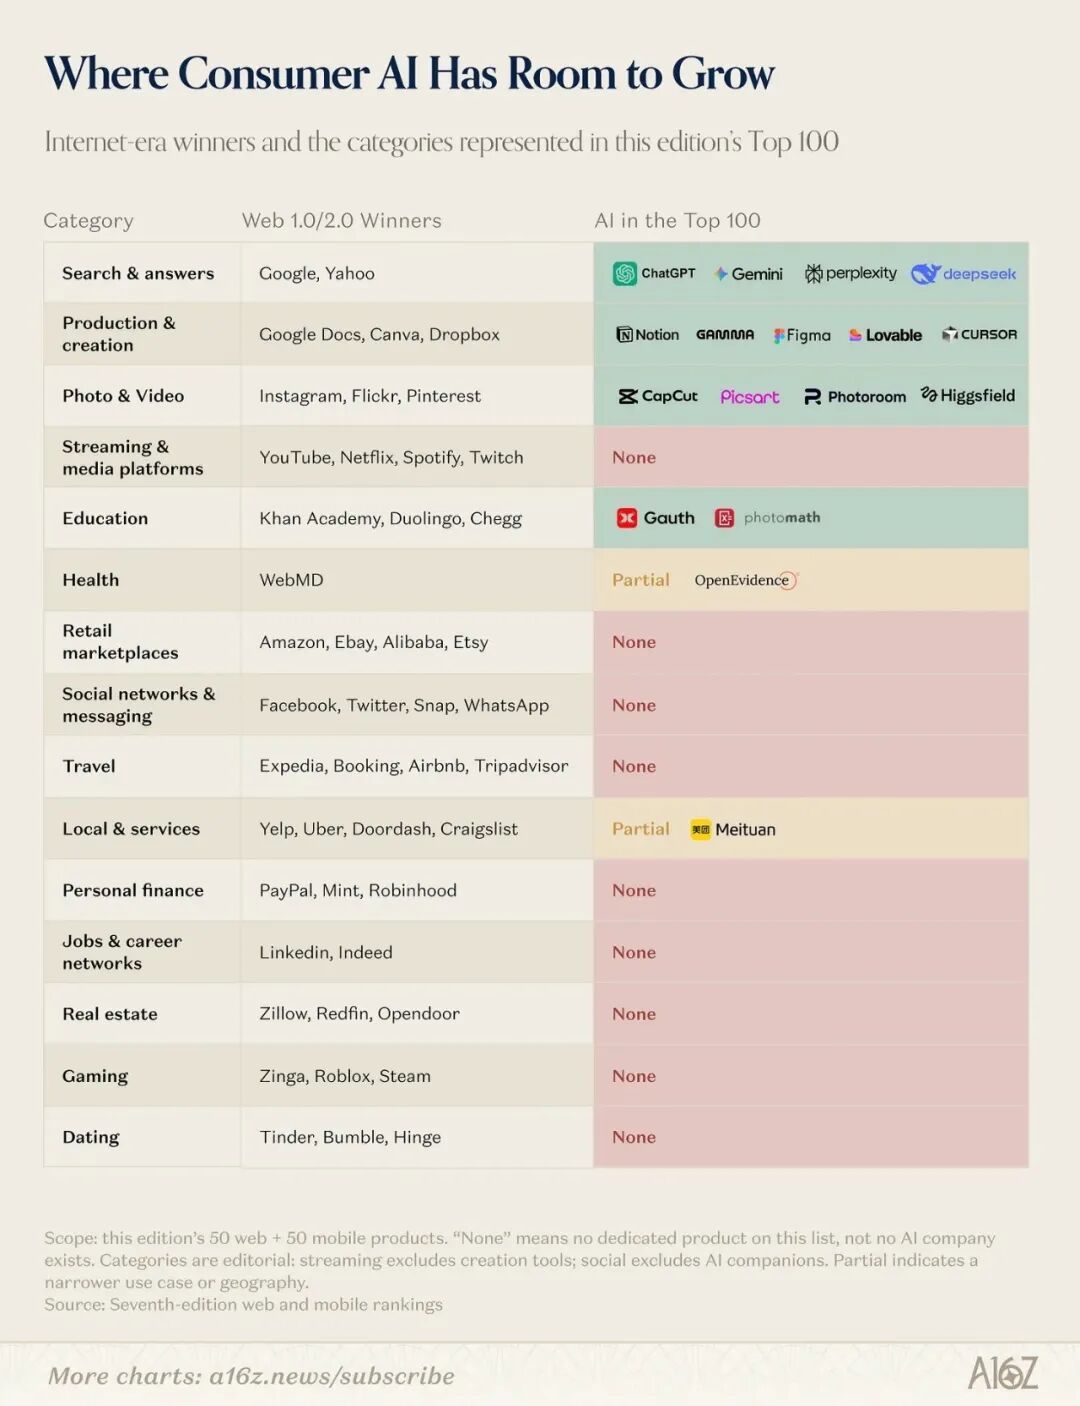
一言で言えば、コンシューマ AI の前半は 1% のスーパー プレーヤーのためのカーニバルです。誰もが Prompt の魔法に夢中になっており、高いコンピューティング能力に対して喜んでお金を払います。
しかし、AI が次の時代のモバイル インターネットになりたいのであれば、困難な変革を完了する必要があります。それは、「ユーザーから毎月の使用料を徴収する」SaaS ツールから、「トランザクションから水を抽出する」インフラストラクチャに移行するか、インターネットの古典的な広告モデルを再発見することです。
a16z がレポートの最後で述べたように、サブスクリプションは今後もプロフェッショナル ツールの本拠地となるでしょう。しかし、広告と取引の手数料モデルが実際に機能し、一般の人が各会話で消費されるトークンを注意深く計算する必要がなくなったときにのみ、AI の魔法がすべての人の日常生活に真に訪れることになります。
そして、その日は私たちが思っているよりも早く来るかもしれません。
コメント