
要約:
人工知能データセンターの建設ブームは、世界のエレクトロニクス産業のサプライチェーンにますます広範囲な影響を与えています。これまで市場では、DRAMメモリ、NANDフラッシュメモリ、SSD、GPUなどの製品の供給逼迫と価格高騰が発生していましたが、現在では一見普通に見えるプリント基板(PCB)さえも深刻な不足に陥り始めています。 PCB メーカーがより多くの生産能力を利益率の高い AI サーバーの注文にシフトするにつれて、従来の PC、ラップトップ、家庭用電化製品は新たな供給圧力に直面しています。
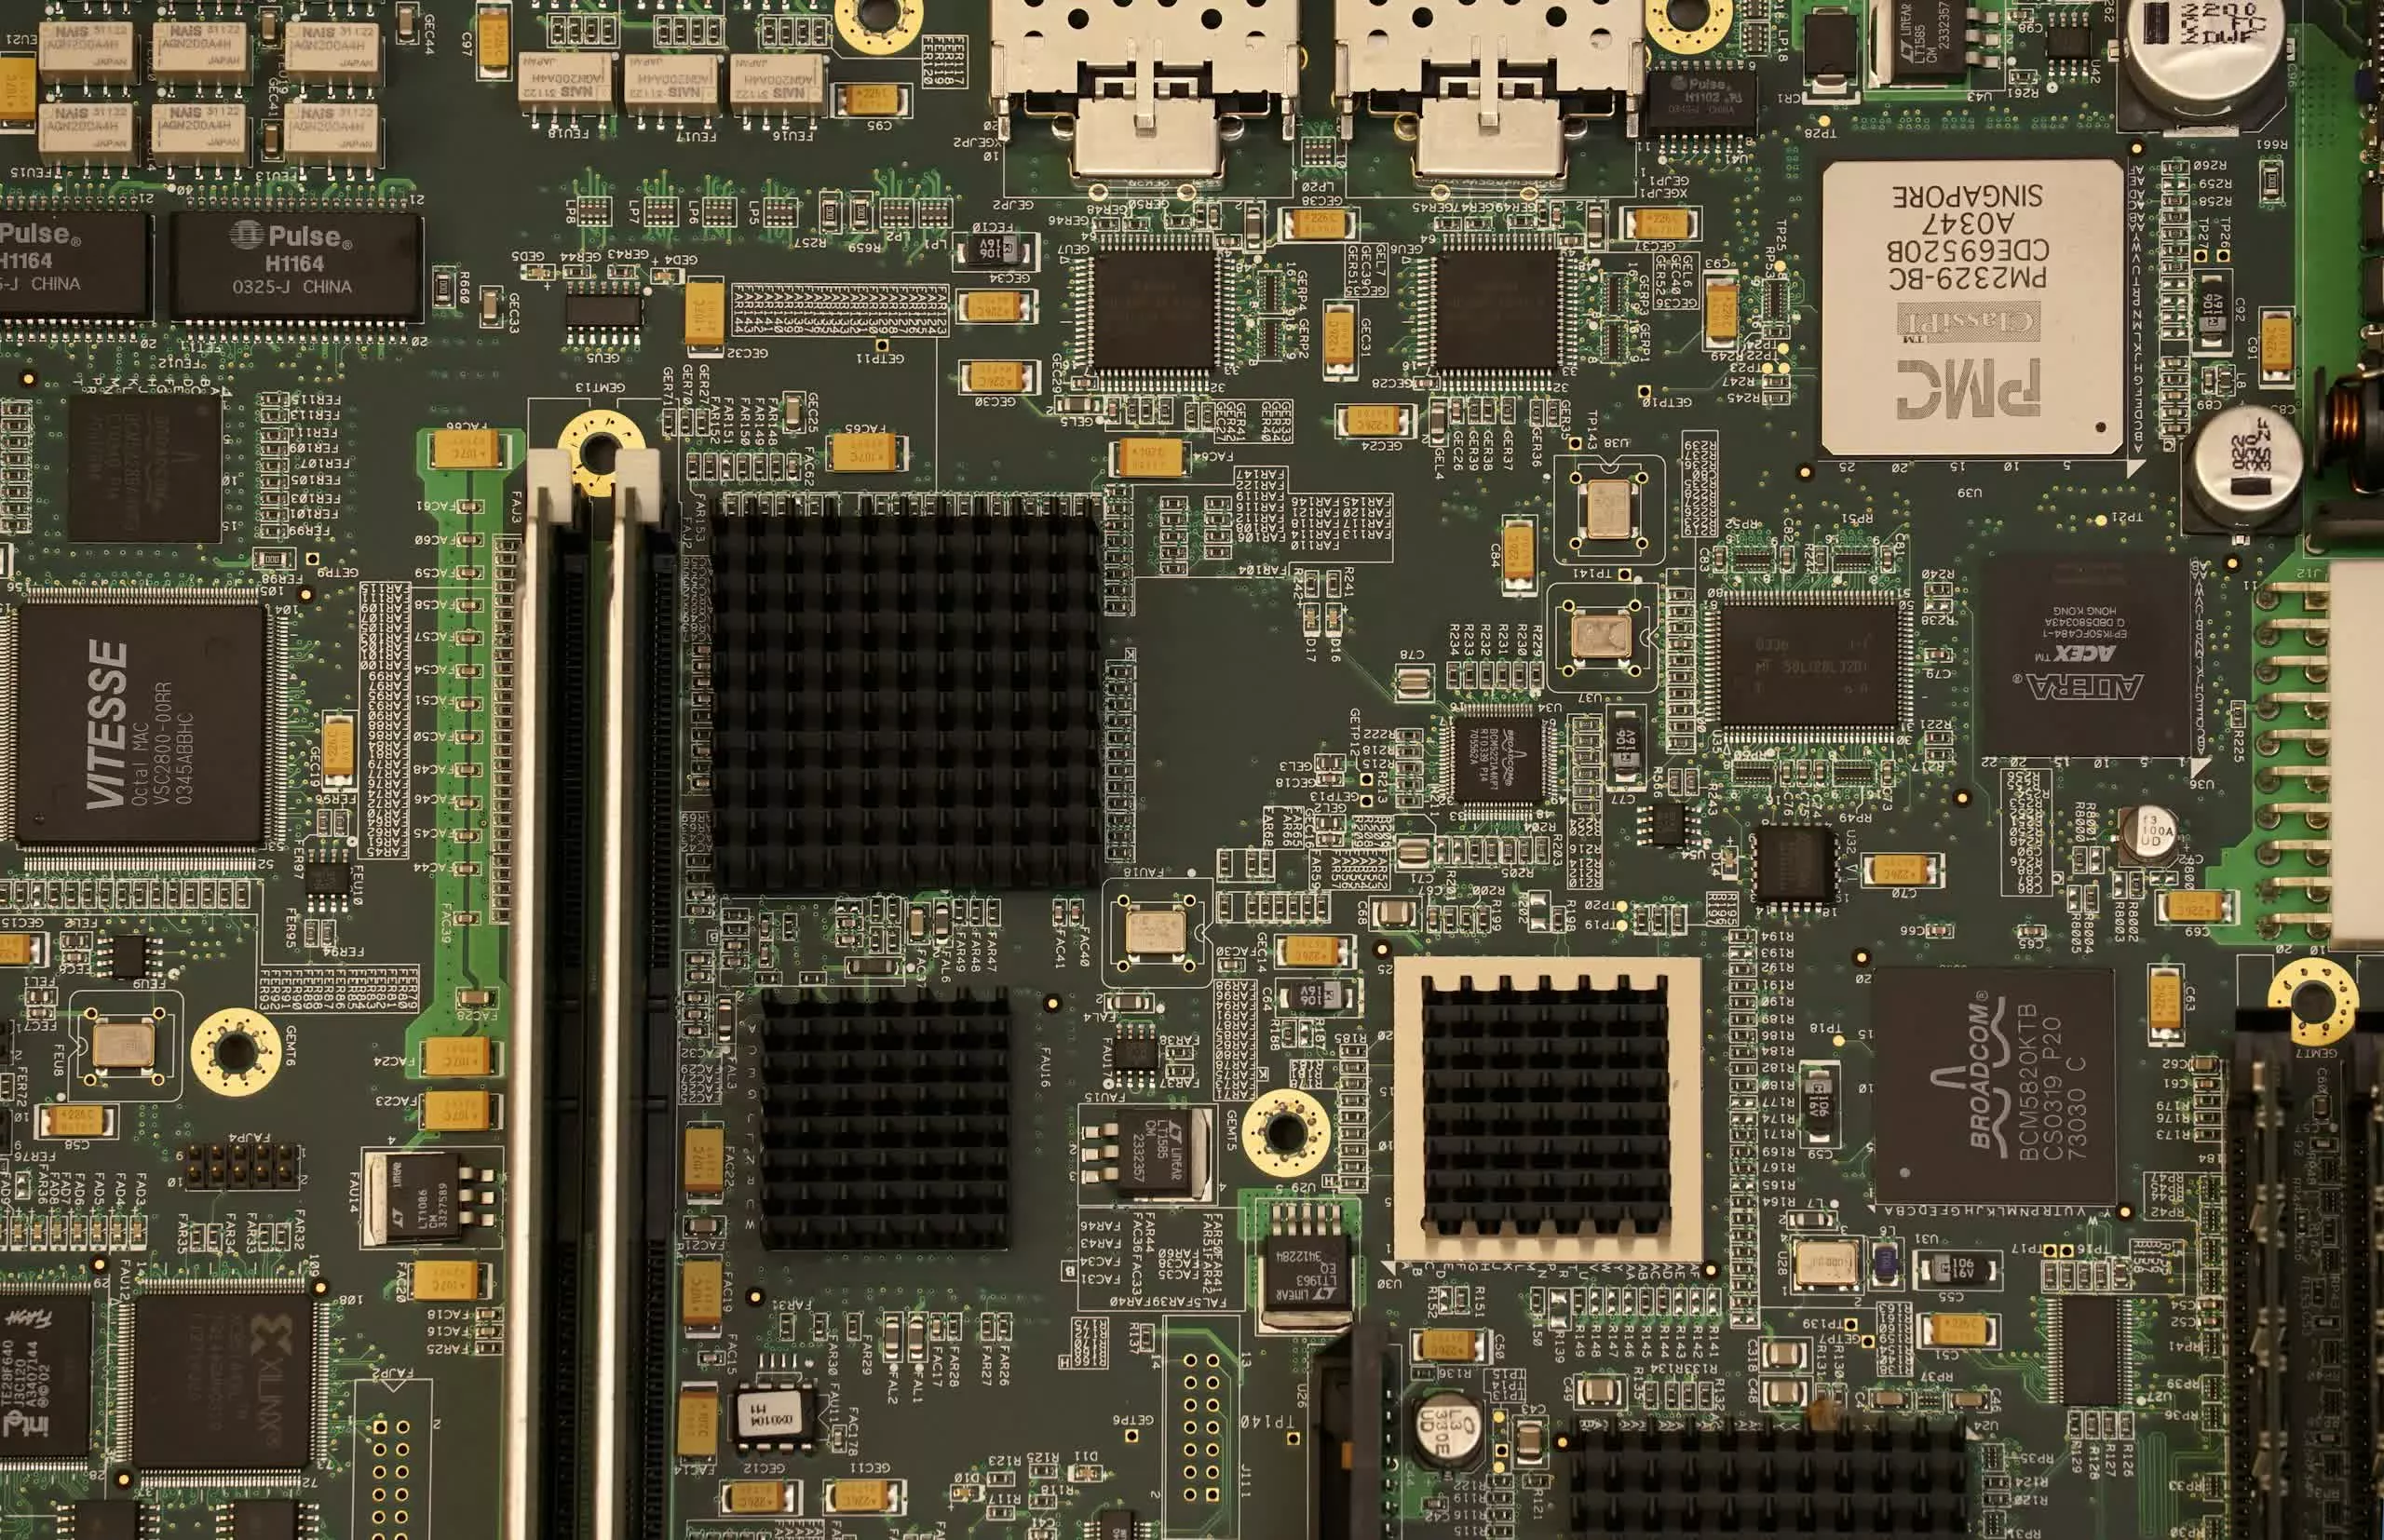
日経アジアの報道によると、HPやDellなどのPCメーカーは、2027年の製品計画を策定する際に、将来的に回路基板を十分に供給できるかどうか懸念し始めているという。米国のPCメーカーの幹部は、世界のPC出荷台数は来年も引き続き減少すると予想されているが、同社は生産ニーズを満たすためのPCBの入手に依然として苦労していると語った。
この状況は非常に珍しいものです。従来の市場ルールによれば、PC 需要の減少は通常、コンポーネント供給への圧力も減少することを意味しますが、現在の状況はまったく逆です。 AI サーバーの構築は世界中の PCB 製造リソースを大量に消費しており、家庭用電化製品メーカーは市場の需要が弱いにもかかわらず適切な生産サポートを確保することが不可能になっています。
問題の核心は、AI サーバーで使用される回路基板が通常の PC マザーボードとは大きく異なることです。
通常のデスクトップ マザーボードは通常、比較的従来型の多層 PCB 構造を採用していますが、ハイエンド AI サーバーは多数の GPU、CPU、メモリ、高速相互接続デバイスを搭載する必要があるため、回路基板の信号完全性、放熱容量、電気的性能に対してより高い要件が求められます。これらの回路基板は多くの場合、数十層の構造を採用し、高速データ伝送時の信号の安定性を確保するために低損失の銅張積層板と特殊なガラス繊維材料を使用します。
製造はより難しく、単価もより高額になるため、PCB メーカーは必然的に生産ラインを AI サーバーの顧客に割り当てることに積極的になります。メーカーにとって、ハイエンド AI サーバー回路基板の製造に必要な設備時間と材料リソースは、通常の消費者グレードの回路基板複数枚に相当する可能性があり、AI インフラストラクチャの顧客は通常、より強い購買力と支払い意欲を持っています。
その結果、当初デスクトップ マザーボード、ラップトップ マザーボード、グラフィックス カード PCB の生産に使用されていた生産能力の一部が、徐々に AI サーバーの分野に移管されています。
さらに深刻な問題は、PCB の最も基本的な原材料である銅張積層板 (CCL) に起因します。
銅張積層板は、プリント回路基板を製造するための中心的な基本材料であり、通常はグラスファイバークロス、樹脂、銅箔でできています。その後、メーカーはその表面に回路線を処理し、多層積層を通じて完全な PCB 構造を形成します。
台湾の PC メーカーは、銅張積層板の価格が現在 7 月の少なくとも 12 倍に達していると日経アジアに語った。この増加は、上流の材料の供給制約が急速に悪化していることを反映している。ただし、これは 1 社が提供する市場フィードバックであり、銅張積層板のすべての仕様が同じ量だけ向上したことを意味するものではありません。
同時に、世界の大手銅張積層板サプライヤーからの注文は 2030 年まで予定されています。同社が 2028 年までに現在の生産能力を 3 倍に増やす計画を立てているとしても、既存の受注残は依然として膨大です。
これは、問題はもはや PCB メーカーが生産拡大に意欲があるかどうかに限定されるのではなく、上流の材料サプライヤーが十分な原材料をタイムリーに供給できるかどうかを意味します。
PCB メーカーも現在、納期を延長しています。あるサプライヤーは、自社製品のかなりの部分の納期が2倍になったと述べた。別の企業は、今新規注文を提出した場合、納品されるのは 2028 年後半になる見込みであることを明らかにしました。
したがって、一部の注文の納期は 30 か月に達しています。製品開発と生産サイクルを事前に計画する必要がある PC メーカーにとって、この状況は 2027 年、さらには 2028 年の製品供給手配に深刻な影響を与えるでしょう。
生産能力を拡大するのは簡単な作業ではありません。 PCB業界は、機器を購入し、工場を建設し、原材料の供給を確保する必要があることに加えて、専門的および技術的な人材の深刻な不足にも直面しています。
メーカーが投資を拡大するにつれ、豊富な経験を持つ PCB エンジニアや生産技術者が競争の対象になります。報告によると、PCB 産業に関連する技術職の給与は 20% ~ 30% 増加しました。このことは、企業の生産拡大にかかるコストをさらに増大させるとともに、工場を建設したとしても、すぐには期待される生産能力に達しない可能性があることを意味します。
この PCB 供給の逼迫は他の業界にも影響を及ぼし始めています。
日本の企業キヤノンは今週、AI産業による回路基板と関連部品の不足のため、今年8月以来一部の生産活動が制限されていると発表した。医療機器生産への影響により、キヤノンは今年度、医療機器事業で約900億円の売上高が減少する見通しだ。
これは、AI インフラストラクチャ構築が従来のエレクトロニクス業界に与える影響が、もはや PC やグラフィックス カードに限定されないことを示しています。医療機器、産業用電子機器、および複雑な回路基板に依存するその他の製品も影響を受ける可能性があります。
同時に、PCB 不足により、以前のメモリ危機に重畳的な影響が生じています。
2026 年以降、DRAM と NAND フラッシュ メモリの価格は上昇し続けており、PC メーカーは製品構成と価格戦略を再評価する必要がありました。市場調査会社ガートナーは、メモリやその他の主要コンポーネントの価格上昇により、低価格コンピュータの生産を維持することがますます困難になるため、500ドル以下の価格のPCは2028年までに徐々に消滅する可能性があるとさえ予測している。
グラフィックス カード市場も無縁ではありません。 Nvidia GeForce RTX 5080 を例にとると、米国の一部の小売チャネルでの価格は 2,000 米ドル近くであり、元の公式希望小売価格よりもはるかに高くなっています。
現在、PCB も価格上昇と供給逼迫の仲間入りを果たしています。これは、PC 業界が直面するコスト圧力がさらに拡大していることを意味します。
PCB はコンピューターの材料費全体に占める割合はそれほど大きくありませんが、かけがえのない基本コンポーネントであることは注目に値します。マザーボード、グラフィックス カード、ラップトップのいずれであっても、チップ、メモリ、電源モジュール、その他のコンポーネント間の接続を完了するには回路基板に依存する必要があります。 PCBの供給が不足すると、メーカーがCPU、GPU、メモリを入手したとしても、マシン全体の生産を完了できなくなります。
NVIDIA は、専門の基板メーカーと協力関係を確立することで、高度なパッケージングとチップ基板の生産能力を事前に確保し始めました。日本のイビデン、韓国のサムスン電機、台湾の新星電子はいずれも関連協力体制に入った。このうち新興電子は今後3年間で関連生産能力を現在の2.5倍に拡大する計画だ。
ただし、チップ パッケージ基板と通常の PCB は技術的には関連していますが、相互に完全に置き換えることはできません。 AI チップ用の高度な基板に対する需要の高まりにより、回路基板業界チェーン全体でのリソース競争もさらに激化しています。
2027 年の PC 市場にとって、現在の状況は特に警戒に値します。たとえ消費者の需要が引き続き低迷したとしても、結果として PC メーカーは調達コストを下げることができない可能性があります。それどころか、AI サーバー顧客からのハイエンド PCB に対する強い需要により、従来の家電製品の生産リソースが引き続き圧迫される可能性があります。
将来的には、マザーボード、グラフィックス カード、ラップトップはすべて、PCB コストの上昇と納期の延長の影響を受ける可能性があります。まだ具体的な小売価格調整を発表している PC メーカーはありませんが、メモリ、SSD、GPU の価格はすでに全般的に上昇しているため、PCB の供給危機により家電製品の価格引き下げの余地がさらに弱まるのは間違いありません。
産業の観点から見ると、この危機は AI インフラストラクチャの拡大の裏側を明らかにしました。AI は、最先端の GPU、HBM、高度なプロセス ウェーハをめぐって競争しているだけでなく、これまで市場が特別に注目していなかった基本的な電子製造リソースを大量に消費しています。
世界の資本と製造能力が AI データセンターに傾き続けると、従来の PC 業界は、たとえ成熟した製品設計と販売チャネルを持っていたとしても、通常の回路基板が原因で計画どおりに生産を完了できない可能性があります。
コメント