
要約:
市場調査機関 Counterpoint Research が発表した最新の統計によると、
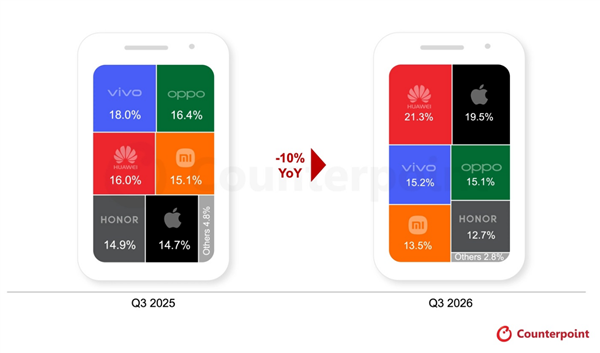
中国のスマートフォン市場が密かに複占パターンを形成していることがわかりました。ファーウェイとアップルの2大ブランドは競合他社を徐々に引き離しており、その差は広がり続けている。
最新の統計によると、2026 年第 3 四半期の中国のスマートフォン全体の出荷台数は前年同期比 10% 減少し、2012 年以降の同時期の最低出荷台数の記録を樹立しました。業界全体の縮小は市場機関の以前の予想をはるかに上回っていました。
この業界の業績不振の主な理由は、世界的なメモリ チップの価格が上昇し続けており、上流コンポーネントの全体的な供給が逼迫しており、これが完成機メーカーの生産コストを直接押し上げていることです。
細分化されたブランドの市場シェアデータから判断すると、ファーウェイとアップルの合計出荷台数は市場全体の40.8%を占め、前年同期の総シェアと比較して大幅に増加し、市場の縮小によって解放された増分スペースをほぼすべて使い果たしています。
このデータは、ストレージ コストが上昇し続ける業界サイクルの中で、主要 2 ブランドがハイエンド市場に深く関与しており、それが強いリスク耐性をもたらしていることも裏付けています。コスト圧力はブランドプレミアムを通じて伝わり、逆に業界の再編を通じて市場シェアをさらに拡大することができます。
中低価格帯市場をターゲットとする残りの国内携帯電話メーカーのほぼすべてが、メモリチップの異常な価格高騰が続いた影響で、程度の差こそあれ市場シェアの低下を経験しており、すでにわずかな利益率はさらに圧迫されている。
現在の上流コンポーネントのコスト上昇は、近年ピークに達しています。部品調達コストの上昇を社内のコスト削減で十分に吸収できなくなっている中堅メーカーが増えています。価格を上げるか、赤字で商品を販売するかというジレンマに直面することになる。
端末市場の値上げ幅が拡大し続ける中、当初は携帯電話の買い替えを計画していた多くの消費者が、積極的に買い替えサイクルを延期し、その後の電子商取引の販売促進を待ってから新しい携帯電話を購入するようになりました。また、よりコストパフォーマンスの高い旧モデルを購入するために、中古携帯電話市場に直接アクセスして整備済携帯電話を購入するユーザーも多くいます。
消費者のこの種の様子見行動は、新しいスマートフォンに対する市場の需要をさらに弱め、来る 2026 年の第 4 四半期には新しいスマートフォンの販売にさらなる成長圧力をもたらすでしょう。業界全体の回復ペースは、以前の予測よりも遅くなる可能性があります。
ストレージコストの上昇によってもたらされるマシュー効果は、現在の市場の差別化をさらに強化するでしょう。中核となるハイエンドブランドのプレミアム機能を持たない中堅メーカーは、生き残ることがますます困難になるだろう。将来的には、国内スマートフォン市場の複占パターンは長期にわたって残り、他の国内ブランドが突破口を開く余地は残るだろう。
コメント