
要約:
英国の「フィナンシャル・タイムズ」紙の報道によると、マスク氏はスペースXとテスラの合併の可能性を支持しており、両社の事業のほとんどを同じ上場会社に統合することを望んでいる。この取引は取締役会、株主、規制当局からなる独立委員会による複数の承認を経る必要があり、合意に達するかどうかはまだ不透明だ。
報道によると、両社の市場価値を合わせた額は約 3 兆 5,000 億米ドルです。この取引が成立すれば、ロケット、人工衛星、電気自動車、人工知能、ロボット工学などの事業が同じ会社の傘下に収まることになる。フィナンシャル・タイムズ紙は、このアイデアをマスク氏の「世紀のギャンブル」と評した。その中心的な賭けは、AI と AI の運用をサポートする巨大なコンピューティング インフラストラクチャです。
経済的ニーズが生じています。マスク氏は今週投資家に計画を発表した際、来年の新たなAIデータセンターの容量目標を10ギガワット(GW)に引き上げた。レポートが参考にしているのは、2027年の米国市場全体の予測規模は25~50GWだということだ。業界で一般的に使用されている1ギガワット当たり約500億米ドルという建設コストの見積もりによると、マスク氏の目標に相当する総費用は5000億米ドルに達する可能性がある。
上記の数値は建設目標とコストの見積もりであり、実施された投資とみなされません。
合併によりマスク氏の支配力がさらに強化される可能性がある
テスラの取締役会に近い人物によると、潜在的な取引はスペースXがテスラを買収するために株式を発行する形になると予想されている。マスク氏は特別議決権株の特別クラスを通じてスペースX社の約85%の議決権を握っている。彼のテスラ株は約20%だ。
関係者によると、この取り決めによりマスク氏は合併後の会社の過半数の支配権を得る事になるという。
報告書は、テスラがコーポレートガバナンスと、2018年の巨額のストックオプション付与やテスラによる太陽光発電会社ソーラーシティの買収など、過去数年間にマスク氏の報酬を巡って多くの法的紛争を抱えていると指摘した。取締役会に近い関係者は、合併によってマスク氏と取締役会を長らく悩ませてきたガバナンス体制が変わる可能性があると考えているが、これが買収を推進する主な理由ではない。
現在、両社は合併シナリオを評価するために独立した取締役会委員会を設置しています。この取引にはテスラ株主の大多数の支持と世界中の関連規制当局の承認も必要となる。
マスク氏は、利益相反規定のため、これらの委員会とこの取引について話し合うことはできないと述べた。同氏は合併について公に話すことを「地雷原でのタップダンス」に例えたが、それでも支持を明確にした。
支持者は統合について楽観的だが、懐疑論者は注意がそることを懸念している
支持者らは、合併により会社構造が簡素化され、両社が推進を予定している先端チップ製造プロジェクトなど、さまざまな事業や共同投資での協力が促進されると考えている。
ディープウォーター アセット マネジメントの投資家ジーン マンスター氏は、スペース X には長期的な成長に向けた複数のビジネス チャンスがあり、統合会社は成長投資家にとって魅力的なものになると考えています。
しかし、かつてテスラを積極的に支援し、現在もスペースX株を保有している投資家のロス・ガーバー氏は、異なる見解を表明した。同氏は、テスラは電気自動車市場における優位性の一部を失い、ロボット事業はいまだ期待を満たしておらず、財務実績も低迷しているため、マスク氏にスペースXと合併する強い動機を与えていると考えている。対照的に、市場はスペースXに対して楽観的な見方をしている。株価は変動しますが、ほとんどの場合、発行価格よりも高い状態が続きます。
ガーバー氏はまた、このうち約 2 兆ドルが十分なサポートに欠けている可能性があると考え、両社の評価額を合わせたプレミアムに疑問を呈した。これは同氏の個人的な判断であり、市場が認識する評価の結論ではありません。
フィナンシャル・タイムズ紙は、合併後の会社は「多様化されたグループ割引」に直面する可能性もあると指摘した。投資家は、事業期間が長すぎると経営陣の注意がそらされたり、企業の内部資本配分が市場より効率が悪くなるのではないかと心配するかもしれません。
3 セットのインセンティブ プラン、潜在的な給与総額は 1 兆 7,000 億米ドル
合併提案にはマスク氏の巨額の報酬協定も含まれている。
SpaceX は今年初めに xAI を統合した後、2 つの事業に対応するマスクのインセンティブ プランを維持したと報告されています。このうち、本来のSpaceX事業と連動した計画の最高額は5,500億ドル、本来のxAI事業と連動した計画の最高額は1,500億ドルとなっている。
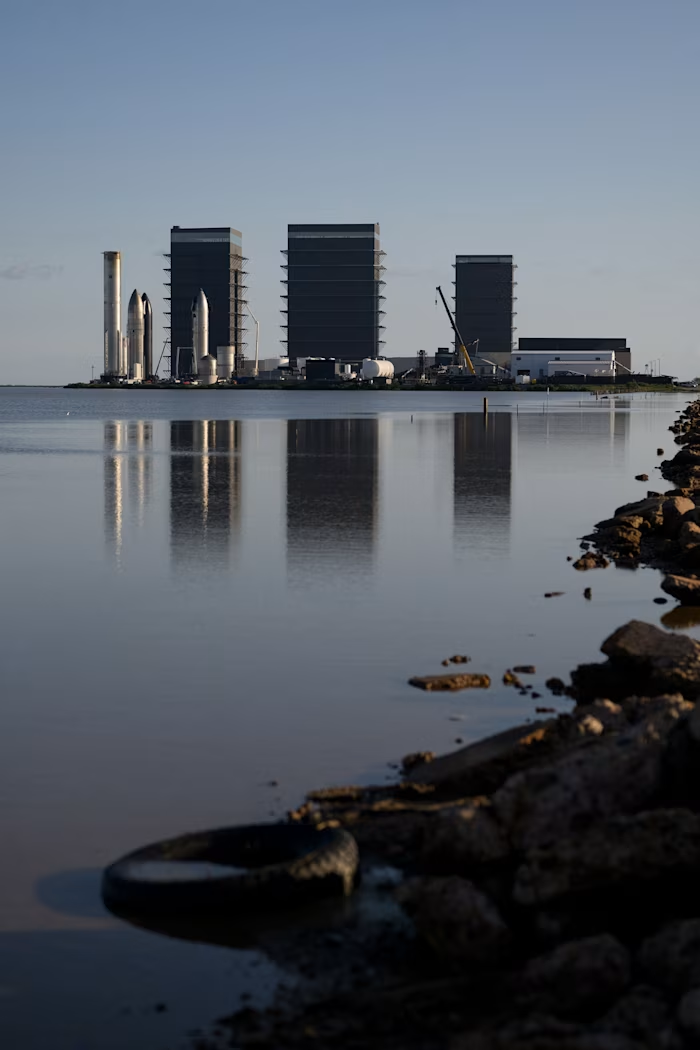
テスラには、最大 1 兆ドル相当の譲渡制限付株式計画もあります。合併後もこのプログラムがスペースXに維持される場合、3つの潜在的な賞金は合計1兆7000億ドルとなる。
これらの数字は、実際の収入ではなく、関連条件が満たされた場合の潜在的な報酬を表しています。報告書で言及されている評価条件には、同社の市場価値のほか、恒久的な火星コロニーの確立、データセンターの軌道投入、無人タクシー車両の配備、100万台以上の人型ロボットの販売などの目標も含まれている。
コンピューティングパワーのレンタルは大規模な拡張をサポートできますか?
AI インフラストラクチャ ビジネスにおいて、マスク氏は需要の拡大だけでなく、コンピューティング電源のレンタル価格の継続的な上昇にも賭けています。
フィナンシャル タイムズ紙によると、SpaceX はリース期間が頻繁に調整される契約を使用しているのに対し、Amazon、Microsoft、Google などの成熟したクラウド サービス プロバイダーは顧客と複数年契約を結ぶことを好みます。コンピューティング能力の価格が上昇し続ければ、SpaceX は価格改定を通じて同じインフラからの収益を増やす機会を持つことになる。
マスク氏は、AI モデルの継続的な進歩により、電力 1 ワットあたりで生成できるインテリジェンスのレベルが向上し、顧客にとってインフラストラクチャの価値がさらに高まると考えています。
SpaceX 幹部らは、同社の最新の契約により、新しいコンピューティング施設の建設費用は 1 年以内に回収できると述べた。この状況が続けば、同社はその後の拡大を支えるために必要な多額の資本をすぐに生み出す可能性がある。ただし、これは経営陣が最新の契約から得た収益を表したものであり、すべての施設が同じ回収期間を達成すると結論付けるのに信頼できるものではありません。
ニューヨーク大学の金融教授であるアスワス・ダモダラン氏は、SpaceX が AI のコンピューティング ニーズを満たすことができれば、AI インフラストラクチャ市場の次の段階で重要な地位を占める機会が得られると考えています。
しかし、このアイデアはいくつかの条件に依存します。企業のAI導入の進展が妨げられ、十分な経済的利益が得られない場合、コンピューティング能力の需要と価格が圧迫される可能性があります。建設目標を達成できるかどうかは、資金とプロジェクトの実行能力にも依存します。
AI インフラストラクチャのリースは、SpaceX のビジネスの焦点の変更も意味します。ダモダラン氏は、SpaceXの上場文書では当初、自社のAIサービスをサポートするためにデータセンターを使用することが想定されていたと指摘した。マスク氏は依然として両方のバランスを取ることが可能だと主張しているが、短期的なコンピューティング能力が限られているため、同社が独自の AI モデルのトレーニングを遅らせていると報告されている。
コメント