
要約:
世界のエネルギー情勢は、多くのアナリストが予想していなかった変化を経験しています。太陽光発電は過去 10 年間で急速に拡大し、2025 年には初めて世界の年間発電量で原子力発電をわずかに上回ります。2026 年に入ると、この差はさらに拡大します。エネルギーシンクタンク Ember のデータ分析によると、世界の太陽光発電は、2026 年 9 月までの過去 12 か月間で原子力発電を約 13% 上回っています。かつては従来のエネルギー源を補完するものとみなされていた太陽エネルギーは、現在、世界の電力供給において最も急速に成長している勢力の 1 つになりつつあります。
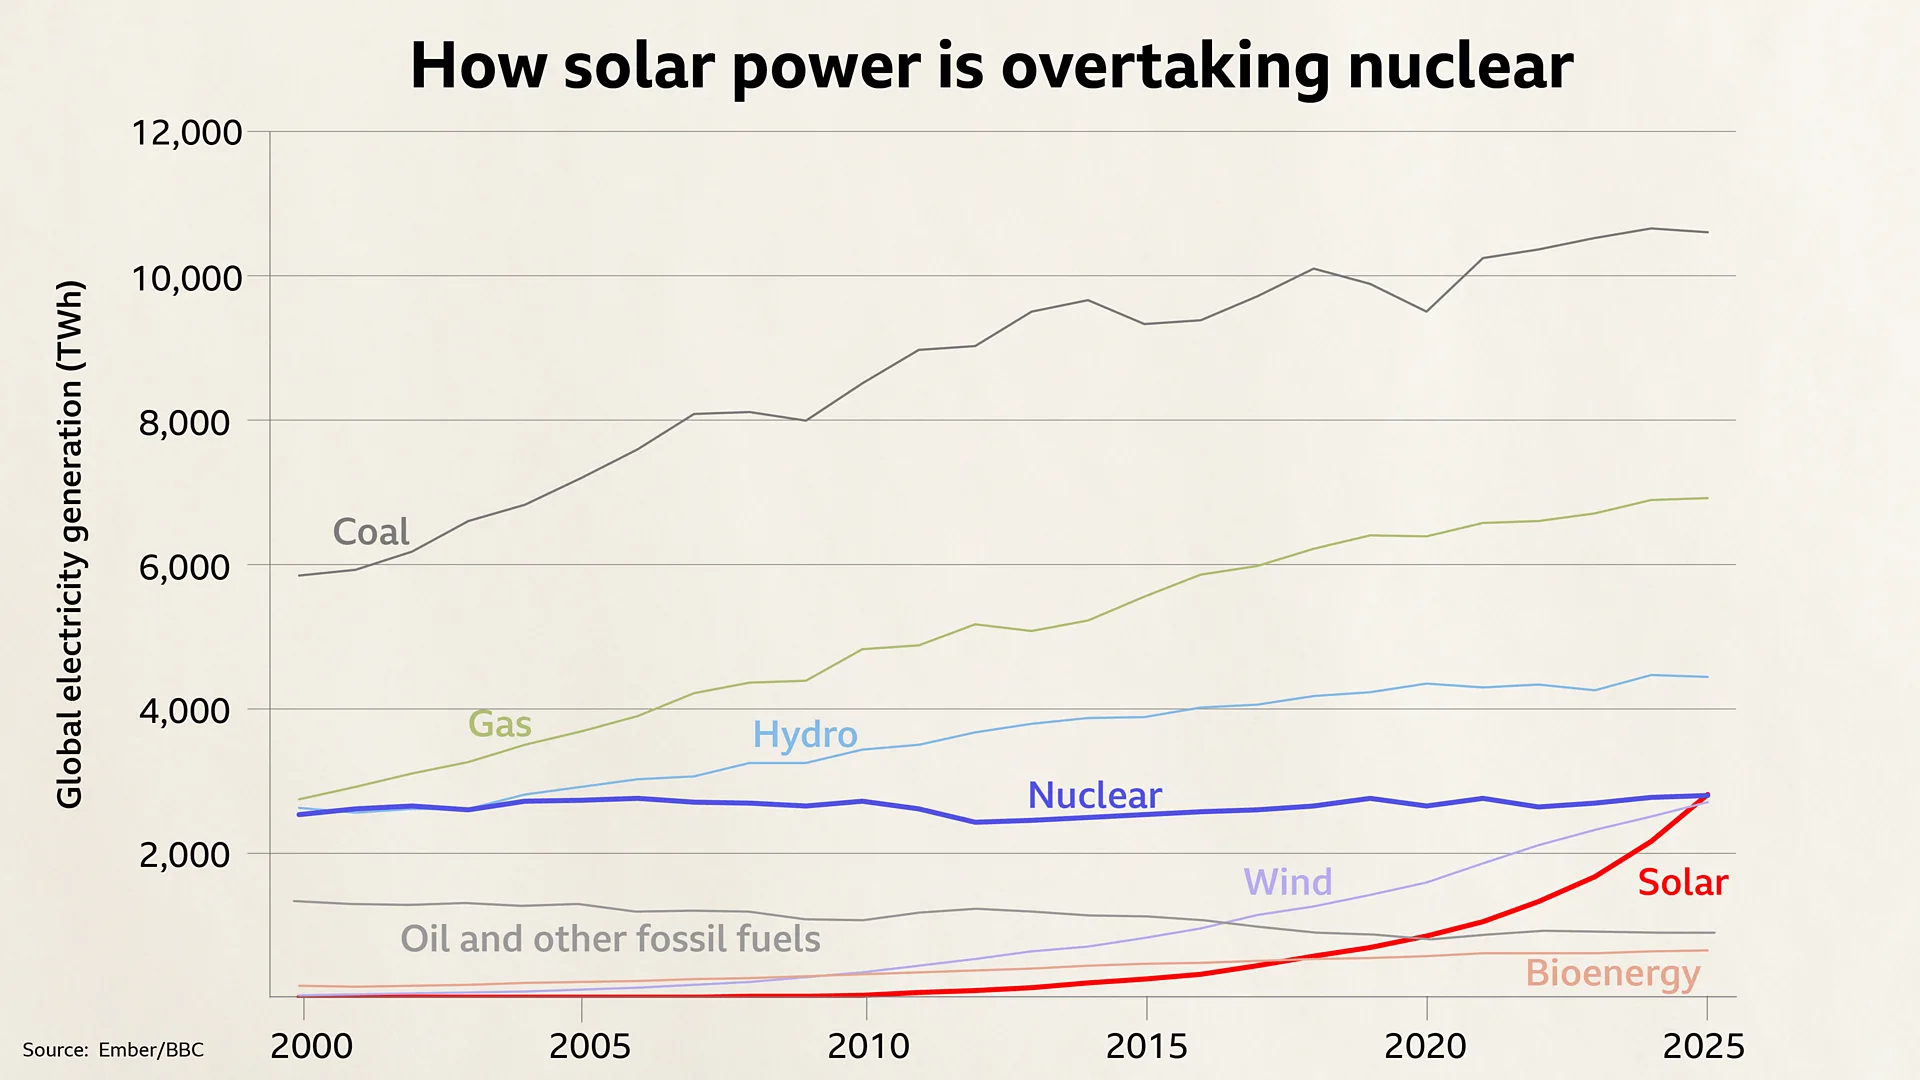
10 年前、太陽エネルギーは世界の電力供給量のわずか約 1% を占めていました。当時、原子力発電は太陽光発電の約10倍の発電量を誇り、風力発電は明らかに太陽光発電を上回っていました。しかし、太陽電池モジュールの価格が下がり続け、製造規模が拡大し続け、エネルギー貯蔵技術が徐々に成熟するにつれて、太陽エネルギーの成長率は多くの機関の以前の予測をはるかに上回っています。
Ember のデータによると、世界の太陽光発電量は 2025 年に約 2,778 テラワット時に達し、前年比 30% 増加すると予想されています。太陽エネルギーは世界で最も急速に成長している主要電力源となっただけでなく、その年の世界の新規電力需要の約4分の3を満たしました。一方、原子力発電全体は 2000 年以来比較的ほとんど変化していないのに対し、太陽光発電は過去 20 年間で数千倍に成長しました。
オックスフォード大学のエネルギーと気候政策の専門家であるヤン・ロゼナウ氏は、太陽エネルギーが世界的なエネルギー転換の中核的な原動力になったと考えています。これまで、一部の主流のエネルギー予測では、太陽エネルギーは比較的直線的な割合で成長し、モジュール価格はゆっくりとしか下落しないと想定することが多かった。しかし、現実には、技術の進歩と製造規模の影響が重なり、太陽エネルギーの開発速度は予想を超え続けています。
太陽エネルギーの急速な拡大の最も直接的な理由は、コストが大幅に下がったことです。太陽光発電技術が成熟するにつれて、太陽電池の変換効率は向上し続けており、各モジュールの製造に必要なシリコンや銀などの材料の量も減少しています。同時に、中国の巨大な太陽光発電製造産業チェーンは生産規模の継続的な拡大を促進しており、市場競争と過剰生産能力によりモジュール価格はさらに下がっています。
Ember の共同創設者 David Jones 氏は、2023 年から 2024 年の間に太陽光発電モジュールの価格が大幅に下落し、太陽エネルギーが極めて低コストの新たな段階に入ったと指摘しました。現在、通常の太陽光発電モジュールのコストは 100 ドル未満で、適切な条件下では、動作中に追加の燃料をほとんど投入しなくても、30 ~ 40 年間発電し続けることができます。
これは、従来の石炭火力発電やガス火力発電とは大きく対照的です。従来の発電所は燃料を購入し続け、輸送、保管、価格変動のコストを負担する必要があります。太陽光発電所は主に建設の初期段階で資金を投入し、その後の発電コストは設備メンテナンス、土地、資金調達、系統接続などの要素によって大きく左右されます。太陽エネルギーの経済的魅力は、電気料金が高く、燃料供給が不安定な地域で特に顕著です。
中国はこのプロセスにおいて重要な役割を果たしています。中国は世界最大の太陽光発電市場であるだけでなく、太陽光発電モジュール、セル、関連機器の大手メーカーでもあります。巨大な生産能力により世界の太陽光発電製品の価格が下がり、より多くの国がより低コストで太陽光発電所を建設できるようになりました。
中国国内の新規太陽光発電施設の成長率は鈍化し始めているかもしれないが、中国製の低価格モジュールは依然として大量に海外市場に流れている。多くの発展途上国にとって、輸入された太陽光発電設備は従来の大規模な発電所を建設するよりも始動が容易であり、電力供給の急速な拡大に有利です。
米国は依然として世界で 2 番目に大きな太陽光発電市場です。米国政府によって課された関税やその他の制限にもかかわらず、太陽光発電設備は増加し続けています。メリーランド大学の関連研究者らは、貿易障壁や政策制限により太陽光発電のコストが上昇し、設置速度が遅くなる可能性があるが、太陽エネルギー自体の経済的利点は依然として強いと指摘した。多くの地域では、新しい太陽光発電設備は依然として電力供給量を増やすための最も安価な選択肢の 1 つです。
インドは太陽エネルギーの開発も加速しています。太陽エネルギーは、過去 2 年間でインドの新規電力需要の約 60% を満たしました。オーストラリアでは、400万世帯以上が屋上太陽光発電システムを設置しており、これは国の総世帯の3分の1以上を占めています。太陽光エネルギーは、もはや大手電力会社が建設する集中発電所に限定されるものではなく、徐々に家庭や企業が独自に導入できるエネルギー施設になりつつあります。
パキスタン、レバノン、ナイジェリアなどの国々では、太陽エネルギーの人気は従来の電力供給の不安定性と密接に関係しています。一部の地域では送電網の普及が不十分で、住民や企業は電力供給を維持するために長年ディーゼル発電機に依存してきました。国際石油価格が上昇し、ディーゼル価格が上昇すると、太陽光発電はますます魅力的な代替手段になります。
パキスタンが典型的なケースです。 2019年、太陽光エネルギーが国の電力供給に占める割合は2%未満でしたが、現在では約24%に達しています。高価で不安定な送電網の電力価格と、中国から輸入された安価な太陽光発電モジュールにより、多くの家庭や企業が独自の太陽光発電システムを設置するようになりました。政府が大規模な発電所を建設したり送電網の容量を拡大したりするのを待つのではなく、住民は屋上の太陽光発電に直接投資し、従来のエネルギー源への依存を迅速に減らすことができます。
ただし、太陽光発電には避けられない制限があります。つまり、太陽が輝いているときにのみ電気を生成できます。太陽光発電モジュールの価格が十分に低い場合でも、適切なエネルギー貯蔵システムと送電網システムがなければ、太陽エネルギーだけで 24 時間電力需要を満たすことは困難です。
バッテリー技術の進歩により、この状況が変わりつつあります。バッテリーのコストが下がるにつれて、日中に生成された余剰電力を貯蔵し、夕方または夜間に放出するエネルギー貯蔵施設を備えた太陽光発電所が増えています。エネルギー専門家らは、日当たりの良い地域では、太陽光発電とエネルギー貯蔵の組み合わせがすでに新しい化石燃料発電所と経済的に競合できると指摘している。
米国カリフォルニア州の電力データの例を示します。 2026 年上半期、地元の太陽光発電と蓄電池のエネルギー貯蔵システムは、午後 7 時から午後 9 時までのピーク電力消費時間帯の電力需要の平均 4 分の 1 以上を賄いました。これは、太陽光エネルギーの役割が正午の発電にとどまらず、蓄電システムを通じて電力網全体の電力供給構造に影響を及ぼし始めたことを意味します。
しかし、バッテリーは主に電力伝送の問題を 1 日以内に解決します。継続的な雨天、季節の変化、長い冬に対処するには、長期的なエネルギー貯蔵技術、地域を越えた送電網接続、その他の派遣可能な電源が依然として必要となります。エネルギー システムは、ソーラー パネルの増設だけに依存することはできません。また、電力を吸収および分配できるインフラストラクチャの構築も伴う必要があります。
電気自動車の普及、工業生産の電動化、人工知能データセンターの増加に伴い、世界の電力需要は変化しています。太陽エネルギーは、これらの新しい負荷に低コストの電力を提供し、石炭、天然ガス、石油への依存を軽減します。しかし、電力需要の増加率が送電網の拡張やエネルギー貯蔵施設の建設の速度を上回る場合、太陽エネルギーの急速な発展は新たなボトルネックに遭遇する可能性もあります。
計画なしに、電化だけで自動的にエネルギー システムの回復力が高まるわけではないと、エネルギー専門家のジュリア スーダー氏は指摘します。多数の新たな電力負荷により、電力網に柔軟な配電機能が欠けていると、電力網がさらに脆弱になる可能性があります。現在、太陽光発電業界が直面している主な制約は、太陽光発電モジュールの価格や製造能力から、送電網の構築、エネルギー貯蔵の導入、電力需要の管理へと徐々に移行してきています。
一方で、太陽光発電技術自体も進化し続けています。ドイツで近年急速に普及しているバルコニー太陽光発電システムにより、居住者は小型太陽光発電モジュールを通じて家の電力の一部を直接供給し、通常のコンセントを通じて家庭用電力システムに接続することができます。このタイプの機器の発電量は大規模な屋上システムに比べてはるかに低いですが、一般の住民がエネルギー転換に参加する敷居が低くなります。
農業と太陽光発電を組み合わせたモデルも注目を集めています。一部の地域では、農民は太陽光パネルの下で作物を育てたり家畜を放牧したりし続けることができ、それによって太陽光発電所による土地の単独占有が減ります。米国の一部の太陽光発電所ではすでに太陽光発電パネルの間で羊を放牧することができ、草の成長を抑制し、土地が農業収入を生み出し続けることができるようになっている。
さらに、水上太陽光発電所、鏡を使って光を集中させる太陽光発電施設、ペロブスカイト太陽電池、発電可能なソーラーウィンドウなどは、将来的にはその応用範囲が拡大する可能性があります。従来の結晶シリコンモジュールをすぐに置き換えることはできないかもしれませんが、これがなければ大型太陽光発電パネルの設置が難しいより多くの環境に太陽エネルギーを導入できるようになると期待されています。
開発の勢いが強いにもかかわらず、2026 年には新たな太陽光発電設備の成長率が初めて鈍化する可能性があります。主な理由は中国にあります。中国は2025年夏に新エネルギープロジェクトの価格メカニズムと支援政策を調整し、旧政策の終了前に送電網接続を完了するために多数のプロジェクトを事前に建設するよう促した。この集中工事により、翌年の需要の一部がある程度超過した。
ただし、中国市場を除くと、2026 年に世界の他の地域に設置された太陽電池モジュールは依然として前年同期のレベルを超える可能性があります。これは、太陽光エネルギーの成長が中国国内市場に完全に依存しているわけではなく、より多くの国や地域に広がっていることを意味します。
国際エネルギー機関は、2030 年までに世界の太陽光発電量が 2025 年の 2 倍に増加し、2029 年頃には水力発電を上回り、他の大規模電源に次ぐ世界第 3 位の発電源になる可能性があると予測しています。太陽エネルギーが拡大し続けるにつれて、世界の電力構成も石炭やその他の化石燃料から低炭素エネルギー源へとさらに移行する可能性があります。
太陽エネルギーの急速な増加は、原子力発電の価値が失われたことを意味するものではありません。原子力は太陽光に頼らずに低炭素電力を供給し続けることができ、電力網の電力の安定供給も担うことができます。人工知能データセンターや産業電化が電力需要を押し上げる中、一部の国では原子力への新たな投資が依然として見込まれる。太陽エネルギーと原子力発電の発電能力を比較すると、一方のエネルギー源が必ずしも他方のエネルギー源に置き換わるというよりも、2 つの技術の異なる開発軌跡が反映されます。
本当に変わったのは、エネルギー業界の経済論理です。 10年前、多くの国はまだ太陽エネルギーを代替エネルギー源とみなしており、開発には政策補助金が必要でした。現在では、モジュールの価格が低く、エネルギー貯蔵技術が継続的に改善されているため、太陽エネルギーはますます多くの市場で最も競争力のある新電源の 1 つとなっています。
気候変動によってもたらされるリスクは依然として増大しており、世界はパリ協定によって提案されている摂氏 1.5 度の温暖化限界を超える可能性がますます高まっています。しかし、太陽光発電の急速な成長は、エネルギー転換の進展が最も楽観的な予測を上回る場合があることも示しています。クリーン電力の継続的な拡大により、一部の地域では新たな石炭火力発電プロジェクトの需要が減少しています。
太陽エネルギーが将来も急速な成長を維持できるかどうかは、各国が送電網、エネルギー貯蔵システム、柔軟な電力市場メカニズムをタイムリーに構築できるかどうか、また太陽光発電設備の貿易が円滑に維持できるかどうかにかかっています。ソーラーパネル自体はますます安価になってきており、本当の難しい問題は、低コストで断続的な大量の太陽光発電を、24時間安定かつ信頼性の高いエネルギー供給に変換する方法に変わってきています。
コメント