
要約:
人工知能データセンターのチップとストレージ リソースに対する膨大な需要により、世界の半導体業界の競争環境は完全に変わりつつあります。 AMDはかつてPCプロセッサとゲーム用グラフィックスカードで知られていたが、現在は正式に人工知能とデータセンター事業にその位置付けを移している。 AMDの最高経営責任者(CEO)Su Zifeng氏はインタビューで、同社がすでに「データセンターファースト」の企業であることを明らかにした。
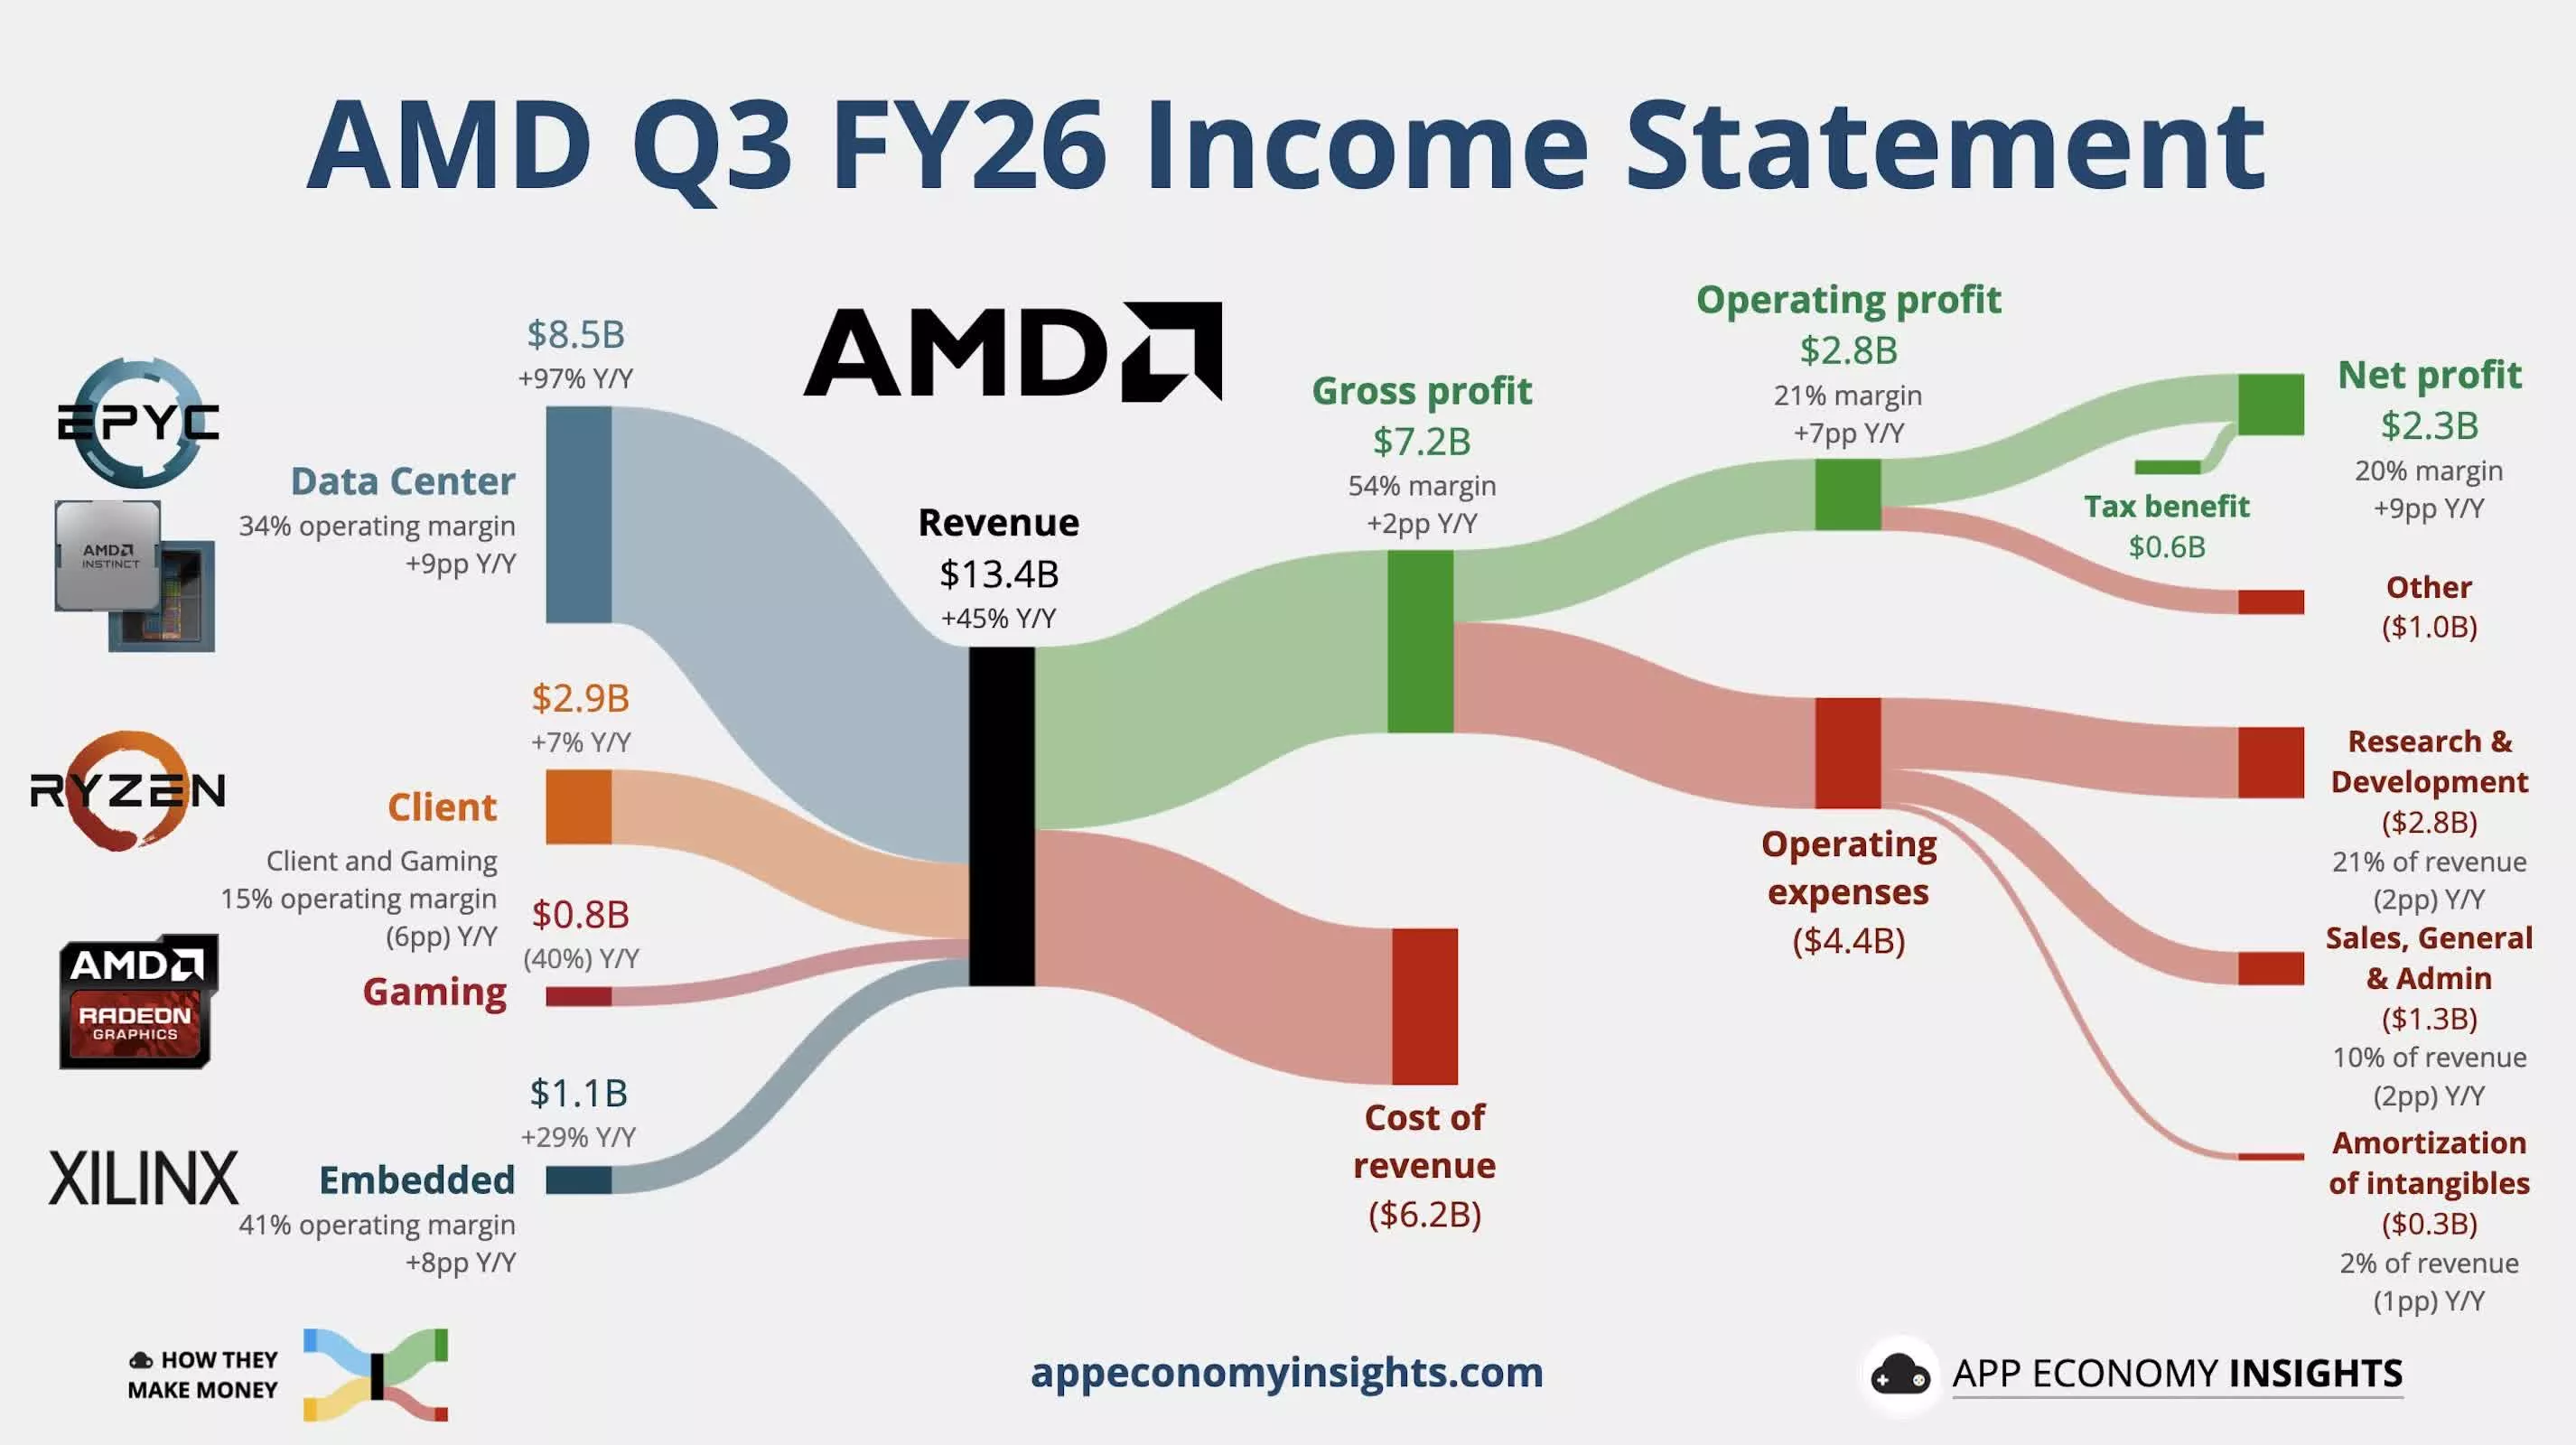
この声明は、AMD が 2026 年第 3 四半期の業績を発表した後に発表されました。財務報告書によると、同四半期の同社の収益は前年比97%増の134億ドルという記録的な数字に達した。しかし、データセンター事業の急速な成長とは対照的に、ゲーム事業の収益は前年比40%減のわずか7億7,300万米ドルにとどまりました。
Su Zifeng 氏は Yahoo Finance とのインタビューで次のように述べています。「当社はデータセンター第一の企業であり、これが当社のポジショニングです。人々はさまざまなアプリケーションをサポートするために、より多くのコンピューティング能力を必要としています。」
この文は実際、AMD の現在の戦略的焦点の根本的な変化を明らかにしています。これまで、AMD は Intel や Nvidia と競争するために Ryzen プロセッサーと Radeon グラフィックス カードに長い間依存してきました。 PC とゲーム市場は同社の重要なビジネス基盤です。しかし、生成型人工知能の急速な発展により、データセンターは半導体業界で最も急成長している市場の 1 つとなり、利益率が最も懸念される市場の 1 つになりました。
第 3 四半期の AMD の好調な業績は、主に Instinct 人工知能アクセラレータと EPYC サーバー プロセッサによるものでした。前者は人工知能モデルのトレーニングと推論に使用され、後者は大規模なデータセンターに CPU コンピューティング能力を提供します。クラウド サービス プロバイダーや大手テクノロジー企業が AI インフラストラクチャの構築を続ける中、これら 2 種類の製品の需要は増加し続けています。
対照的に、AMD のゲーム ビジネスは複数のプレッシャーに直面しています。
TechSpot は、ゲーム事業収益の急激な減少の一因は、人工知能データセンターによるメモリ チップやその他の主要コンポーネントの大規模購入により、消費者向けハードウェアの供給が圧迫され、グラフィックス カードの生産コストが上昇したことによると指摘しました。同時に、グラフィックス カードの価格上昇も PC ゲーム市場の需要を圧迫しています。
この状況は AMD に特有のものではありません。人工知能産業は高度なメモリ、パッケージング能力、その他の半導体製造リソースを大量に消費しており、家電業界はサプライチェーンコストの上昇に直面しています。利益率が比較的限られた消費者向けグラフィックス カード製品の場合、コストの上昇を吸収するのは特に困難です。
Su Zifeng 氏はインタビューの中で、AMD のデータセンター ビジネスが第 4 四半期に前四半期比で 50% 成長すると予想されていることも明らかにしました。同社は、2027 年までにこのビジネスを現在の規模の 2 倍以上に拡大したいと考えています。
彼女は、AMD には十分な技術リソースとサプライ チェーン拡張能力があり、世界最大のコンピューティング需要側の最も重要なパートナーになることを望んでいると述べました。 AMDが、大規模なクラウドコンピューティング企業や人工知能インフラストラクチャの顧客により多くの研究開発、生産、ビジネスリソースを集中させていることは明らかです。
Su Zifeng 氏は、市場で人工知能への投資にバブルが発生しているのではないかという最近の懸念にも答えました。彼女は、一部の投資家は AI インフラストラクチャへの支出を評価する際に短期的な利益に注目しすぎて、今後数年間のコンピューティング需要の成長を無視する可能性があると考えています。
Su Zifeng 氏は、AMD は常に長期的な観点から投資しており、通常は 3 ~ 5 年前に事業開発を計画していると述べました。これは、同社が現在構築しているテクノロジーとサプライ チェーンの能力が、当面の市場需要を満たすだけでなく、今後数年間のコンピューティング ニーズに事前に備えることを意味します。
この戦略は、コンシューマー ゲーム市場が AMD の最優先リソース割り当てを短期的に取り戻すことが難しい可能性があることも意味します。
実際、競合他社である Nvidia は、明らかに AI ビジネスへの変革を完了しました。同社が発表した2027会計年度第2四半期の最新データによると、データセンター事業の収益は890億2000万米ドルに達し、同社の総収益の92.5%を占めた。 Nvidia は、従来のゲーム事業を個別に開示することさえなくなり、代わりに関連事業をより広範なエッジ コンピューティング カテゴリにまとめています。
対照的に、AMD は依然として比較的完全なゲーム ビジネスを維持していますが、その収益構造は急速にデータ センターに傾いています。第 3 四半期の結果によると、データセンターは AMD の総収益の約 63% を占めています。
PC ゲーマーにとって、この業界の変化は楽観的とは言えない影響を与える可能性があります。
これまで、AMD と Nvidia 間の競争により、両社はよりコスト効率の高い消費者向けグラフィックス カードを継続的に発売してきました。特に、AMD の Radeon 製品ラインは、低価格で強力なゲーム パフォーマンスを提供するという市場で長い間役割を果たしてきました。
しかし、人工知能アクセラレータとサーバー プロセッサがより大きな市場需要と収益成長をもたらすことができれば、AMD は当然これらの製品にさらに注目するでしょう。コンシューマーグレードのグラフィックス カードは、研究開発投資、サプライ チェーンの割り当て、製品の更新リズムの点でこの影響を受ける可能性があります。
もちろん、AMD は Radeon ビジネスを放棄すると発表したわけではなく、消費者向けグラフィックス カードの発売を中止するとも言いませんでした。今回Su Zifeng氏が強調したのは、コンシューマー向けGPU事業の終了ではなく、同社全体の戦略的位置付けの変更である。
しかし、財務データや経営報告書から判断すると、AMD と Nvidia は同様の傾向をますます明らかに示しています。両社は、従来の PC およびゲーム ハードウェアのサプライヤーから、人工知能コンピューティング インフラストラクチャを中核とする半導体企業に変貌しつつあります。
PC 業界全体にとって、これは時代の変化を意味するかもしれません。かつては、消費者向けプロセッサとグラフィックス カードは、チップのパフォーマンスの進歩を促進する重要な市場でした。現在、人工知能データセンターは、資本、製造リソース、技術研究開発投資の主要な流れとなっています。
AMD の CEO が AMD を「データセンター ファースト」であると公に定義したとき、コンシューマー グラフィック カード市場が直面している現実が非常に明確になりました。Radeon が将来的に十分な研究開発とサプライ チェーンのリソースを受け続けることができるかどうかは、AMD の全体的なビジネス戦略における商業的価値にますます依存することになります。
コメント