
要約:
世界のラップトップ市場は、2027 年に新たな下降圧力に直面する可能性があります。市場調査機関 TrendForce の最新レポートでは、DRAM メモリ、CPU、ソリッド ステート ドライブなどのコア コンポーネントの価格が上昇し続ける中、ノートブック コンピュータ業界の主なリスクが供給不足からコスト上昇による消費者需要への影響に移りつつあると指摘しています。メーカーがより多くのコストを消費者に転嫁しなければならない場合、端末の販売価格の上昇により買い替えサイクルがさらに延び、2027 年の世界のラップトップ出荷台数はさらに大幅に減少する可能性があります。
TrendForce は現在、世界のラップトップ出荷台数が 2027 年に前年比 1 桁台前半の減少になると予想しています。ただし、この予測には依然としてかなりの不確実性があります。 DRAMとCPUの価格が高止まりすれば、ノートPCメーカーは小売価格のさらなる値上げを余儀なくされ、年間出荷台数の減少率が1桁後半に拡大する可能性がある。
これは、2027 年のラップトップ市場における主要な問題は、メーカーが十分な部品を入手できるかどうかではなく、消費者が製品価格の上昇を受け入れるかどうかである可能性があることを意味します。
実際、2026 年のラップトップ市場のパフォーマンスは、サプライ チェーンの変化によって大きな影響を受けています。今年に入ってからCPUの供給状況が改善し、メーカーは大量のコンポーネントを先行購入している。同時に、当初は今年下半期、さらには 2027 年にコンピュータを購入する予定だった一部の消費者は、将来の価格上昇や品不足を懸念して、事前に買い替えを完了しています。これらの要因が総合して、2026 年上半期の市場出荷を支えました。
ただし、TrendForce は、この出荷実績は端末需要が本当に回復したことを意味するものではないと強調しました。需要の一部が未来から現在まで先行して放出されるだけです。もともと 2026 年後半以降にコンピューターを購入する予定だった消費者が事前に購入を完了すると、当然、その後の市場では潜在的な買い手を失うことになります。
同時に、メーカーが以前に購入した低価格部品の在庫も徐々に枯渇しつつあります。これらの在庫が使い果たされると、企業はより高い市場価格で CPU、DRAM、SSD を購入する必要があり、生産コストは部品価格の上昇により直接的に影響を受けるようになります。
メモリ価格の上昇は特に注目に値します。人工知能業界が拡大し続ける中、大手クラウドサービスプロバイダーやデータセンター運営者はAIサーバーへの投資を増やし続けています。これらのサーバーは、大量の高性能メモリ、特に AI アクセラレータ用の高帯域幅メモリを必要とします。その結果、メモリメーカーは利益が高く需要が強い製品に生産資源をどんどん投入しており、一般的なPCに必要なDRAMの供給にも影響が出ている。
この変更はコンシューマ コンピュータ市場にも伝わります。通常のラップトップで使用されるメモリは、AI サーバーに必要な高帯域幅メモリとまったく同じではありませんが、どちらも半導体製造能力、生産リソースの割り当て、市場全体の需要と供給の影響を受けます。 AI インフラストラクチャに対する需要の高まりにより、一般のコンピュータ メーカーが安定した価格と十分な供給量でメモリ製品を入手することがますます困難になっています。
TrendForce は、希望小売価格 900 ドルの主流ラップトップを例にとると、2026 年の第 3 四半期には、CPU、DRAM、SSD の 3 つのコア コンポーネントが合わせて、マシンの総部品表コストの約 68% を占めていたと指摘しました。
この比率は、コア コンポーネントの価格がノート PC の価格に与える大きな影響を浮き彫りにしています。 CPU、メモリ、SSDがマシン全体の材料費の大半を占める場合、他の部品のコストが変わらないとしても、これら3種類の製品の価格上昇はマシン全体の製造コストを大幅に押し上げるのに十分です。
ノートブック コンピュータのメーカーにとって、これは解決が困難なビジネス上の問題を引き起こすことになります。小売価格が値上げされれば、消費者は購入を延期する可能性があります。元の価格が維持されると、会社の粗利益率が圧迫されます。メモリ容量やその他のハードウェア仕様を削減してコストを抑制すると、製品の競争力が弱まる可能性があります。
3 つのオプションにはすべて明らかな欠陥があります。
販売価格を上げるのが最も直接的な対応ですが、ノートブック コンピュータ市場、特にエントリーレベルおよび主流の消費者市場は価格に非常に敏感です。多くのユーザーにとって、コンピューターの中心的なニーズは依然として事務作業、勉強、Web ブラウジング、およびオーディオビジュアル エンターテイメントです。手頃な価格のラップトップがメモリやプロセッサの価格上昇により大幅に高価になった場合、消費者はすぐにアップグレードするのではなく、古いデバイスを使い続けることを選択する可能性があります。
メーカーがコスト上昇の圧力に自ら耐えることを選択した場合、利益の減少に直面する可能性があります。ラップトップ市場は競争が激しく、多くのブランドが長い間利益率が低い状態で運営されています。中核部品のコストが上昇し続けているため、企業が追加支出を永久に吸収することは困難になるだろう。
ハードウェア仕様の切断に関しては、リスクもあります。メモリ容量の削減、ストレージスペースの削減、または他のコンポーネントのコストの管理は、確かにマシン全体の価格を下げるのに役立ちますが、パフォーマンスやユーザーエクスペリエンスの点で製品が競合他社に後れを取る可能性もあります。特に、最新のオペレーティング システム、オフィス ソフトウェア、人工知能アプリケーションではメモリの需要が増大しており、構成が低いコンピュータではパフォーマンスのボトルネックが発生しやすくなる可能性があります。
したがって、TrendForce は、ラップトップ ブランドが 2027 年に元の価格、製品仕様、収益性を維持することは困難になる可能性があると考えています。メーカーが最終的にどれだけのコストを消費者に転嫁することを選択するかが、市場の需要パフォーマンスを決定する重要な要素となるでしょう。
企業が製品構成を最適化し、さまざまな価格帯で製品の構成を調整することで、コスト増加の一部を自社で吸収できれば、2027 年の世界のラップトップ出荷台数の減少率は依然として 1 桁台前半の水準にとどまる可能性があります。
しかし、CPU、DRAM、SSD の価格が上昇し続け、メーカーが新たなコストのほとんどを消費者に直接転嫁した場合、市場の需要はさらに弱まる可能性があり、年間出荷台数の減少率が 1 桁台後半に拡大するリスクも高まります。
コア コンピューティング コンポーネントとストレージ コンポーネントに加えて、他のコンポーネントもラップトップ メーカーにコスト圧力をもたらします。プリント基板、多層セラミックコンデンサ、電源管理チップなどのコンポーネントはすべて、容量割り当て、原材料価格、地政学的要因の影響を受けます。一部の部品の価格が上昇するだけでなく、納期も延長される可能性があり、メーカーが生産を手配し、サプライチェーンを管理することがより困難になる可能性があります。
その中で、プリント基板のコストは、原材料の価格と設計の複雑さの影響を受けます。ノートブック コンピューターがより複雑なマザーボード設計とより高仕様のハードウェアを採用するにつれて、回路基板の製造コストも上昇する可能性があります。同時に、電源管理チップは、プロセッサの消費電力の増加や、Wi-Fi 7 や USB4 などの新しい規格によってもたらされる追加の需要に適応する必要があります。
これらのコンポーネントを個別に見ると、コストの変化はメモリや CPU ほど大きくない可能性があります。しかし、複数のコンポーネントの価格が同時に上昇すると、その累積的な影響により完成機メーカーに大きな圧力がかかることになります。
供給面では、DRAM 市場は 2027 年も逼迫した状態が続くとトレンドフォースは予測しています。人工知能サーバーは高度なプロセスの生産能力を消費し続けており、通常の PC メモリの供給量の増加は制限される可能性があります。これは、ノートブック コンピューターのメーカーは、2027 年には手頃な価格で十分な DRAM を容易に入手できなくなる可能性があることを意味します。
対照的に、NAND フラッシュ メモリの供給状況は改善した可能性があります。新しい生産能力が徐々に使用されるようになり、NANDフラッシュメモリの供給制約は2027年下半期に緩和されるとTrendForceは予測しています。これはSSDの価格に一定の緩衝材をもたらす可能性がありますが、ストレージ市場全体が同時に緩和に戻ることを意味するわけではありません。
DRAM と NAND フラッシュ メモリの供給傾向の違いは、さまざまなコンポーネントがマシン全体のコストに与える影響が徐々に異なる可能性があることも意味します。 SSD の価格が下がっても、メモリと CPU が依然として高価な場合、ラップトップ メーカーはマシン全体のコストを大幅に削減することはできません。
コンポーネントの価格に加えて、世界のノートブック コンピューターの製造レイアウトも変更される可能性があります。
近年、地政学的リスク、関税政策、サプライチェーン多様化の必要性の影響を受け、多くのブランドが生産能力の一部を中国国外に移転しています。その結果、ベトナムやタイなどの製造拠点は、世界のノートブックコンピュータのサプライチェーンにおける地位を向上させました。
しかし、TrendForce は、コスト圧力がますます顕著になるにつれ、メーカーは以前の生産レイアウトを再評価する可能性があると指摘しました。関税圧力がさらに強化されなければ、生産地を決定する要因は、政策リスクの軽減から生産コスト、サプライチェーンの健全性、操業効率へと徐々に移行する可能性がある。
一部の新興製造地域では、生産システムが依然として他国からの大量の部品の輸入に依存しています。物流、部品調達、サプライチェーン管理に追加のコストがかかると、これらの地域の製造コストの優位性が弱まる可能性があります。完成機メーカーが利益圧力の増大に直面した場合、生産能力の一部をより完全なサプライチェーンを持つ地域に再集中させることは、検討に値する選択肢となる可能性がある。
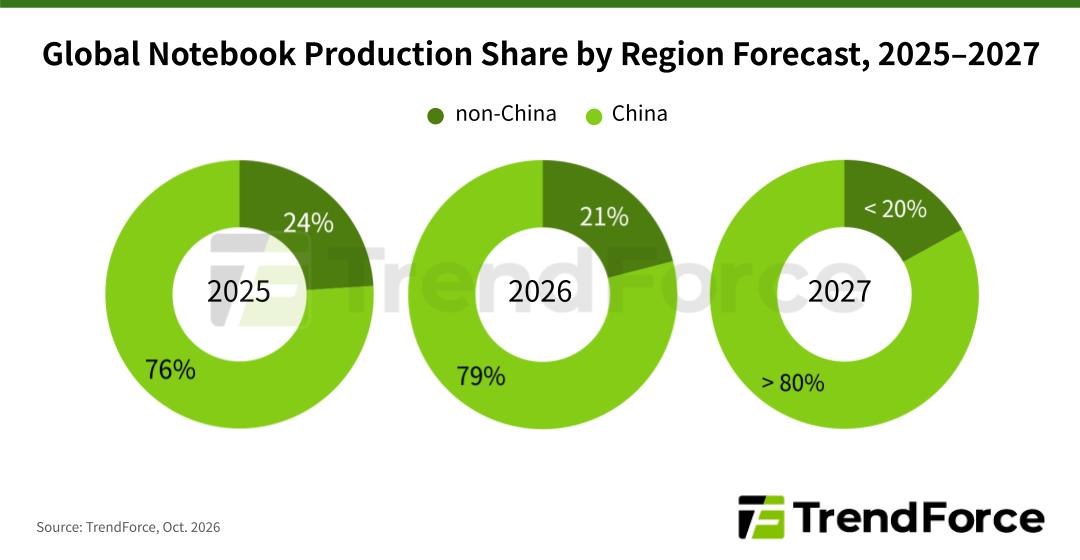
TrendForce は、世界のノートブック コンピューターのうち中国以外で生産される割合は 2025 年の約 24% から 2026 年には約 21% に低下し、2027 年にはさらに 20% を下回る可能性があると予測しています。つまり、この予測が実現すれば、世界のラップトップ製造における中国のシェアは再び 80% を超える可能性があります。
この傾向は、すべての製造業者が生産を中国に戻すことを意味するものではありませんが、企業がサプライチェーンの多様化と生産効率の関係を再検討する可能性があることを意味します。ブランドが異なれば、最終的な生産レイアウトは関税、製造コスト、サプライチェーンの成熟度、各地域の政策環境によって異なります。
長期的な観点から見ると、2027 年はラップトップ業界にとってビジネス戦略を調整する重要な年になる可能性があります。以前は、企業は主に、十分な CPU、メモリ、その他の主要コンポーネントを入手できるかどうかを心配していました。供給問題の一部が徐々に変化するにつれて、コストの上昇と消費者の手頃な価格の対立がより顕著になるでしょう。
消費者にとって、これは、将来ラップトップを購入する際に、価格と構成の関係にもっと注意を払う必要があることを意味します。一部のモデルがまだ比較的安定した価格で販売できる場合でも、メーカーはメモリ容量、ストレージ仕様、その他の構成を調整することでコストを制御する可能性があります。したがって、さまざまな製品を比較する場合は、マシン全体の価格に注目するだけでなく、特定のハードウェア構成も注意深く確認する必要があります。
PC メーカーにとって、価格上昇、仕様調整、利益の間のバランスをどのように見つけるかは、市場競争力に直接影響します。長期の購買契約、サプライチェーンの最適化、営業コストの管理、製品ポートフォリオの合理的な計画を通じて価格上昇の圧力を軽減できるブランドは、市場シェアを維持できる可能性が高くなります。
全体として、TrendForce の 2027 年のラップトップ市場の予測は、出荷台数が必然的に大幅に減少することを意味するものではありませんが、コストの上昇により、すでに早期購入の影響を受けている市場需要がさらに抑制される可能性があることを強調しています。基本シナリオでは、世界のノートブック コンピュータの出荷台数は 1 桁台前半の割合で減少すると予想されます。コストが上昇し続け、その圧力のほとんどが消費者に波及すれば、減少率は一桁後半に拡大する可能性がある。
来年、ラップトップ業界が解決する必要がある本当の問題は、単により多くのデバイスを生産する方法ではなく、メモリや CPU などのコア コンポーネントの価格が変動し続ける中で、消費者が購入したいと思う製品をどのように提供し続けるかということになるでしょう。端末の販売価格が急激に上昇すると、たとえサプライチェーンが十分な数のコンピュータを生産できたとしても、消費者が買い替えを遅らせ、市場はより長期にわたる低迷に陥る可能性がある。
コメント