
要約:
テスラは、現地時間の木曜日の夜、テキサス州で新世代のロードスター スポーツカーを発表し、見事な「フライング フリップ」やその他の難しい操作を実行し、飛行能力を実証しました。しかし、多くのアナリストは、このモデルが短期的にテスラに大きな収益をもたらす可能性は低いと考えている。
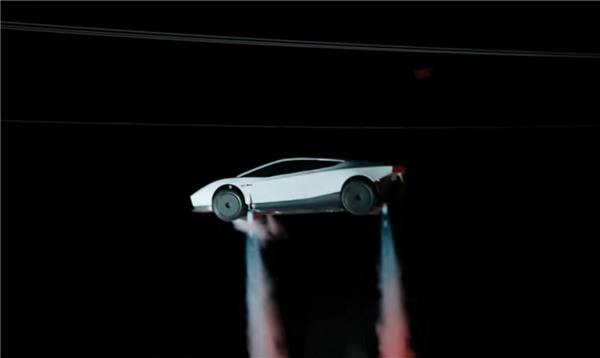
金曜日の市場が開く前に、テスラの株価は、発表イベントによる市場の熱狂に後押しされて 5% 以上上昇しました。しかし、会期中には3%近く下落した。
HSBC のシニア グローバル自動車業界アナリスト、マイケル ティンダル氏は、今回のデビューは収益性の証明というよりは、エンジニアリングの能力の証明であるとコメントしました。消費者は新車を購入するまでまだしばらく待たなければならないだろう。
テスラに「中立」の評価を与えたJPモルガンのアナリスト、ラジャット・グプタ氏は、新型ロードスターはテスラとスペースXの深い協力関係を示しているが、同モデルの量産は当初の計画よりまだ何年も遅れていると述べた。 「現在の量産目標時期は 2028 年であり、テスラは 2017 年にこの車を初めて発売したとき、2020 年に発売する計画を発表しました。」
Quilter Cheviot のアナリスト、Mamta Valechha は、このディスプレイを「見出しをつかむのに十分なエンジニアリングの瞬間」と呼び、その目的は「ブランドの話題を生み出す」ことだと信じていました。
ING のシニアエコノミスト、リコ・ルーマン氏は、この記者会見を「革新的な企業としてのテスラのイメージを強調し、それによってブランド価値を高める広報ショー」と呼んだ。さらに、クルマの消費自体が感情やライフスタイルと密接に関係しているため、このような展示は人々に深い印象を残す可能性があると付け加えた。
モーニングスターのアナリスト、セス・ゴールドスタイン氏は以前、レポートで次のように述べた。「テスラには現在、ブランドの強さを実証できるフラッグシップモデルがなく、自動車メーカーの最先端のエンジニアリングと技術力を示すために特別に設計された高性能高級車もない。ロードスターはテスラの新たなブランドフラッグシップモデルとなる。」
ディープウォーター アセット マネジメントのマネージング パートナー、ジーン マンスター氏がソーシャル プラットフォームについてコメントしました。
ヴァレチャ氏は、マスク自身ですらこれまでロードスターが経済的に与える可能性のある影響を軽視していたと指摘した。彼女は、「この車の商業的価値は、多大な利益を生み出すというよりも、主にテスラの革新的なイメージの強化に反映される可能性が高いです。」
マスク氏は、ロードスターの生産は2028年に開始される予定だと述べた。テスラは予約を開始しているが、飛行可能なロケットバージョンは招待された顧客のみが利用できる。同社は最終的な販売価格をまだ発表していない。
テスラは、早くも 2017 年にロードスターを発売しました。その 1 年後、マスク氏は、スラスターによってこの車に飛行能力が与えられるかもしれないと述べました。それ以来、このモデルの発売は繰り返し延期されており、当初は 2020 年に納入が約束されていました。
ヴァレーチャは、「テスラは依然として、約束を果たし、計画を実行する上で、高い信頼性のリスクに直面している」と結論付けた。
空飛ぶ自動車はより広い市場に参入できるでしょうか?
ロードスターの飛行能力はまだ公道での使用が承認されていないため、関連技術の大規模な推進にさらなる障害が加わっています。さらに、空飛ぶ車自体の製造コストが非常に高くなる可能性があります。
ルーマン氏は、ロードスターはニッチ市場向けのスポーツカーとして設計されたと語った。しかし、彼は次のように考えています。「近い将来、空飛ぶクルマが大規模に使用されるのは現実的ではありません。なぜなら、空飛ぶクルマは航空機に適用される空域規則に準拠する必要があり、また欧州航空安全局から航空機の認証を取得する必要があるからです。」
欧州航空安全局は、ロードスターが航空規制の対象となるかどうかは、その設計、機能、および意図された運用によって決まると述べました。同庁はまた、「個々の製造業者が関与する特定の認証申請や関連活動」についてはコメントしないと述べた。
しかし、欧州航空安全庁は、「航空機として運用する予定の輸送手段は、適用される航空安全要件を満たさなければならない」と指摘しました。関連する要件には、ドライバーが適切なパイロット資格を持っている必要性も含まれる場合があります。
ルーマン氏は、複雑な規制要件に加えて、特にドローン活動の増加により、既存の空域自体がすでにかなり混雑していると付け加えました。 「安全上の理由から、規制当局は規制されていない多数の空飛ぶクルマの空での飛行を許可する可能性は低いです。」
Valechha 氏は、このテクノロジーの適用範囲には明らかな制限があるとも考えています。 「時間の経過とともに、技術の一部は徐々に他の車両モデルに適用される可能性があります。しかし、コスト、複雑さ、規制上の障害を考慮すると、近い将来、飛行機能やスラスター支援技術が量産車で経済的に実行可能になる可能性は低いです。」
ルーマン氏は、航空宇宙技術の一部が高級車に応用される可能性があると主張しました。 「全体として、空飛ぶクルマはプライベート ジェットに代わる安価な代替品になる可能性がありますが、このクルマに使用されているコンセプトには当てはまりません。」
テスラはテクノロジーへの投資を利益に変えるというプレッシャーに直面しています
多くの大手テクノロジー企業と同様、テスラは拡大を続けていますが、高価なテクノロジー プロジェクトを収益性の高いものに変えなければならないというプレッシャーの増大に直面しています。
同社は新技術に多額の投資を行っていますが、利益の伸びが売上の伸びに追いついていません。
第 2 四半期のテスラの収益は、前年同期比 26% 増の 282 億 4000 万米ドルとなりました。しかし、株主に帰属する純利益は約 5% 減少して 11 億 1,000 万米ドルとなりました。
今年上半期、テスラの設備投資は前年比で 2 倍以上に増加し、82 億 8,000 万米ドルに達しました。同社は、人工知能と製造への投資により、2026 年には設備投資が 250 億ドルを超えると予想しています。
投資家のテスラに対する評価も徐々に低下しています。今年初め、同社の株価は438ドルに達した。木曜日の時点で、株価は約360ドルまで下落した。
他のアナリストはまた、テスラの評価は主に自動運転のビジョン、人型ロボットのオプティマス、およびスペースXとの合併に対する市場の期待に基づいていると指摘した。
コメント