
要約:
市場調査機関 Counterpoint Research の最新データによると、人工知能インフラストラクチャ構築のブームにより、世界の DRAM 市場は 2026 年の第 3 四半期に前年比 369% の収益成長を達成すると予想されています。AI アクセラレータやデータセンターにおける高性能メモリの需要が高まり続ける中、DRAM の平均販売価格 (ASP) は Gb あたり 1.9 ドルのレベルに達しています。
メーカー構造の観点から見ると、韓国企業は引き続き世界の DRAM 市場を支配しています。このうちサムスン電子が市場シェア38%で1位、SKハイニックスが29%で2位となっている。 SK ハイニックスの第 3 四半期の収益は前四半期比 40% 以上増加しましたが、現在の全体的な勢いはサムスンにとって有利です。
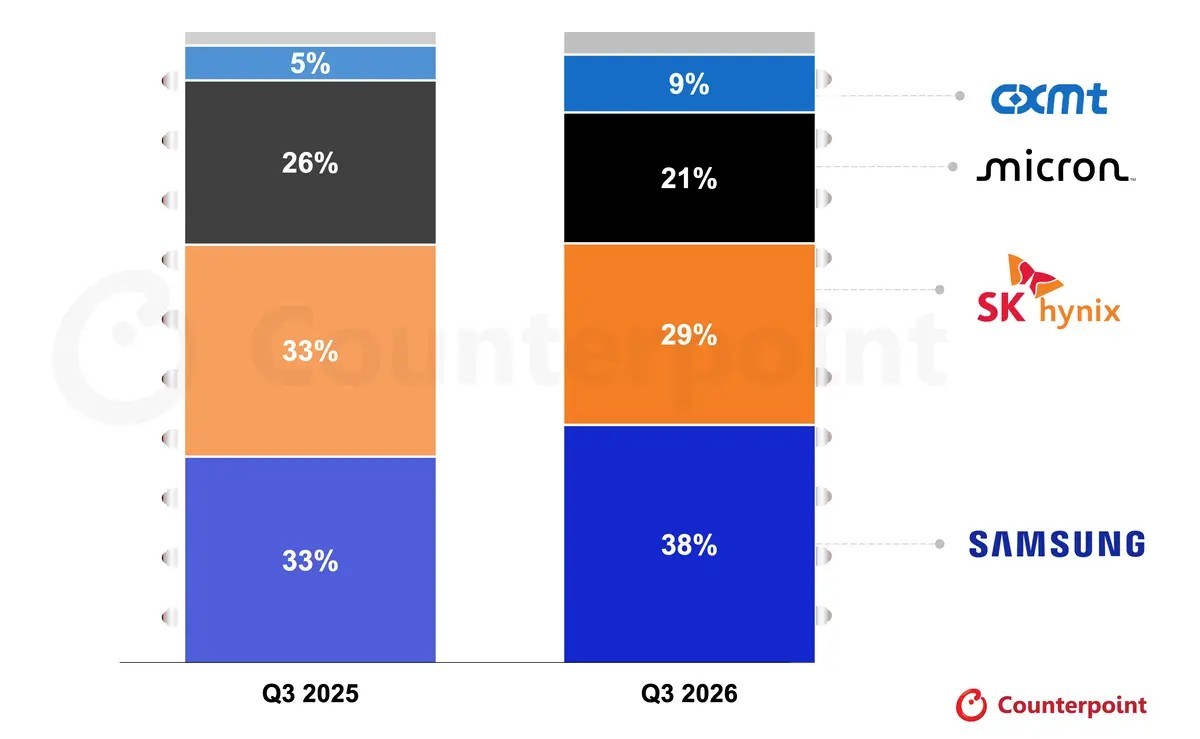
米国のメモリ チップ メーカーである Micron が市場シェア 21% で 3 位、中国長信メモリ (CXMT) がシェア 9% で 4 位です。長新ストレージの市場シェアは前年同期と比較して増加したが、今年第2四半期と比較すると1パーセントポイント減少した。
しかし、高帯域幅メモリ (HBM) テクノロジーの進化により、市場競争の状況は変わりつつあります。 Counterpointは、SK Hynixが以前はHBM3E市場を独占していたが、業界は新世代のHBM4に移行しており、SamsungがすでにHBM4分野で主導権を握っていると指摘した。
この技術変革は、Changxin Storage にとっても課題となっています。同社は来年、HBM3Eの量産を開始する予定だが、業界の最新の開発ペースと比べるとまだ一定のギャップがある。
ただし、すべての AI アプリケーションが HBM に依存しているわけではありません。 Agentic AI (インテリジェント エージェント AI) の急速な台頭により、システム メモリとして使用される DDR および LPDDR の需要も爆発的に増加しました。データによると、DDR の需要は前年比 500% 増加し、LPDDR の需要は前年比 400% 増加しました。主に AI アクセラレータ カードに使用される HBM とは異なり、このタイプのメモリはシステム操作とデータ処理の基本的なタスクを引き受けます。
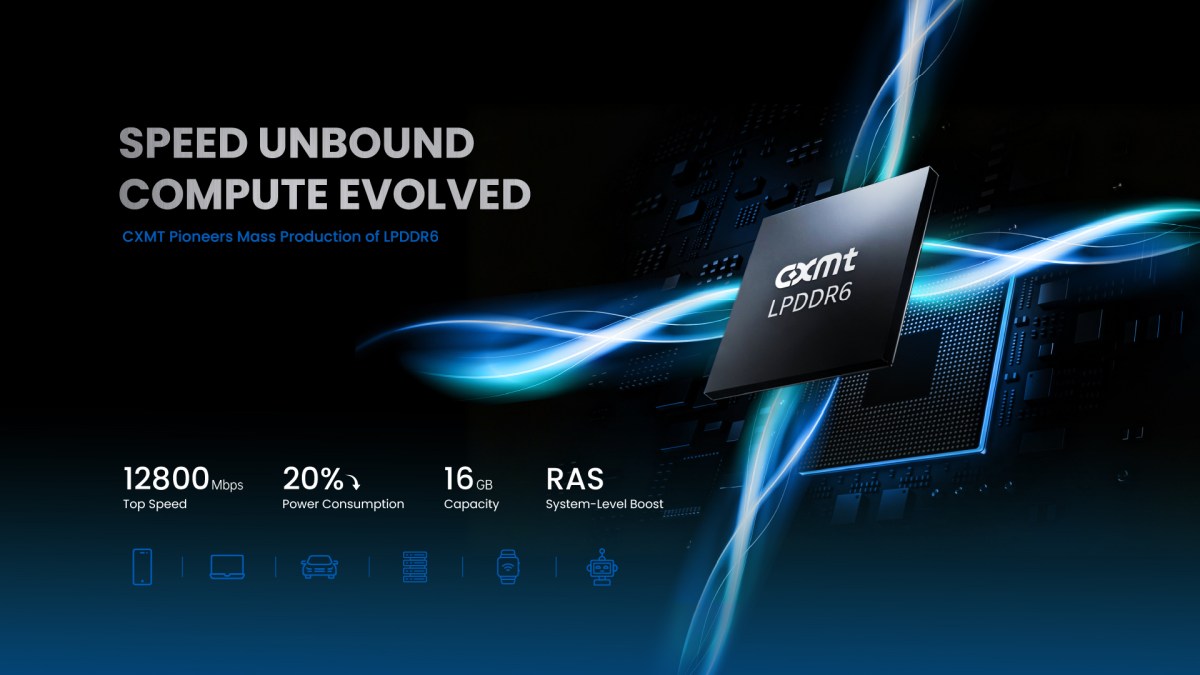
モバイル メモリの分野では、Changxin Memory が率先して最新世代 LPDDR6 の量産を達成しました。 Xiaomi 18 FoldFolding Screen Phoneの16GBメモリバージョンはすでにLPDDR6を使用していますが、12GBバージョンは引き続きLPDDR5Xを使用していることは注目に値します。
収益性の観点から見ると、HBM は依然として DRAM 分野で最も収益性の高い製品カテゴリです。第 3 四半期の HBM 関連の収益は、前年同期と比較してほぼ 2 倍になりました。しかし同時に、DDRとLPDDRの収益成長率はHBMの収益成長率を上回っており、AI時代がメモリ産業チェーン全体に恩恵をもたらしていることを示しています。
カウンターポイントは、2026 年下半期以降、上半期に比べて DRAM の価格上昇が鈍化しているものの、全体的な価格水準は依然として高水準にあると指摘しました。同庁のリサーチディレクター、MS Hwang氏は、メモリ価格は来年も堅調に推移すると予想されると述べた。このうち、今年の成長率が通常のDRAMに比べて遅れているHBM製品の価格が市場水準に追いつきつつあり、長期供給契約が価格を下支えしている。さらに、主要な新しいウェーハファブは2028年まで正式に稼働しないため、供給逼迫状況は短期的には大幅に緩和されないでしょう。
AI 需要の継続的な拡大と新規生産能力の限定的リリースという二重の影響により、世界の DRAM 市場は新たなブームサイクルの真っ只中にあり、メモリ価格は今後数年間高水準で推移する可能性があります。
コメント