
要約:
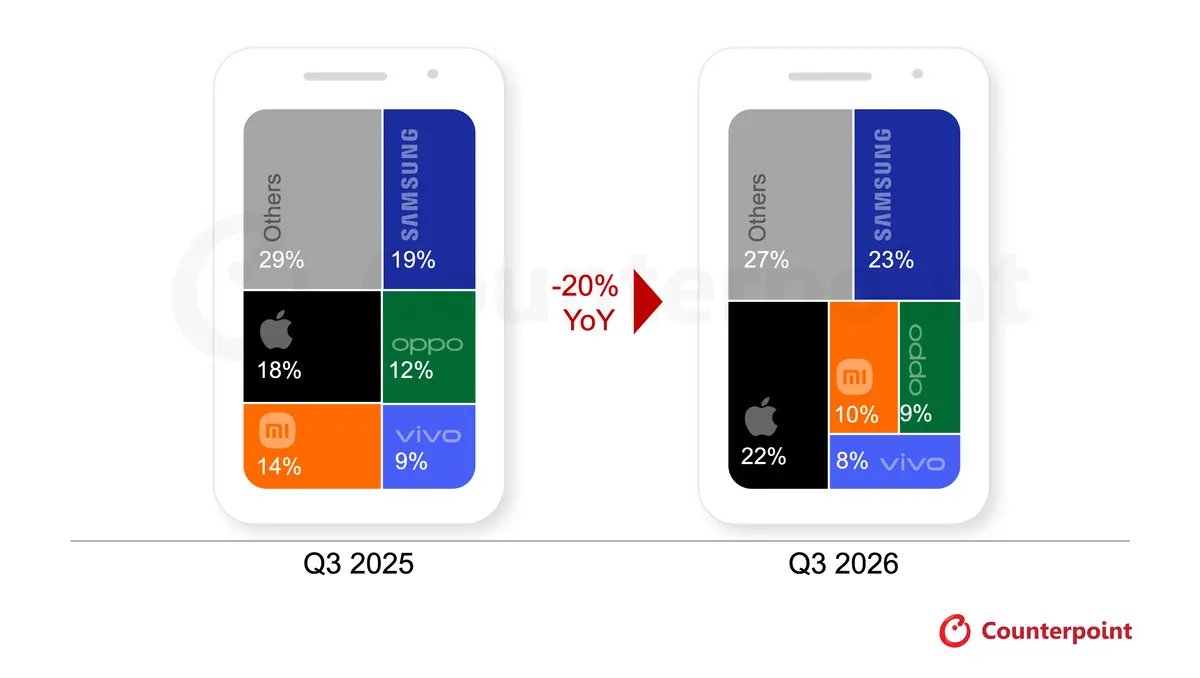
市場調査会社 Counterpoint Research の最新データによると、2026 年第 3 四半期の世界のスマートフォン出荷台数は前年同期比 20% 減少し、2012 年以来の同時期で最低の水準に落ちました。この数字は、第 3 四半期の過去 14 年間で最悪の業績を示すだけでなく、スマートフォン業界が近年最も厳しい市場圧力に直面していることを反映しています。
レポートは、メモリチップ価格の継続的な高騰と供給不足が今回の市場下落の主な理由であると指摘しました。 AIインフラ構築ブームが続く中、データセンターや人工知能サーバー市場向けにDRAMやNANDの生産能力がますます優先され、その結果、スマートフォン業界のストレージリソースが減少し、コストが大幅に増加しています。
部品価格の高騰に直面して、携帯電話メーカーは端末製品の販売価格の値上げ、出荷規模の縮小、売上の追求から利益率の維持への事業の重点の移行を余儀なくされています。価格の上昇により、特に中級品から低価格帯の市場で消費者の需要がさらに低下しています。
カウンターポイントのシニアアナリスト、シルピ・ジェイン氏は、消費者の携帯電話の買い替えサイクルは引き続き長期化していると述べた。既存の機器を引き続き使用することを選択するユーザーが増えており、再生機器の市場も受け入れやすくなっています。さらに、消費者は機械を購入する際に、頻繁に機器をアップグレードするよりも、より価値が高く耐用年数が長い製品を選択する傾向があります。
メーカーの業績の観点から見ると、Samsung は 23% の市場シェアを持ち、引き続き世界第 1 位の地位を維持しています。 Galaxy Z Fold8シリーズの折りたたみ画面製品に対する市場の需要とミッドレンジモデル向けの部品の安定供給のおかげで、サムスンは出荷台数が前年比3%減少したにもかかわらず、依然として首位を維持している。
Apple は今四半期、最も注目されているメーカーの 1 つとなり、市場シェアは 22% に上昇し、第 3 四半期で初めて 20% の大台を突破しました。しかし、Apple全体の出荷台数は依然として前年同期と比べて減少している。アナリストらは、今年のiPhone 18シリーズの初期発売では標準モデルが不足しており、前世代のiPhone 17シリーズの全製品ラインナップに比べて、新モデルの初期発売時のチャネル在庫の規模が縮小し、全体の出荷実績に影響を与えていると考えている。
Android 陣営の中国ブランドは、より大きなプレッシャーにさらされています。 OPPO と vivo の出荷台数はどちらも今四半期 20% 以上減少しましたが、Xiaomi の減少率は 30% 以上でした。利益率を守るため、シャオミは一部の低価格製品のレイアウトを縮小し、海外市場での事業を一部縮小し、世界市場シェアを10%に縮小した。
研究機関は、AI 業界の急速な拡大とストレージ リソースの競争が家電業界に影響を与える重要な変数になっていると考えています。メモリチップの価格が依然として高止まりしているため、携帯電話の製造コストを短期的に軽減することは依然として難しく、市場の低迷は長期化する可能性がある。
業界は、ハイエンドの主力携帯電話のユーザーは価格上昇にあまり敏感ではなく、より十分な利益率を持っているため、影響は比較的少ないと予想しています。対照的に、エントリーレベルやミッドレンジ市場に依存するブランドはより大きな課題に直面することになり、世界のスマートフォン業界は今後しばらく売上の縮小と市場の統合が続く可能性がある。
コメント