
要約:
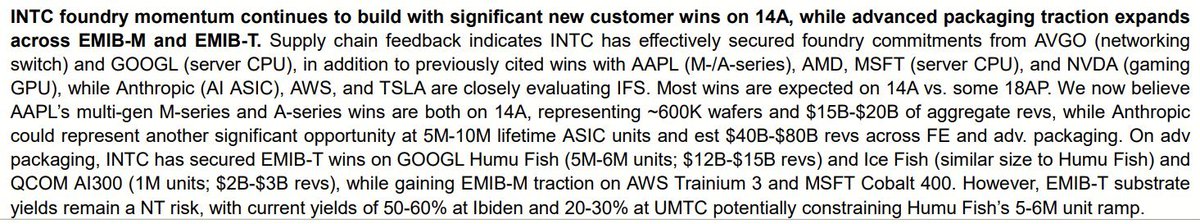
KeyBanc の最近のアジア調査からの関連ニュースは、同社のファウンドリ サービスが、Broadcom、Google、Apple、AMD、Microsoft、Nvidia を含む多くのテクノロジー企業とプロジェクトの進捗を達成したことを示しています。プロジェクトには、Broadcom のネットワーク スイッチング チップ、Google と Microsoft のサーバー CPU、Apple の A シリーズおよび M シリーズ プロセッサ、AMD のクライアント プロセッサ コンピューティング モジュール、Nvidia の Rubin ゲーム グラフィックス カード用のファウンドリ チップの製造が含まれます。 Amazon AWS、Anthropic、SpaceX/TeslaのTerafabは依然としてIntelの14Aおよび18A-Pプロセスを評価していると言われている。
これらの顧客リストと契約状況は、インテルまたは関連会社によってまだ正式に確認されていません。 Wccftech の記事は KeyBanc の調査の受け売りレポートを引用しており、外部検証のための完全なレポートや注文文書は提供されていません。いわゆる「買収プロジェクト」は、契約の範囲、具体的なプロセス、生産時期、購入数量などを開示していないため、確定した量産注文とみなされるべきではない。
KeyBanc は、Apple プロジェクトには約 600,000 枚のウェーハが含まれる可能性があり、潜在的な収益は 150 億米ドルから 200 億米ドルになると考えています。 Anthropic カスタム ASIC プロジェクトは 500 万から 1,000 万ユニットに達する可能性があり、高度なパッケージングが含まれる場合、潜在的な収益は 400 億ドルから 800 億ドルになる可能性があります。同レポートでは、IntelのEMIB-T高度なパッケージングがGoogle TPUプロジェクトに約120億~150億ドルの収益をもたらす可能性があり、EMIB-MはAmazon Trainium 3やMicrosoft Cobalt 400関連プロジェクトにも参加する可能性があるとも述べている。これらはアナリストによる将来のプロジェクトの規模と収益の推定値であり、契約金額や実際の収益は開示されていません。
インテルの公開情報によると、18A プロセスは自社製品の量産段階に入っており、18A-P は 2026 年前半にリスク試験生産に入る予定です。同社は今年7月、18A-Pの性能は同じ消費電力で18Aよりも約9%高いか、同じ性能で消費電力が約18%削減され、18Aの設計ルールとの互換性を維持していると発表した。 Intelは当時、14Aのリスクトライアル生産目標は2027年後半で、社内製品は2028年に大量生産に入る予定だと述べた。また、外部顧客との接触が増加したとも述べたが、顧客名は明らかにしなかった。
インテルは、RibbonFET 2 オールラウンド ゲート トランジスタと PowerDirect 背面電源テクノロジを使用し、14A を次世代プロセスとして位置付けています。同社が公表した試算によれば、14Aは18Aと比較して、同じ消費電力で15~20%性能向上、または同じ性能で25~35%消費電力を削減でき、チップ密度を最大約30%高めることができるという。これらはメーカーのプロセス目標データであり、サードパーティの顧客製品によって検証された結果ではありません。
インテルのファウンドリ ビジネスは、自社のプロセッサー生産から外部顧客のウェハー製造および高度なパッケージングまで拡大しようとしていますが、リスクのある試作、設計の導入から安定した量産までにはまだ長い時間がかかります。 KeyBanc が言及した顧客プロジェクトが最終的に実装されれば、Intel が TSMC や Samsung からの高度なプロセスの注文を争う重要な開発となる可能性があります。顧客の公式発表とインテルの正式な確認が現れるまで、関連するリスト、契約状況、収益予測は未確認のアナリストのニュースとみなされるべきです。
コメント