要約:
AI コンピューティング能力を巡る次の容量競争は、GPU からシリコン フォトニック チップにまで広がります。ウェーハファウンドリのタワーセミコンダクターは、日本でのシリコンフォトニクス生産能力を積極的に拡大しています。 Tower CEOのRussell Ellwanger氏は最近、AIデータセンターがシリコンフォトニックチップの需要の急速な成長を促進しており、同社はできるだけ早く生産能力を拡大する必要があると述べた。日本はタワーにとって世界で最も重要な光通信半導体生産拠点の一つとなる。
タワーが以前に発表した計画によると、同社は日本に 6,000 億円以上、または約 40 億米ドルを投資し、300mm シリコン フォトニクス、シリコン ゲルマニウム、高度な光パッケージング能力の拡大に重点を置く予定です。このうち日本政府は最大約1600億円、約10億ドルの支援を予定している。
Tower にとって、これは単なるファブ拡張の通常のラウンドではなく、AI データセンター、800G/1.6T 光モジュール、NPO および CPO の時代における長期的な賭けでもあります。
1. AI がシリコン フォトニクスを生産拡大サイクルに押し込む
Tower が今生産を拡大する必要があるのはなぜですか?
主な理由は 1 つだけです。AI サーバー間でより多くのデータを送信する必要があるからです。
AI クラスターが数千の GPU から数万、さらには数十万の GPU に拡大すると、コンピューティング能力の規模を実際に制限するのは、もはや GPU 自体だけではなく、GPU 間で高速にデータを交換する方法にもなります。従来の銅製インターコネクトは、距離、帯域幅、シグナルインテグリティ、消費電力の点で増大するプレッシャーに直面しており、そのため光インターコネクトはサーバーやチップに近づき始めています。
シリコン フォトニクス テクノロジーの価値は、成熟したシリコン プロセスを使用して変調器、光検出器、導波路などのフォトニック デバイスを製造し、電子チップと連携して光信号を介してより高速なデータを送信できるようにすることです。
これが、800G 以降、1.6T 光モジュール、シリコン フォトニクス、NPO、CPO が AI データセンター産業チェーンの中核キーワードになる理由です。
タワーの CEO エルワンガー氏は、シリコン フォトニック チップに対する現在の市場の需要は非常に高く、同社はできるだけ早く生産能力を拡大する必要があると述べました。
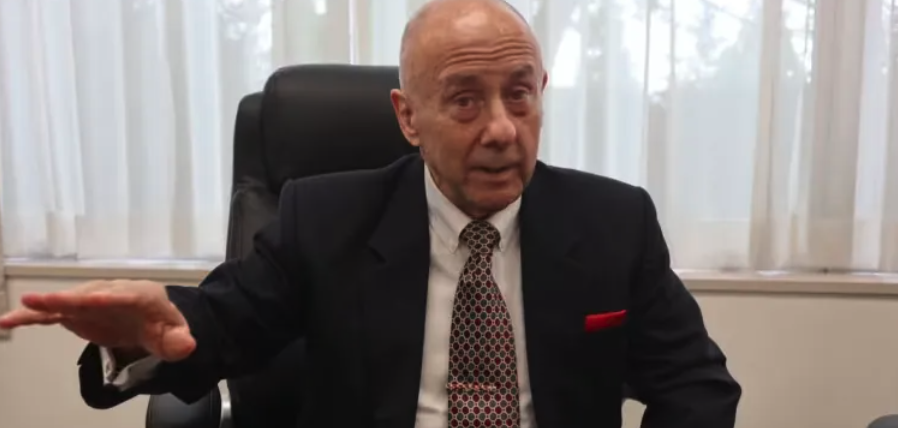
△タワーセミコンダクター CEO ラッセル・エルワンガー
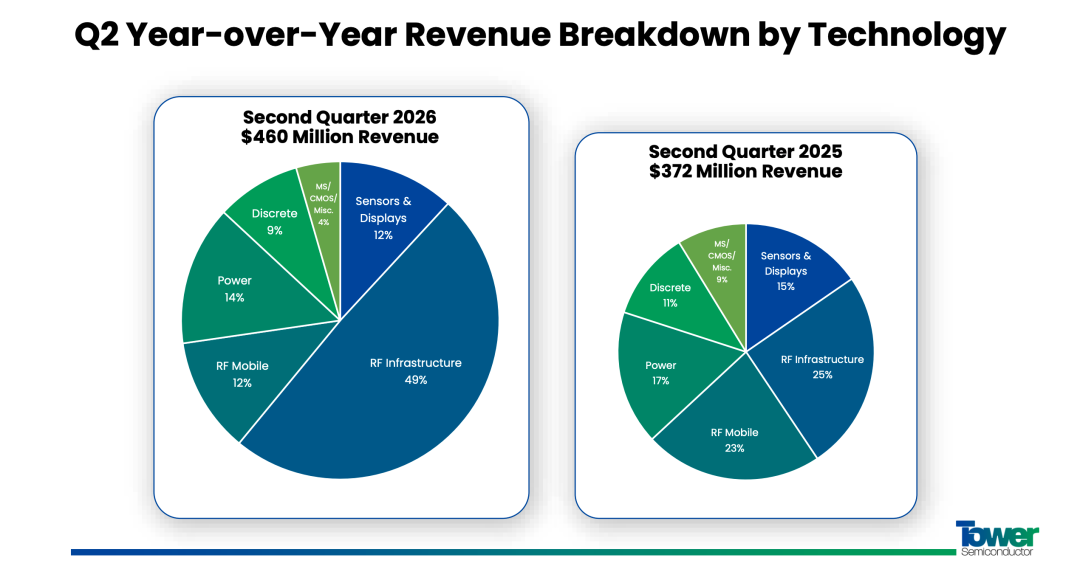
タワーが開示した情報は、タワーのシリコンフォトニクス事業が急速な成長段階に入ったことを示しています。同社は将来の注文を確定するだけでなく、2027年、さらには2028年の生産能力を前もって計画し始めている。
言い換えれば、Tower が現在争っているのは、今日の光モジュールの注文ではなく、今後数年間の AI 光相互接続インフラストラクチャへの製造入口です。
2.なぜタワーはシリコンライトに賭けているのでしょうか?
Tower は TSMC、Samsung、Intel とは異なります。同社は、最先端の CPU および GPU ロジック プロセスを主戦場としていませんが、特殊プロセスのウェーハ ファウンドリに長期的に焦点を当てています。
タワーの技術分野は、シリコン フォトニクス、シリコン ゲルマニウム SiGe、高周波 RF、電源管理、イメージ センサー、その他の分野をカバーしています。 AI時代において、これは「2nm、1.4nm」路線を追求するものではないようですが、新たな成長機会を獲得しました。
AI サーバーには、GPU に加えて、多数の高速ネットワーク チップ、光学モジュール、オプトエレクトロニクス チップ、高速アナログ デバイスも必要です。
特にシリコン フォトニクスの分野において、Tower は深いプロセス蓄積を形成してきました。
Tower の PH18DA およびその他のプラットフォームは、高速光通信アプリケーションを目的としており、レーザー、光増幅器、変調器、光検出器およびその他のデバイスを統合でき、800G、1.6T および次世代の高速光相互接続の製造基盤を提供します。
このため、Tower は AI 光通信産業チェーンにおいて非常に特別な役割を果たしています。同社は GPU を製造していませんが、多数の GPU の接続に必要な主要なシリコン フォトニック チップを製造している可能性があります。
3. 40億米ドルを日本に賭ける
タワー社の日本での生産拡大計画の規模は6,000億円(約40億米ドル)を超え、主に2つのルートで推進されています。
最初のルートは、Tower を使用して、日本の既存のウェーハ工場でシリコン フォトニクスの生産能力を急速に拡大することです。
タワーは、新潟県妙高市にある新井工場を改造し、関連する製造リソースを 300mm シリコン フォトニクスと高度な光学関連の生産に使用することを計画しています。同時に、富山県魚津第7工場の300mmウェーハ製造能力をさらに増強する。
Fab 7 には現在、シリコン ゲルマニウムとシリコン フォトニクスに関連する製造基盤があります。したがって、Tower は、新しいウェーハ工場をゼロから構築するよりも早く、設備の導入、プロセス検証、量産立ち上げを完了できます。
タワーは、この新しい生産能力は 2027 年の第 4 四半期に量産準備が整うと予測しています。
2 番目のルートはより過激です。
タワーは、シリコン フォトニクスとシリコン ゲルマニウムの生産能力をさらに拡大するために、ファブ 7 の近くに新しい 300 mm 製造施設の建設を継続する予定です。新しい生産能力は、2029 年頃から同社の収益に大きく貢献すると予想されます。
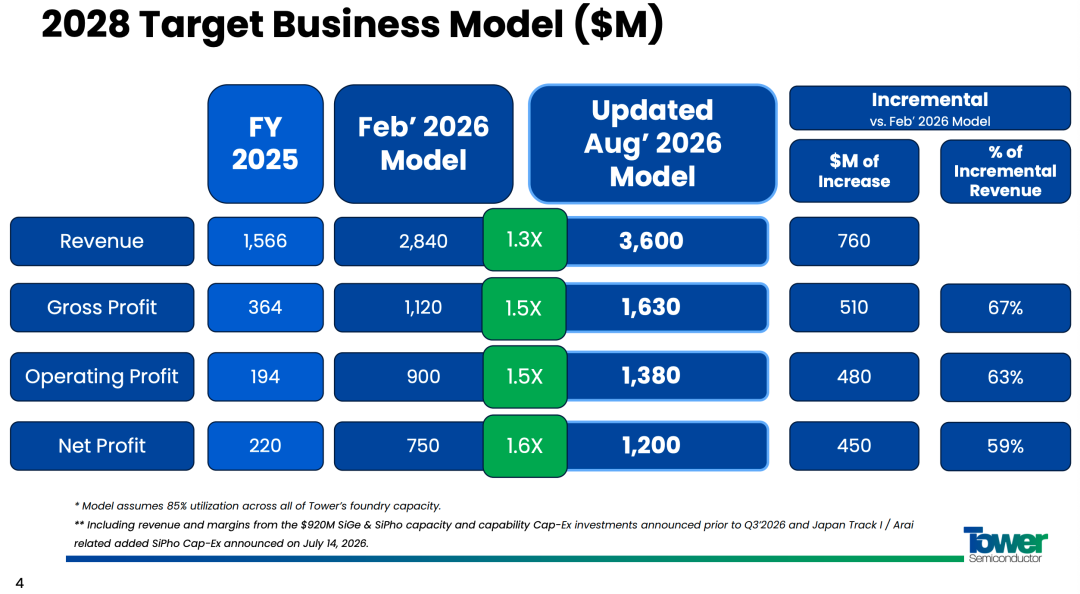
タワー社の計画によれば、関連プロジェクトの完了後、同社の日本相当の 300mm ウェーハ生産能力は月あたり約 45,000 枚のウェーハに達すると予想されます。
これは、日本がタワー社の次期シリコンフォトニクス拡大において最も重要な製造拠点の一つとなることを意味します。 (写真に示すように - 2028 年)
4.なぜ日本はタワーに10億ドルを提供したのでしょうか?
タワー社の日本への大規模投資の背景には、半導体サプライチェーンの再構築を推進する日本政府の戦略がある。
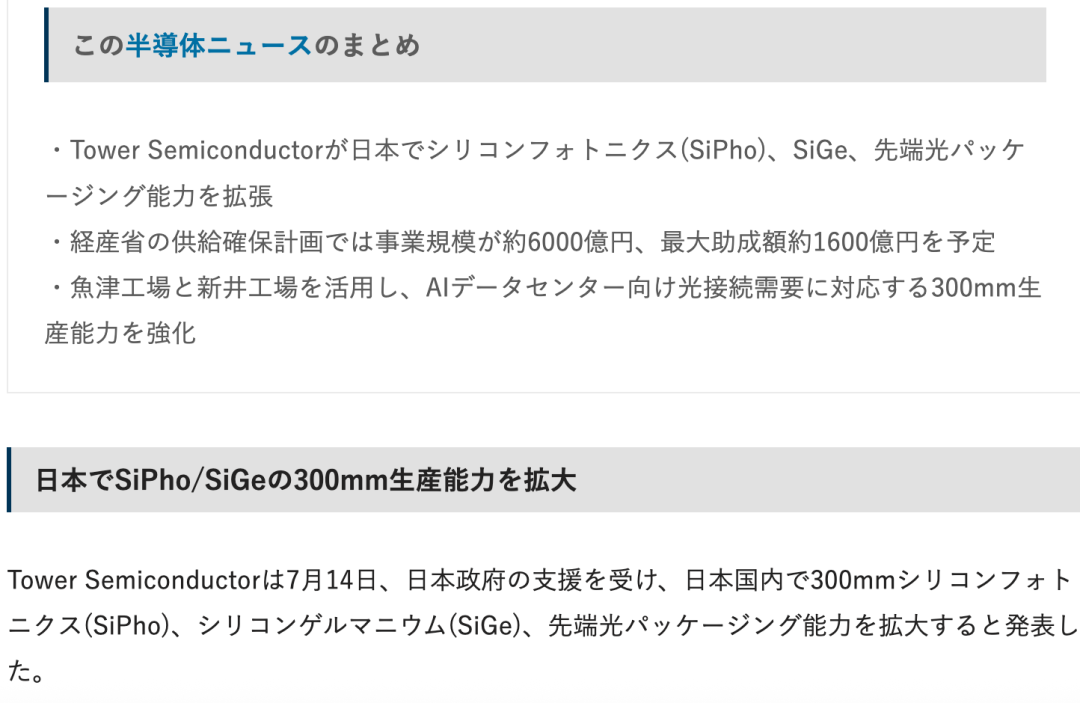
日本の経済産業省は、シリコン フォトニクスやシリコン ゲルマニウムなどの次世代通信半導体製造能力の支援に重点を置き、タワー プロジェクトに最大約 1,600 億円、または約 10 億米ドルの支援を提供する予定です。
日本政府は近年、TSMC の熊本工場、Rapidus 先進ロジック プロジェクト、および多数の半導体材料、装置、パッケージング プロジェクトを支援してきました。 Towerに代表されるシリコンフォトニクス製造能力がAI高速光インターコネクションを補完しました。
関連する取り決めに従って、Tower は長期的な生産と供給の責任を負う必要があります。半導体の供給が逼迫した場合には、日本市場もそれに応じた供給保証を受けることになる。
したがって、この補助金は単に「タワー社を日本に工場を建設するよう誘致する」というものではありません。
日本が本当に獲得したいと考えているのは、将来の AI データセンター、光通信、光電子統合産業に役立つ重要な製造ノードです。
5.タワージャパンのレイアウトには別の利点もあります。それは、パナソニックに取り残された人材
です。タワー氏が日本を選んだ理由は、見落とされがちですが、もう 1 つあります。それは才能です。
タワー社は、パナソニックと TPSCo を設立して 2014 年に早くも日本に参入し、北陸地域におけるパナソニックの半導体製造リソースを引き継ぎました。
パナソニックはその後、半導体製造事業の一部から徐々に撤退しましたが、ウェーハ製造の経験を持つ多くのエンジニア、職人、産業基盤はそのまま残りました。
半導体製造にとって、これは非常に重要です。
工場は設備を購入するだけでは生産できません。工程統合、設備メンテナンス、歩留まり向上、不良管理、量産経験には長期にわたる蓄積が必要です。
したがって、Tower は、新しい製造拠点をゼロから構築するのではなく、既存の工場、インフラストラクチャ、エンジニアリング チーム、サプライ チェーン システムを直接利用して、日本での生産を拡大できます。
これは、タワーが引き続き日本に重点を置くことを選択する重要な理由でもあります。
6.本当の次の戦い: CPO
しかし、タワーが直面する競争も激化しています。
これまで、シリコン フォトニック チップは主にプラガブル光モジュールに使用されていましたが、AI スイッチング チップの帯域幅が増加し続けるにつれて、光デバイスはスイッチング ASIC やコンピューティング チップにますます近づいています。
そこで、業界は従来のプラグ可能光モジュールから NPO へ、そしてさらに CPO へと移行し始めました。
CPO、共同パッケージ化された光学素子、共同パッケージ化された光学素子。
中心となるアイデアは、光学エンジンをスイッチング チップの近くに移動し、高速電気信号の伝送距離を短縮することで消費電力と信号損失を削減することです。
これは、将来のシリコン フォトニクスの競争には、「誰がシリコン フォトニクス チップを生産できるか」が問われるだけでなく、誰がシリコン フォトニクス、高度なパッケージング、スイッチング ASIC、チップレット、高速インターコネクトをシステムに統合できるかが含まれることを意味します。
TSMC、Tower、GlobalFoundries などのウェハ ファウンドリ企業はすべて、この方向で計画を立てています。
タワー社にとって、日本の生産拡大における重要な課題の 1 つは、CPO 競争の次の段階に向けて製造能力を事前に準備することです。
7.タワーは日本の NTT と相乗効果を生み出す可能性があります
日本には、NTT という重要なシリコン フォトニクス カードもあります。
NTT グループ ≈ China Telecom + China Mobile + China Information Technology + 大手 IT サービス プロバイダー (Digital China/Huawei の政府および企業と同様) の混合体。
固定網 + 光ファイバー基地だけを見ると、
中国電信
に最も近いです。 ;その携帯電話子会社 NTT DOCOMO ≈China Mobile
; NTTデータはトップITインテグレーターです。NTT は、光電統合技術を利用してデータセンターや通信ネットワークのエネルギー消費を削減したいと考え、IOWN (Innovative Optical and Wireless Network) 計画を長年推進してきました。
重要な方向性の 1 つは、「光」をコンピューティング システムに送り続けることです。
データセンター間の光接続からサーバー、ボードレベル、さらにはチップ近くの光相互接続に至るまで、光電子統合は日本の次世代通信産業にとって重要な技術ルートになりつつあります。
NTT Innovative Devices、Shin Kong Electric、Broadcom、Accton などの企業は、光学エンジン、基板、スイッチング ASIC、システム統合に関してすでに協力しています。
タワーは、シリコン フォトニクスとシリコン ゲルマニウム ウェーハの製造という重要なリンクの 1 つを提供できるようになりました。
両国が将来さらに協力を深めれば、日本は徐々に次のような形になる可能性があります。
シリコンフォトニックウェーハ製造 → 光学エンジン → 先端基板 → CPO/NPO → スイッチ → AI データセンター
非常に完全な産業チェーンです。
エルワンガー氏は、NTT との協力の可能性について話す際には可能性はあると述べたが、具体的な協力の詳細はまだ発表されていない。
8.日本は「光チップ時代」に向けて競争している
日本はかつて先端ロジック製造の分野でTSMCやサムスンに大きく遅れをとっていましたが、AI時代により半導体産業を再編する機会が日本に与えられました。
このウィンドウは必ずしも 2nm である必要はありません。
シリコン フォトニクス、シリコン ゲルマニウム、高度なパッケージング、光電子集積、CPO、高速光モジュールも、今後 10 年間の半導体業界の重要な成長方向となる可能性があります。
タワーは日本での生産を拡大するために 40 億米ドルを投資したため、より大きな産業の文脈で理解する価値があります。
一方で、Tower は AI データセンターのニーズを満たすために大量のシリコン フォトニクス生産能力を必要としています。一方、日本は主要な半導体製造能力を再確立したいと考えている。タワーは日本のエンジニア、製造基盤、政策支援を必要としていますが、日本はタワーのシリコンフォトニクス技術と世界の顧客を必要としています。
AI 光インターコネクションに関しては、現時点で双方の利害が一致しています。
GPU が高速になり、AI クラスターが大規模になるにつれて、数十万のチップ間でデータを移動する方法が新たなボトルネックになります。
過去 20 年間の半導体業界における最も重要な疑問の 1 つは、「誰が最も先進的なトランジスタを製造できるのか?」というものでした。
今後 10 年で、別の問題がますます重要になる可能性があります。
何十万もの AI チップをより高速かつ低消費電力の光で接続できるのは誰でしょうか?
タワーはその答えに 40 億ドルを賭けています。
コメント