
要約:
NVIDIA の株価評価の下落は、このチップメーカーが爆発的な利益成長を維持できるという見通しに危険信号を立てています。データによると、NVIDIA の現在の株価は今後 12 か月の予想利益の 17 倍未満であり、ここ 10 年以上で最も安い水準です。これは2025年(エヌビディアの売上高と利益の伸びが鈍化する)の半分に過ぎず、今年5月に設定した25倍以上の予想株価収益率よりも大幅に低い。
TCW のテーマ株および持続可能な成長株のシニア ポートフォリオ マネージャーであるイーライ ホートン氏は、これは同社の現在の収益性の持続可能性について健全な懐疑的な見方を示していると述べました。 Nvidia の株価パフォーマンスは、その驚くべき基本的背景を考えると驚くべきものですが、市場の期待が現在のコンセンサス予想よりも低いことも示しています。
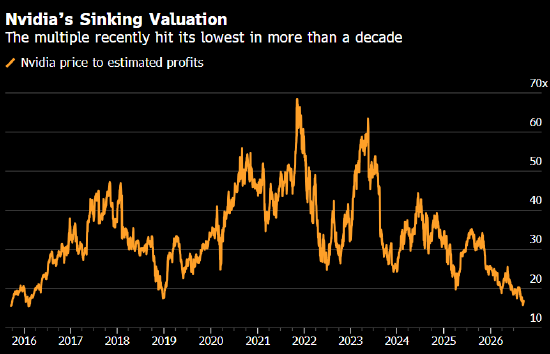
NVIDIA 株は月曜日に 5 日間の連勝に終止符を打ったものの、その割安な評価は依然として続いています。これは半導体株の広範な上昇を受けてのことだ。以前、最先端の AI モデルの開発を遅らせるよう AI 業界のリーダーらから呼びかけられ、投資家を驚かせ、9 月 14 日にはフィラデルフィア半導体指数 (SOX) が 6% 近く下落しました。
メタ社の新しい AI エージェントの成功の初期の兆候がチップ需要に対する市場の楽観的な見方を高めたことを受け、指数は月曜日に 4.3% 上昇し、1 日としては 8 月 4 日以来最大の上昇となりました。
データセンター建設への反対や金利上昇の中で、AI コンピューティング機器支出の全体的な見通しについては多くの懸念がありますが、現時点ではインフラ投資が短期的に減速する兆候はありません。
NVIDIA の収益と純利益は、1 月に終了する 2027 会計年度にそれぞれ 90% と 99% 増加すると予想されています。前年の両指標の成長率は65%だった。 Nvidiaは先月発表した第2四半期財務報告書で、2028会計年度の売上高は70%増加すると予想しており、これまで予想されていた45%という成長率を大きく上回った。
NVIDIA の株価は 2026 年に 22% 上昇しました。この業績は、「ビッグ 7 テクノロジー」の中で Apple の 25% 上昇に次いで 2 位にランクされました。ただし、この増加は他の半導体メーカーと比較すると見劣りします。
メモリチップメーカーのマイクロンテクノロジーとエヌビディアのライバルであるインテルとAMDが牽引し、半導体指数は今年76%近く上昇し、3社とも180%以上上昇した。 Nvidiaは同指数の下から5番目にランクされており、現在予想PERは20倍となっている。
NVIDIA の強力なファンダメンタルズと株価評価との間に乖離があるため、CEO のジェンスン ファンは、NVIDIA が「世界初で唯一のグロース バリュー株」であると宣言しました。同氏は今月初め、ゴールドマン・サックスのテクノロジー関連カンファレンスで、同社は「重大な誤解」を抱いていると語った。
同氏は、「当社は成長しているだけでなく、市場シェアも拡大している」と述べました。
コメント