
要約:
ブルームバーグによると、シーゲイト テクノロジーと東芝は、日本の TDK のハード ドライブ ヘッド ビジネスをめぐって競合しています。両社は、今回のキーコンポーネント事業の買収により、AIデータセンター用ハードドライブ市場における競争優位性をさらに拡大したいとしている。事情に詳しい関係者によると、この取引の潜在的な価値は数十億ドルに上る可能性がある。
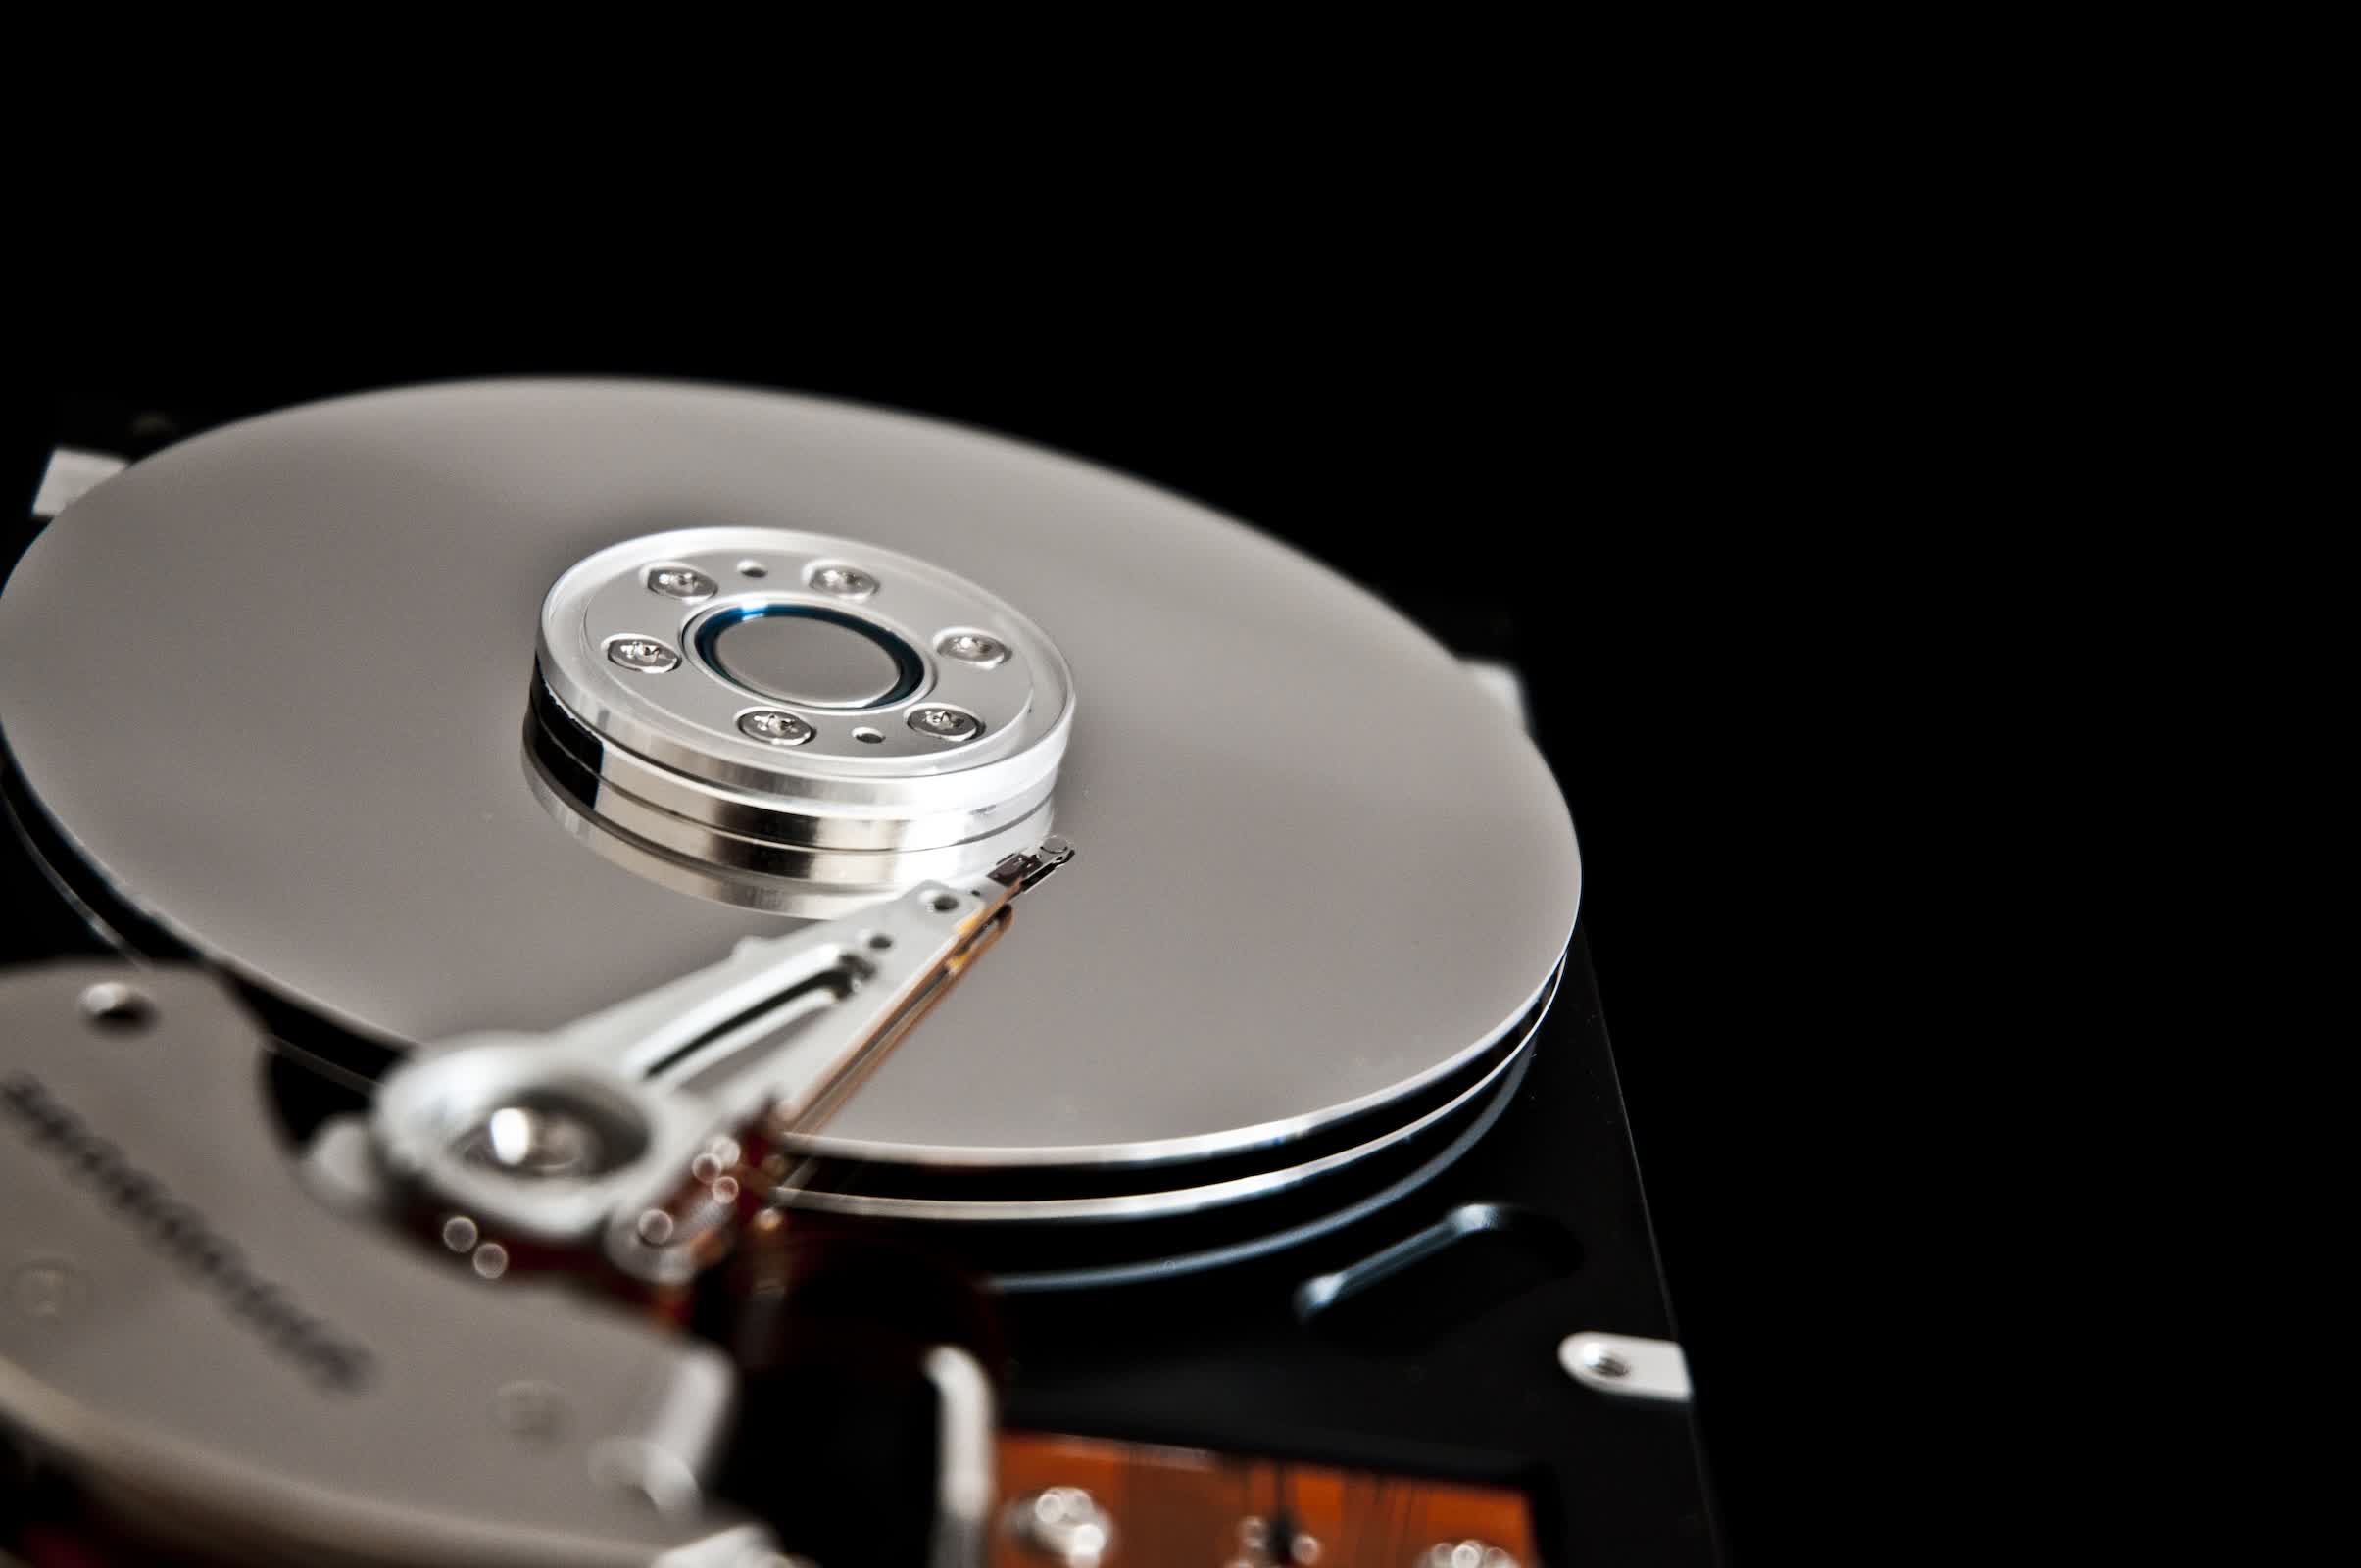
報道によると、東芝は今春にはTDKと関連交渉を開始し、その後シーゲイトは夏にさらに高いオファーを提示したという。両社は現在、TDKのハードディスクヘッド事業の買収を目指しているが、まだ交渉段階にあり、合意に達するかどうかは未定だ。
TDK が製造する磁気ヘッドは、メカニカル ハード ドライブの最も重要なコア コンポーネントの 1 つです。磁気ヘッドは高速回転するディスク上のデータの読み取りと書き込みを担当し、その性能はハードディスクの記憶密度、読み取りおよび書き込み速度、信頼性に直接影響します。ハードディスクの大容量化が進む中、磁気ヘッド技術は次世代の大容量 HDD の開発を推進する上で重要な役割を果たしています。
シーゲイトと東芝がこの取引を高く評価している理由は、近年の AI データセンターにおける大容量ストレージ機器の需要の急速な成長と密接に関係しています。 AI のトレーニングと推論により、膨大な量のデータが生成されます。 SSD と比較すると、TB あたりのストレージ コストの点では、機械式ハード ドライブのほうが明らかに有利です。したがって、大容量の HDD は、大規模なデータセンターにとって大量のデータを保存するための重要なデバイスです。
現在、完全な HDD メーカーは世界に 3 社だけです: Seagate、東芝、Western Digital です。 SeagateやWestern Digitalと比較すると、東芝のハードディスクコア部品の外部サプライヤーへの依存度はより明らかであり、その中でも磁気ヘッドは主にTDKに依存している。
これにより、東芝にとって TDK の磁気ヘッド事業が特に重要になります。東芝は、AIデータセンター向けHDDの生産能力拡大に積極的に取り組んでおり、2028年3月期までに生産能力を大幅に増強する計画である。 すでに報じられたところによると、東芝はフィリピン工場のHDD生産能力拡大に約600億円(約3億8,000万米ドル)を投資し、世界のHDD市場における容量シェアを現在の10%強から中期的には約30%に高めたいと考えている。
東芝が TDK の磁気ヘッド事業を買収できれば、外部サプライヤーへの依存度をさらに低減し、主要部品のより安定した供給を得ることができます。これは、東芝の大容量ハードドライブ生産の将来の拡大にとって特に重要です。
TDK の磁気ヘッド事業を争うシーゲイトの論理は異なります。 Seagate 自体は比較的完全なハードディスクの垂直統合機能を備えており、すでに独自の磁気ヘッドと磁気メディアの一部を製造しています。 TDKの磁気ヘッド事業を買収すれば、シーゲイトは主要部品のサプライチェーンに対する管理をさらに強化できる一方で、競合他社による独立した磁気ヘッド供給へのアクセスを弱めることができるだろう。
TDK の磁気ヘッド事業は、実際、現在の HDD 業界チェーンにおいて最も重要な独立供給源の 1 つです。大手ハードディスクメーカーが 3 社しかない市場では、このキーリンクをコントロールできる企業が、将来の大容量ハードディスク生産能力の拡大において、より大きな交渉力を獲得できる可能性があります。
だからこそ、この取引は数十億ドルの価値がある可能性があります。表面的には、これは単なる部品事業の買収ですが、実際には、将来の AI データセンター ストレージ市場の中核となるサプライ チェーン レイアウトに関係します。
現在、AI データセンターは HDD 市場で長年見られなかった強い需要を牽引しています。以前、市場では、SSD が徐々に機械式ハードドライブに取って代わり、HDD 市場が縮小するのではないかと長い間懸念されていました。しかし、AI によってもたらされた大規模なデータ ストレージの需要により、この傾向は変わりました。数十ペタバイト、さらには数十億エクサバイトのデータを保存する必要があるデータセンターにとって、SSD のコストは依然として高すぎる一方、大容量の機械式ハードドライブには依然としてかけがえのない経済的利点があります。
同時に、大容量HDDの技術開発も加速しています。 Seagate、Western Digital、東芝はいずれも大容量製品を推進しており、業界は 30 TB、40 TB、あるいはそれ以上の容量に向かって進んでいます。東芝は以前、12個のプラッタを使用した大容量3.5インチハードドライブのデモを行っており、さらに65TB、さらには100TBレベルの製品に開発する予定です。
したがって、磁気ヘッド、ディスク、ガラス基板などの主要コンポーネントの供給能力が、HDD メーカーにとって生産能力を拡大するための重要な制限要因になりつつあります。特に AI データセンターの需要が急速に増加しているため、新しいハードドライブ組立ラインを構築するだけでは供給問題を解決するのに十分ではありません。磁気ヘッドや磁気メディアなどの上流リンクを同時に拡張できない場合、機械全体の生産能力は依然として制限されます。
東芝が最近 HDD 生産能力の拡大を発表した後、Seagate と Western Digital の株価は大幅に下落しました。市場は、東芝の事業拡大により、現在のハードドライブ供給の逼迫が最終的に緩和されるのではないかと懸念している。しかしアナリストらは、たとえ東芝が生産を大幅に増やしたとしても、その新たな生産能力は世界のHDD市場構造を短期的に完全に変えるには十分ではないと考えている。さらに、既存のメーカーはすでに大量の長期注文を抱えており、実際の供給量の変化がより明確になるのは 2028 年頃になる可能性があります。
これに関連して、シーゲイトと東芝は同時に TDK 磁気ヘッド事業をめぐって競争しています。これは実際、両社が HDD 市場が今後数年間においても依然として高い戦略的価値を持つと信じていることを示しています。
TDK にとって、現時点で磁気ヘッド事業を売却するのは合理的です。 HDDヘッド市場は長期にわたり周期性が高く、TDKは近年、AI時代の新たな成長ポイントを模索しながら、電池、受動部品、センサーなどの事業に資源を集中して取り組んでいます。この事業を数十億ドルで売却できれば、多額の現金が得られるだけでなく、企業の事業構造もさらに調整されることになる。
ただし、Seagate が最終的に勝った場合、この取引は競争上の精査にさらされる可能性があります。世界の HDD 市場自体が非常に集中しており、主要メーカーとして残っているのは Seagate、Western Digital、東芝の 3 社だけだからです。そのうちの1社が重要な独立系ヘッドサプライヤーをさらに支配することになれば、既存のサプライチェーン構造が変化する可能性がある。
東芝が勝てば状況も注目です。東芝は現在、コアコンポーネントに関して外部サプライヤーへの依存度を高めている。 TDKの磁気ヘッド事業の買収は、TDKがより深い垂直統合を完了するのに役立ち、SeagateやWestern Digitalへの挑戦における重要なステップとなる可能性がある。
最終的に TDK の磁気ヘッド ビジネスで誰が勝ったとしても、競争自体が非常に明確なシグナルを発しています。AI 時代においても、機械式ハード ドライブは歴史の舞台から退いていません。その代わりに、大規模なデータ ストレージの需要により、それらは再びデータセンター インフラストラクチャの重要なコンポーネントになりました。大容量 HDD 産業チェーンの中核コンポーネントも、通常のサプライ チェーン リンクから、大手メーカーが競争する戦略的リソースへと変化しつつあります。
コメント