
要約:
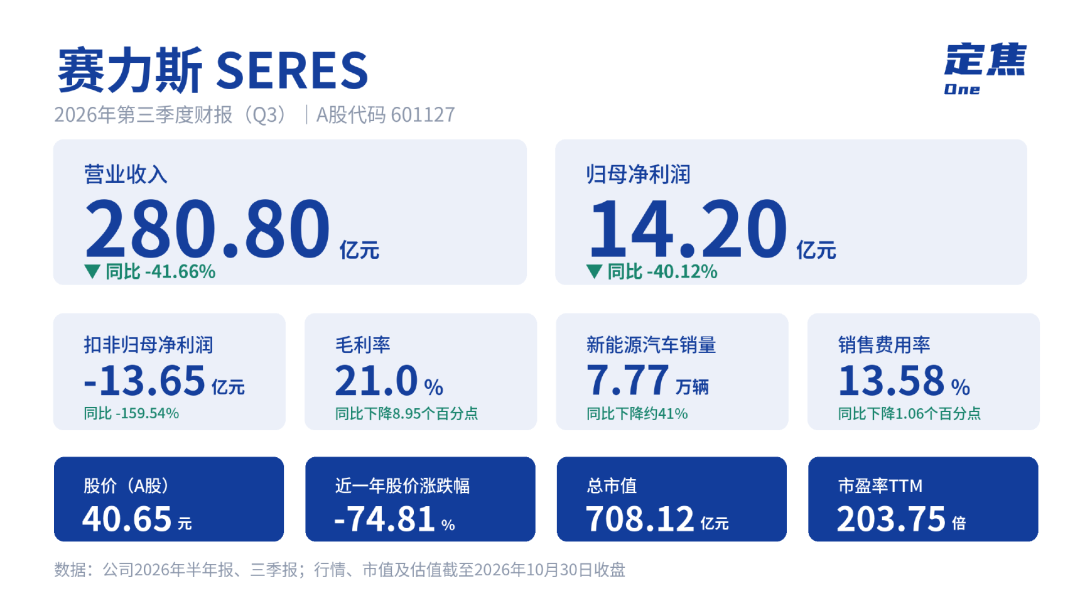
Cyrus と Huawei が業界協力における分業の調整を発表した後、最初の財務報告書がここにあります。 10月30日夜、サイラスが発表した財務報告書によると、第3四半期の営業利益は280億8000万元で、前年同期比41.7%減となった。親会社に帰属する純利益は14億2000万元で、第2四半期の約24億7100万元の損失から大幅に改善した。しかし、非経常損益を差し引いても、同社は依然として13億7000万元の損失を抱えている。
2 つの口径の差は 28 億です。差額の大部分は「固定資産処分損益」26億1000万元で、非経常損益に含まれる政府補助金は2億5000万元だった。この収益は主に、Saidou Technology が連結されなくなったことに関連しています。今年7月、Saidou Technology(旧Blue Power)は増資および株式拡大を完了した。サイリッシュの保有株式を約32.96%に減じ、経営権を譲渡し、残りの資本を持分法により計算し、時価再計算の差額を一括して当期損益に算入した。
タレスは非効率な資産を取り除き、リソースを業界に集中させています。同社は資産処分による収入に依存して本業の損失を補い、当四半期の帳簿上の利益を達成しています。
サイラスに対する資本市場の期待はここ 1 年で大幅に低下しました。
1 年前、同社は A 株市場で最も注目されている自動車会社の 1 つでした。当時の株価は162.94元で、時価総額は一時3000億元近くになった。今年10月30日には株価は40.65元まで下落し、時価総額は約708億元となった。 1年で75%も下落した。
株価が下落する一方で、Cyrus と Huawei の間の協力方法にも調整が加えられました。 9月15日、Hongmeng ZhixingとWenjieは、Wenjieの製品定義、デザイン、ブランドマーケティング、チャネル小売およびサービスシステムがCyrusによって主導され、ファーウェイ端末がその権限付与に参加すると発表した。その後、余成東氏は、2026年に発売される新型Wenjie車は引き続きHuaweiチームによって設計され、正式な指導体制の交代は2027年1月1日まで行われないことを明らかにした。9月30日、両者は新たな5年間の協力協定に署名し、Wenjieビジネスの専属チームを結成することになった。
したがって、この第 3 四半期報告書は主に、新しい分業が完全に切り替わる前の経営状況を反映しています。市場が知りたいのは、収益構造が改善されたかどうか、そしてタリス自身の取引能力が試練に耐えられるかどうかという二つの側面にほかならない。
01.車がもっと高く売られているのに、なぜ利益が出ないのでしょうか?
この一時的な利益を除けば、なぜ本業は赤字なのでしょうか?自転車に分解してみるとより直感的になります。
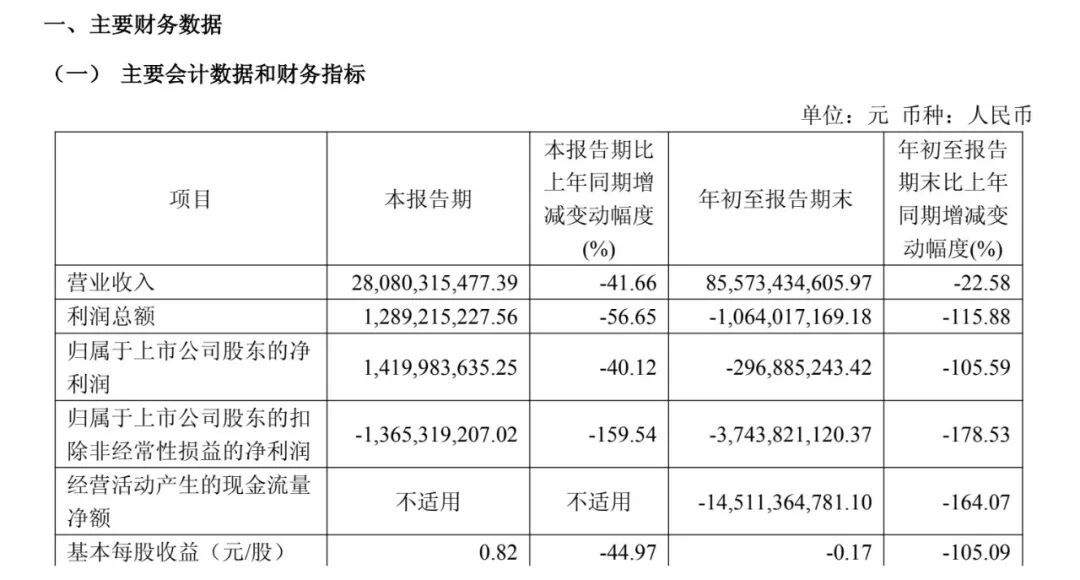
主な財務指標の画像出典 / Thalys 第 3 四半期レポート
最初に自転車収入を計算します。タリスの第3・四半期報告書では自動車事業の個別の売上高は開示されておらず、連結売上高280億8000万元のみが開示されている。これを新エネルギー車の販売台数77,700台で割ります。ざっくり計算すると、自転車収入は約36万元となり、第2四半期の約31万7,000元より4万元以上増加した。
平均価格は上昇する可能性があり、これは高価な車の割合の増加に関係している可能性があります。製品のペースがこれを裏付けています。 M9 Ultimate は 9 月中旬に配信され、新世代の M9 は進化を続けています。より高価な車が販売されています。
第 3 四半期、Cyrus Automobile (Wenjie シリーズ) は約 66,500 台の車両を販売し、前年同期比 46% 減少しました。新エネルギー部門全体(約 77,700 台)もわずかに減少し、同じく 41% 減少しました。このうちM9は依然として3万台前後にとどまっており、他の比較的低価格モデルが急速に減少していることがわかる。昨年人気を博した「M8」とマイナーチェンジした「M7」が製品サイクルの後半に入った。 M6はまだ上昇中であり、新しいM8は11月まで待たなければなりません。高価な車は高額で売れる一方、安い車は売れなくなって平均価格が上昇しています。
車は高く売れましたが、利益は得られませんでした。
昨年の第 3 四半期には、基準外利益 22 億 9 千万元が差し引かれ、1 年後には 13 億 7 千万元の損失となり、その差は 36 億元となりました。
自転車アカウントの計算を続けて、お金がどこに使われているかを確認します。
自転車の粗利は約 76,000 元です。自転車販売費約4万9000元、研究開発費約2万5000元、管理費約1万2000元を差し引くと赤字となった。 36万元で販売された車は、他の経費を考慮しない限り、もはや利益を得ることができません。
なぜ粗利益が減少したのですか?
第 3 四半期の売上総利益率はわずか 21% で、前年同期より約 9 ポイント低下しました。
理由は 2 つあり、コストの上昇と規模の縮小です。まずコストを見てください。 2026 年の今回の値上げは業界全体で行われます。自動車グレードのメモリーチップは3月から6月にかけて約180%増加し、炭酸リチウムは1トン当たり7万5000元から20万元以上に高騰した。 Cyrus が販売しているのは、ハイエンドのスマート ドライビング、ライダー、大型コンピューティング パワー プラットフォーム、マルチスクリーン コックピットです。ハイエンドのスマートカーに使用されるメモリチップの量は、通常のエントリーレベルの車の4〜8倍であるため、価格上昇の影響は当然大きくなります。
規模で見ると、全体の売上は 40% 減少しましたが、工場の減価償却費などのコストは比較的固定されています。これらは少数の車両に分散されており、1 台の車両のコストが上昇します。
第 2 四半期の損失は 24 億 8000 万、第 3 四半期は 13 億 7000 万でした。この損失削減はどのようにして達成されたのでしょうか?
第 2 四半期には、資産の減損に対して 18 億元近くが提供されました。これは、一部の資産が当初の価値よりも価値がなくなったことによる損失を計上することに相当します。したがって、当四半期の損失は拡大しました。第 3 四半期には、この種の損失は約 9,000 万元に減少し、経費も再び縮小したため、帳簿上の損失は自然に小さくなりました。つまり、第3四半期の損失縮小は前四半期に集中的に損失認識があったためであり、自動車販売利益自体は大きく回復しなかった。
02.販売経費を半分に削減しても、新しいモデルの効果が上がるわけではありません
減損引当金の削減は一時的なものであり、短期的には粗利益は改善されません。経費面で改善はありましたか?
あるようです。
第 3 四半期の販売経費は 38 億 1000 万元で、前年同期の 70 億 5000 万元と比較して、前年同期比約 46% 減少し、ほぼ半分になりました。
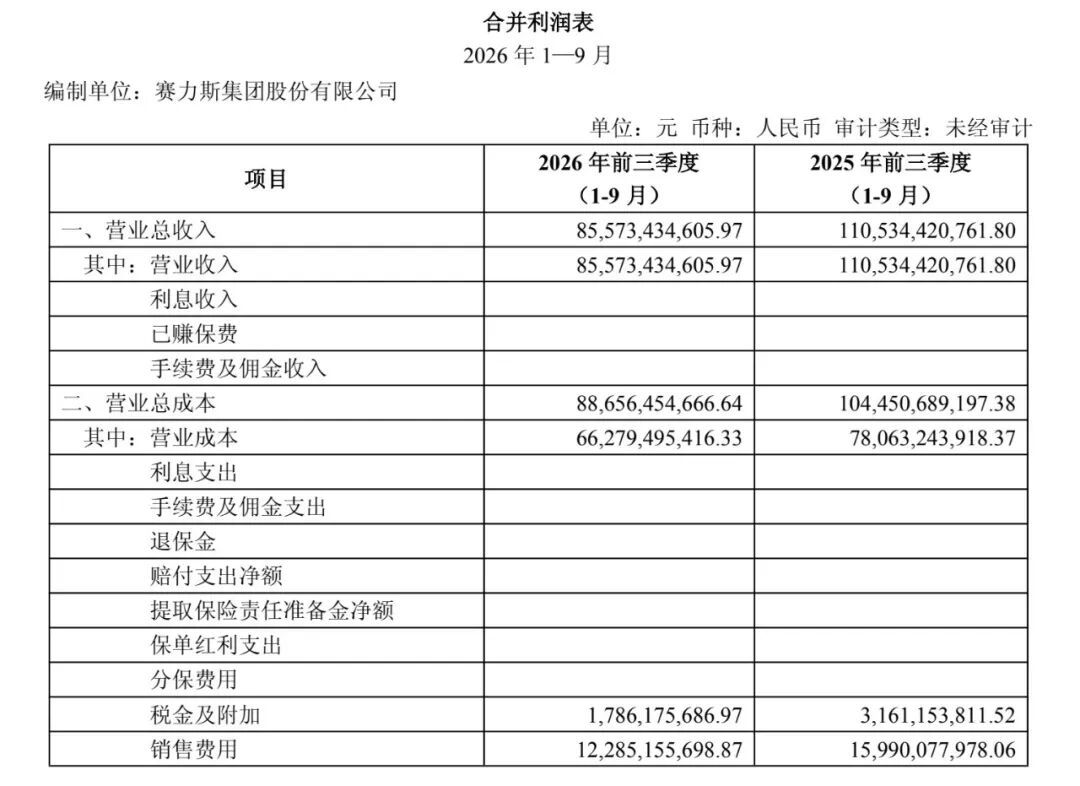
連結損益計算書の収益原価および販売費のソース/第 3 四半期報告書
しかし、経費率を見ると結論は変わります。昨年の第 3 四半期の収益は 481 億 3000 万元、売上経費率は 14.6% でした。今年第3四半期の売上高は280億8000万元、売上経費率は13.6%でした。経費の絶対額は半減し、経費率も1ポイント低下しただけだ。これだけでは、コスト効率が大幅に向上したことを証明するには不十分です。単に収入の額が小さくなり、それに応じて支出も減っただけかもしれません。
昨年の第 3 四半期の高額な費用も、製品サイクルに関連しています。
当時、新型 M7 フェイスリフトなどの新車が集中的に発売され、プロモーション、チャネル、発売により販売費が 70 億元にまで膨れ上がりました。今年の第3四半期は新車が減り、販売が増加したため、当然コストは下がった。この期間中の 9 月 15 日、Cyrus と Huawei は業界協力における分業の調整を発表したばかりでした。多くの人はこの減少を、新しいモデルが効果を発揮し始めており、Cyrus が独自のチャネルを管理してコストを節約しているというシグナルだと解釈しています。
この判決は 2 つの理由から支持できません。
まず、支出と収益が同時に減少しました。収益は41.7%減少し、支出は約46%減少した。これは規模の縮小の結果であり、効率の向上ではありません。
さらに重要なことは、正式な主導権の切り替えは 2027 年まで行われず、まだ移行期間にあるということです。
新しいモデルがコストを削減できるかどうかは、チャネル サービス料金によって決まります。タリスの香港株式目論見書の枠組みとさまざまなメディアの計算によれば、旧知軒協力モデルでは、タリスはファーウェイ・ターミナルBGに車両販売価格の8%のチャネル・マーケティング・サービス料を支払い、銀旺スマートには車両販売価格の2%の技術ライセンス料を支払った。自転車の平均価格36万元に基づいて概算すると、チャンネルサービス料だけで1台あたり3万元近くかかることになる。
主導権を取り戻すことに関して言えば、それはチャンスではありますが、代償も伴います。
サイラスを支持する投資家は、独自のチャネルとマーケティングの取り決めにより、自転車収益には改善の余地があると語った。しかし、過去5年間、サイラスは利益を規模と引き換えにし、利益の一部をファーウェイに寄付してきた。売上が急速に増加したとき、この戦略はうまく機能しましたが、成長が鈍化すると、プレッシャーが大きくなります。
Wenjie のブランドプレミアムの大部分は、「Huawei」とHongmeng Zhixing の環境への支持から来ています。リーダーシップを取り戻すということは、ブランドマーケティングの重荷を引き継ぐことに等しい。このニュースが発表された9月15日、タリスの株価は5.09%下落した。市場は明らかにこれを純粋にポジティブなものとは考えていませんでした。
したがって、新しいモデルが成功するかどうかについて結論を出すのは時期尚早です。 2027 年以降に本当に売上経費率を下げることができるかどうかにかかっています。チャネルがタリスに譲渡された後は、同じマーケティング投資を同じ販売量とプレミアムと交換できます。
コメント