
要約:
10 月 30 日、インテルは日中に 30% 近く下落しました。前日、同社はデータセンターの過去15年間で最大の成長を報告していた。市場で下落しているのは、今四半期の成績表ではなく、次の四半期の PC、売上総利益率、そしてまだ評価モデルに含めることができない外部ファウンドリです。
数時間前の電話会議で、バンク・オブ・アメリカは最初に結果を賞賛することはなく、外部のファウンドリに直接質問しました。
顧客はいつ評価から正式なテープアウトに移行するのか、設計が完成し、製造のために工場に引き渡されるのはいつなのか、外部収益をいつモデルに書き込むことができるのか、と尋ねました。
CEOのLip-Bu Tan氏は、顧客の詳細は開示されないと述べた。パッケージングに関しては、「今後 2 四半期以内に誰かが発表する準備が整うでしょう。」 18Aも14Aも「後で話し合う」と話しており、スケジュールもモデル化できる数字もない。インテルの今四半期の財務報告は悪くありませんが、問題は次の四半期です。売上高と 1 株あたり利益の見通しは相対的なコンセンサス予想を大幅に下回っており、PC はメモリによって販売が抑制されています。イスラエルの工場でも事件が起きた。南部のキアット・ガットにあるFab 28は、初期の同社の主要な10ナノメートル量産会社の1つであった。同社は現在もサーバー用の 10 ナノメートル製品を多数取り揃えています。今月初めに爆発が発生し、約2週間生産が停止した。
一部のアナリストは、来年の設備投資はどのくらいになるのか、またフリー キャッシュ フローはいつプラスに転じるのか、と尋ねました。デーブ・ジンズナー最高財務責任者(CFO)は、数字はまだ確定していないとし、来年は投資の年で「おそらくプラスのフリーキャッシュフローはないだろう」と述べた。
その会社の株価は30%近く下落した。この減少の原因は、PC の弱体化、粗利率の低下、そして「後で話します」という外部ファウンドリの影響です。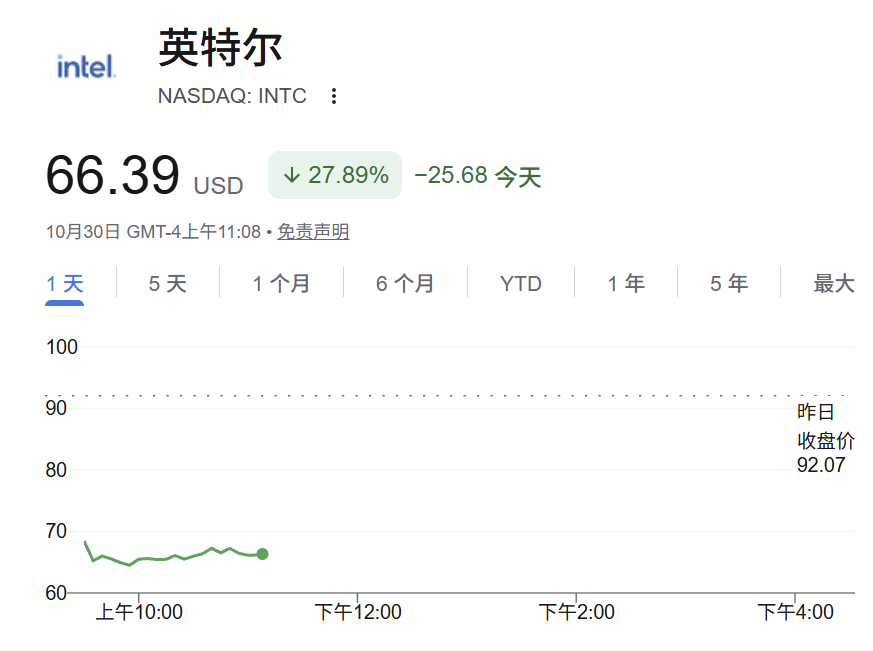
OEM ストーリーは評価をサポートし、PC はガイダンスを引き下げます
インテルはかつて生計を立てるために PC に依存していましたが、その製造プロセスが段階的に後れをとった後、前 CEO のパット ゲルシンガー氏は IDM 2.0 に賭けました。これにより、自社のファブを自社で作るだけでなく、外部からの注文も受け、工場の建設に資金を投じ、高度な製造プロセスを追求できるようになるのです。
陳立呉氏が大統領に就任してから1年半が経ち、市場では一時、陳立呉氏が財務諸表を節約するために鋳造工場の製造を停止するとの憶測が流れたが、陳立呉氏は削減しなかった。その代わりに、彼は鋳物製造の優先順位をさらに高くしました。 8月ごろ、同社は230億元を追加発行し、帳簿上の現金は厚くなった。市場は「不足は緩和し、18Aは増加し、外部顧客が支払うだろう」という評価ラインに賭ける傾向が強かった。
この四半期の本当の問題はクライアントのビジネスです。クライアント事業(主にPCおよびラップトップ用CPUを販売するCCPG)の今四半期の売上高は80億9,700万米ドルで、前年同期比5%減、前月比9%減となり、会社予想を下回った。営業利益は22億8,500万ドル、利益率は約28%でした。同社は依然として最大の収益を維持していますが、販売量が最初に減少しました。
第 4 四半期には、前四半期比で 20% 以上減少すると同社は予想しています。
同 CFO はまた、「今後のことを考えると、PC の減速は少なくとも来年前半まで続くと予想しています」と警告し、在庫削減は少なくとも第 1 四半期まで延期されると予想しています。
同社の業界基準はさらに厳しいです。PC 部門の TAM は 2026 年に約 12% 減少し、下半期には 20% 以上減少すると予想されています。 2027 年にはさらに 10% 低下すると予想されています。メモリ価格の上昇により、マシンの全体的な価格が上昇し、マシンの買い替え意欲も抑制されました。同じメモリの場合、データセンターは商品を確保するために価格を値上げすることをいとわないが、完成品の PC はコスト上昇により販売できなくなり、CPU を販売するインテルが最初に打撃を受けることになる。
モルガン・スタンレーは、顧客事業の継続的な悪化により、約 30 億米ドルから 40 億米ドルという同社のコンセンサス収益予測が阻害されるとの試算を発表しました。
今シーズンは予想を上回りましたが、来シーズンは問題が発生するでしょう
当四半期のインテルの収益は 165 億 1,300 万米ドルで、前年比 21% 増加しました。これは相対的なコンセンサス推定値である約 165 億米ドルとほぼ同じでした。非 GAAP ベースの 1 株当たり利益は、コンセンサス予想の約 0.40 ドルに対して 0.52 ドル、会社独自のガイダンスは約 0.38 ドルで、同社独自のガイダンスの約 0.38 ドルを大幅に上回りました。
Zinsner 氏は冒頭、「当社は、15 年間で最も強力なデータセンター収益の伸びを含む堅実な四半期を達成できました。」
その後、ガイダンスには問題がありました。
第 4 四半期の収益ガイダンスは、コンセンサス推定約 171 億に対して、150 億から 160 億でした。非 GAAP ベースの 1 株あたり利益は、コンセンサス予想の約 0.43 ドルに対して 0.25 ドルでした。
楽観的なアナリストの中には、財務報告前に第4四半期の売上高中央値を171億~175億と予想していた人もいた。この指導が実施されると、控除は直接無効になった。電話会議中に誰かが次のように尋ねました。ガイダンスはコンセンサスの推定値よりも約 18 億少ないものでした。イスラエルの工場と PC 販売への影響はそれぞれどれくらいを占めていますか?
CFO ジンズナー氏は次のように答えました。予備評価によると、イスラエルの工場事故は第 4 四半期の収益のうち約 3 億ドルを占め、そのほとんどすべてが 10 ナノメートルのサーバー製品に落ち、粗利益率が約 200 ベーシス ポイント低下しました。第 1 四半期の収益への影響は同様である可能性があり、ウェーハの廃棄の大部分は第 4 四半期に含まれており、その大部分は依然として PC の売上に影響されています。
データセンターにはベストシーズンがあるが、OEM はまだスケジュールを発表していない
今四半期のインテルのデータセンターと AI (DCAI、主にサーバー CPU と AI アクセラレータを販売) の収益は 73 億 1,800 万米ドルで、前年同期比 78% 増加、前月比 17% 増加しました。営業利益は 30 億 3,900 万、利益率は約 42% となり、利益額は CCPG を上回りました。
Chen Liwu 氏は次のように述べています。「ニアエンド PC 業界の逆風にもかかわらず、CPU に対する需要は依然として強いです...最優先事項は、Xeon ファミリの並外れた需要を満たすために追加供給を開拓することです。」
供給の問題はファブに限定されません。経営陣は、インテル 3 の生産量は増加しているが、業界では高度な有機基板が不足しており、EMIB の高度なパッケージングが制限されていると述べました。
ウェハーは製造されましたが、パッケージング材料が追いつかず、サーバー CPU はまだ納品できません。
同社は、業界のサーバー CPU の出荷は 2026 年と 2027 年に年間 30% 以上増加すると予測しており、この緊張は 2027 年末、さらには 2028 年まで続く可能性があります。経営陣によると、通年のDCAIは年初の予想よりも約100億ドル増加すると予想されているという。
この一連の強力なサーバー数について、モルガン スタンレーは、期待は良好ではあるものの、依然として懐疑的であると考えています。つまり、強力なサーバー数は不足環境に大きく依存しており、インテルの主力製品は依然として競合他社と比較して弱いからです。
同業他社との比較はさらに素晴らしいものです。電話会議中に誰かが、
AMD のサーバー関連の収益見通しは約 70% 高く、Arm アーキテクチャもサーバーをめぐって競合していると指摘しました。反対派は収益の傾きとシェアについて話しているが、インテルはシェアは供給が追いつくかどうかによって決まる、シェアは供給が改善した分だけ変動するとだけ述べている。
基板やパッケージが不足すると、納期に圧力がかかります。需要は高まっていますが、具体的なシェアポイントは決して与えられていません。ファウンドリ部門 (主に社内外のウェーハ製造とパッケージングを請け負う) の今四半期の収益は 66 億 9,700 万で、そのほとんどが社内受注です。外部ファウンドリの収益は 4 億 1,100 万で、前四半期より 1 億 1,800 万増加し、主に 1 回限りの顧客プロジェクトによるもので、営業損失は 18 億 5,300 万です。
TSMC は依然として外部 OEM のベンチマークです。顧客が高度な製造プロセスに対して支払いを継続する意思がある場合にのみ、OEM ストーリーが確立されます。
セミアナリシスの分析によると、Intel の 18A は出荷されているものの、そのトランジスタ密度は TSMC の同レベルのプロセスを上回っておらず、ハイエンドの GPU および I/O チップは依然として TSMC の生産能力を使用する必要があることが示されています。モルガン・スタンレーは、
ファウンドリに対する市場の信頼は主に、2028 年か 2029 年の 14A ノードの実装に賭けていると率直に述べました。現時点では、外部の大口顧客からのコミットメントはまだ非常に小さいです。彼らはインテルの構造的能力の欠如をより懸念している。自らのニーズさえ満たせないとしたら、それは最悪の広告になってしまいます。
現金は OEM を待つ必要があります。OEM のスケジュールはまだありません
インテルは 8 月に追加で 230 億人民元を発行し、四半期末には現金と短期投資で約 540 億人民元を調達しました。希薄化後の株式資本は約 53 億株であり、第 4 四半期のガイダンスは完全に希薄化されて約 54 億 4,000 万株となり、有利子負債の合計は約 501 億株となります。現金が不足しているわけではありませんが、不足しているのは、外部 OEM がいつモデル化可能な収入になるかということです。
バンク・オブ・アメリカがQ&Aで追及しているのはこれだ。陳立呉氏は報告書の中で、顧客の詳細は開示しないと述べた。 Q&Aでは、テープアウトがいつ正式にリリースされるのか、いつモデリングが可能になるのかを尋ねたが、それでも「それについては後で話す」と述べた。
2026 年の総資本支出は依然として約 200 億ドルで、2027 年には「大幅に増加」する予定です。同社は絶対額を確定しておらず、市場に出回っているより高い端数は単なる概算にすぎません。
ジンズナー氏は非常に率直にこう言いました。来年はフリー キャッシュ フローがプラスの年にならない可能性が高いです。
単一四半期の調整後のフリー キャッシュ フローは依然として 16 億です。営業キャッシュ フローは約 51 億、総資本支出は約 42 億です。政府の奨励金やパートナーの投資などの調整も加わり、このプラスの数字は来年まで持続しません。この資金は営業返済と8月の追加発行から来ており、主にウェーハ、パッケージング生産ライン、そして依然として損失が続いているファウンドリ部門に費やされる。このような財務モデルに直面して、モルガン・スタンレーは、たとえその後の数値が上方修正されたとしても、この株式の現在の価格設定はほぼ過大評価されていると判断しました。
サーバーの注文は依然としてキューに入れられており、AI の需要は崩壊していません。変わったのは価格設定だ。PC はメモリコストによって抑制されており、売上総利益率のガイダンスは下方修正され、外部 OEM は依然としてモデルに含めることができず、フリー キャッシュ フローは来年再びマイナスに転じる可能性が高い。市場はもはや、まだ実現していないファウンドリのスケジュールと PC の回復の傾きにお金を払うつもりはありません。
コメント