
要約:
人工知能は当初、パソコン市場の成長を促進する重要なエンジンと考えられていましたが、最新のデータはまったく逆の状況を示しています。 2026 年の第 3 四半期、世界の PC 出荷台数は前年同期比約 20% 減少し、2023 年の第 1 四半期以来最悪の年間減少率の 1 つを記録しました。同時に、人工知能データセンターにおけるメモリおよびストレージ チップの膨大な需要により、コンピュータの製造コストが上昇しており、マイクロソフトが推進してきた Windows 11 の人工知能機能が、消費者がデバイスをアップグレードする強力な理由であることはまだ完全には証明されていません。
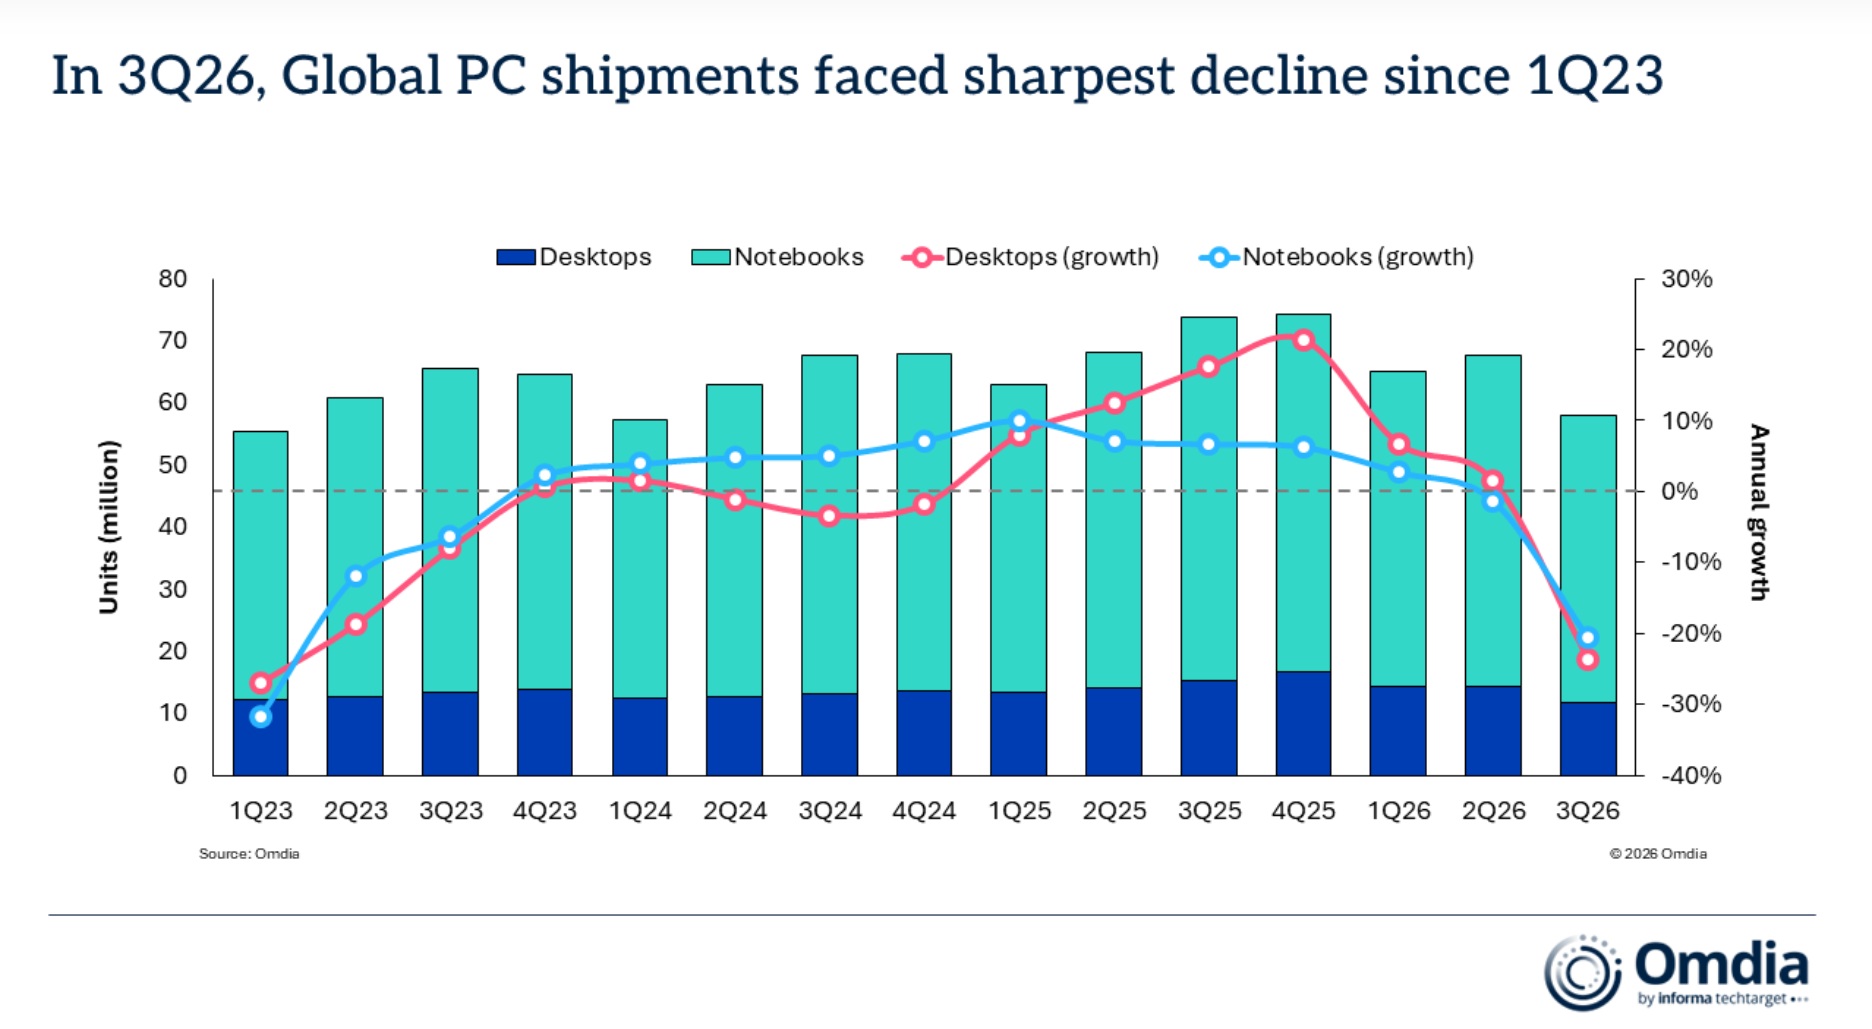
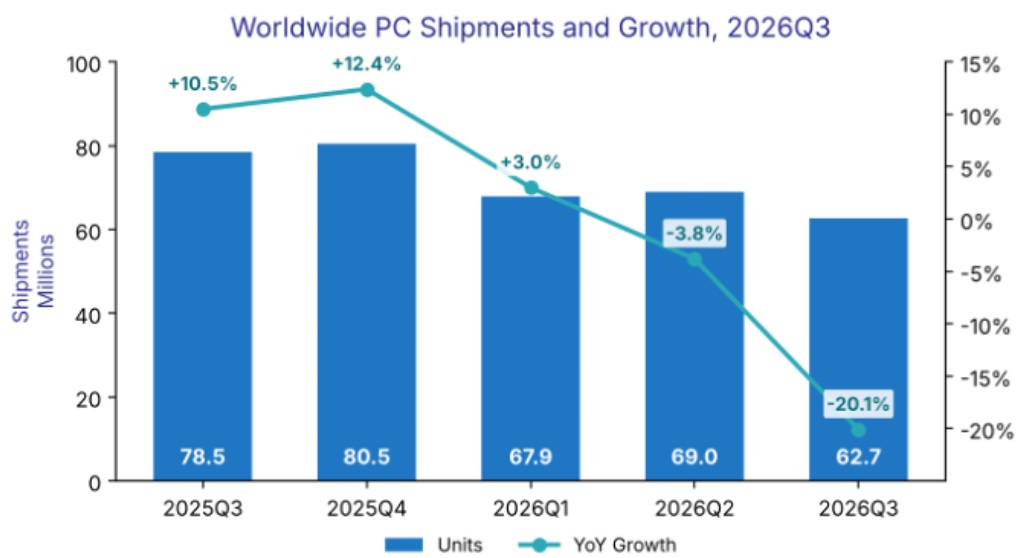
市場調査機関 Omdia と International Data Corporation (IDC) が発表したデータはいずれも、世界の PC 業界が大幅な需要の減少に直面していることを示しています。 Omdia は、2026 年第 3 四半期のデスクトップ、ラップトップ、ワークステーションの世界出荷台数は合計 5,810 万台で、前年比 21.2% 減少すると推定しています。 IDC の統計によると、同期間の出荷台数は 6,270 万台で、前年同期比 20.1% 減少しました。 2 つの組織の統計の精度と具体的な数値は異なりますが、いずれも同じ結論を示しています。世界の PC 市場は、第 3 四半期に近年で最も深刻な落ち込みの 1 つに見舞われました。
さらに注目に値するのは、この減少が前年比のデータに反映されているだけでなく、従来の季節パターンも崩れていることです。第 3 四半期は通常、新学期シーズン、企業の購買、年末商戦に向けた事前在庫などの要因によって引き起こされ、出荷量は第 2 四半期よりも高くなる傾向があります。しかし、IDC のデータによると、世界の PC 出荷台数は 2026 年第 3 四半期に第 2 四半期と比較して 9.1% 減少しており、市場需要の低迷の度合いが通常の季節変動を超えていることが示されています。
この状況の重要な理由は、PC メーカーとチャネル ディーラーが 2026 年上半期に事前に在庫を積み上げていたことです。業界では一般にメモリおよびストレージ チップの価格が引き続き上昇すると予想されているため、メーカー、流通業者、一部の法人顧客はコストがさらに上昇する前に供給を確保したいと考え、事前購入を選択しています。この集中調達により、かつては市場出荷が支えられていましたが、その後の需要も超過しました。
先行在庫の影響が徐々に治まるにつれて、第 3 四半期には市場は在庫と需要の両方から圧力を受け始めました。販売代理店は大量の設備を手元に蓄積しているが、販売価格の高騰に直面して消費者の購買意欲は著しく低下している。その結果、メーカーは生産計画や調達計画の再調整を余儀なくされ、出荷量が大幅に減少した。
メモリ価格の上昇は、今回の市場混乱の中心的な要因の 1 つです。人工知能産業の急速な拡大に伴い、大手テクノロジー企業は大規模な AI モデルのトレーニングと実行のニーズを満たすためにデータセンターの構築を続けています。これらのデータセンターは大量の DRAM メモリ、高帯域幅メモリ、高速ストレージ機器を必要とするため、半導体業界の生産能力と供給リソースが人工知能インフラストラクチャにますます流れています。
この需要の増加は、AI サーバー専用のハイエンド チップに影響を与えるだけではありません。メモリメーカーの生産体制の調整により、一般的なパソコンに必要なDRAMやソリッドステートドライブの供給も逼迫しており、民生用パソコンメーカーは調達コストの上昇に直面している。
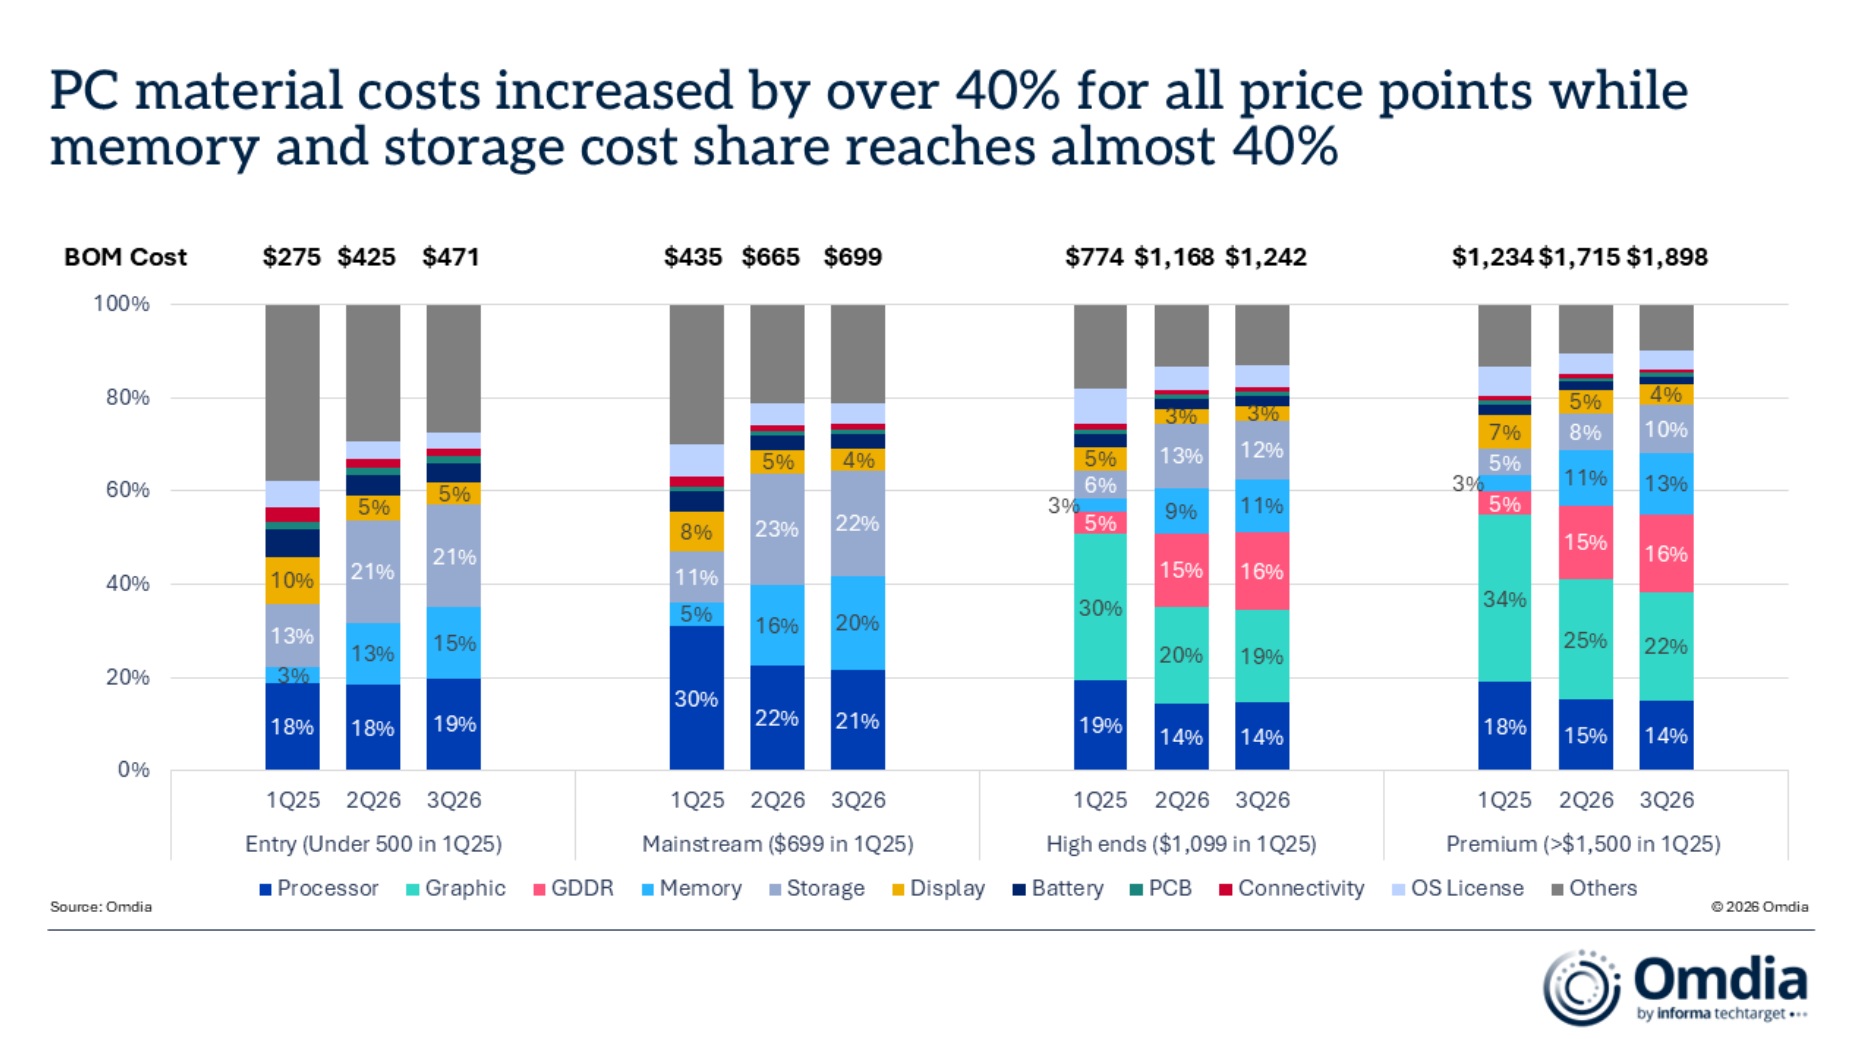
Omdia のアナリストは、DRAM とソリッド ステート ドライブが PC の材料費に占める割合は、以前は約 15% でしたが、現在では 40% 近くになっていると指摘しました。これは、以前はマシン全体のコストの中で比較的コントロールしやすかったメモリとストレージのコンポーネントが、現在ではコンピュータの販売価格を決定する重要な要素となっているということを意味します。
Omdia が提供するコストケースはより直感的です。 2025 年第 1 四半期の価格が 699 ドルだった主流のラップトップの内部コンポーネントのコストは約 435 ドルでした。 2026 年の第 3 四半期までに、同様の構成のコンポーネントのコストは 699 米ドルに達し、このラップトップの以前の小売価格全体とほぼ同等になりました。
これは、すべてのコンピュータの実際の製造コストがまったく同じ割合で増加したことを意味するわけではありませんが、メモリとストレージの価格の変化が PC 業界にどれほどの影響を与えたかを説明するのに十分です。コアコンポーネントのコストが元の製品の販売価格に近づくか、それを超える場合、メーカーは販売価格を引き上げたり、構成を調整したり、利益率を圧縮したりすることでしか対応できません。
今回の値上げにより、PC メーカー間の競争環境も変化しています。 Omdiaのデータによると、HPの第3四半期の出荷台数は約31%減少し、大手メーカーの中で最も打撃を受けた企業の1つとなった。 AppleのMacコンピュータ出荷台数も減少したが、その減少幅は約11.3%と比較的穏やかだった。 Apple は長い間中高級品市場に位置してきたため、消費者は比較的同社の製品価格を受け入れています。したがって、コストが上昇しても、大衆消費者市場への依存度が高いメーカーよりも影響が少ない可能性があります。
しかし、Apple の状況は、ブランドのポジショニングと強力な価格決定力が影響を軽減するだけで、市場の需要の減少を完全に相殺することはできないことも示しています。 Appleの第3四半期の出荷台数ですら、前年同期比の減少は避けられなかった。
ますます厳しくなる市場環境に直面して、Microsoft は Windows 11 の実際の使用エクスペリエンスを向上させるために懸命に取り組んでいます。Windows 11 は、システム アップデートの問題、リソース使用量、ファイル マネージャーなどの基本機能のパフォーマンスのため、ここ数年ユーザーから批判を受けてきました。 Microsoftは以前、やみくもに新機能を追加するのではなく、基本的なシステムエクスペリエンスの修復に重点を置くと約束していた。
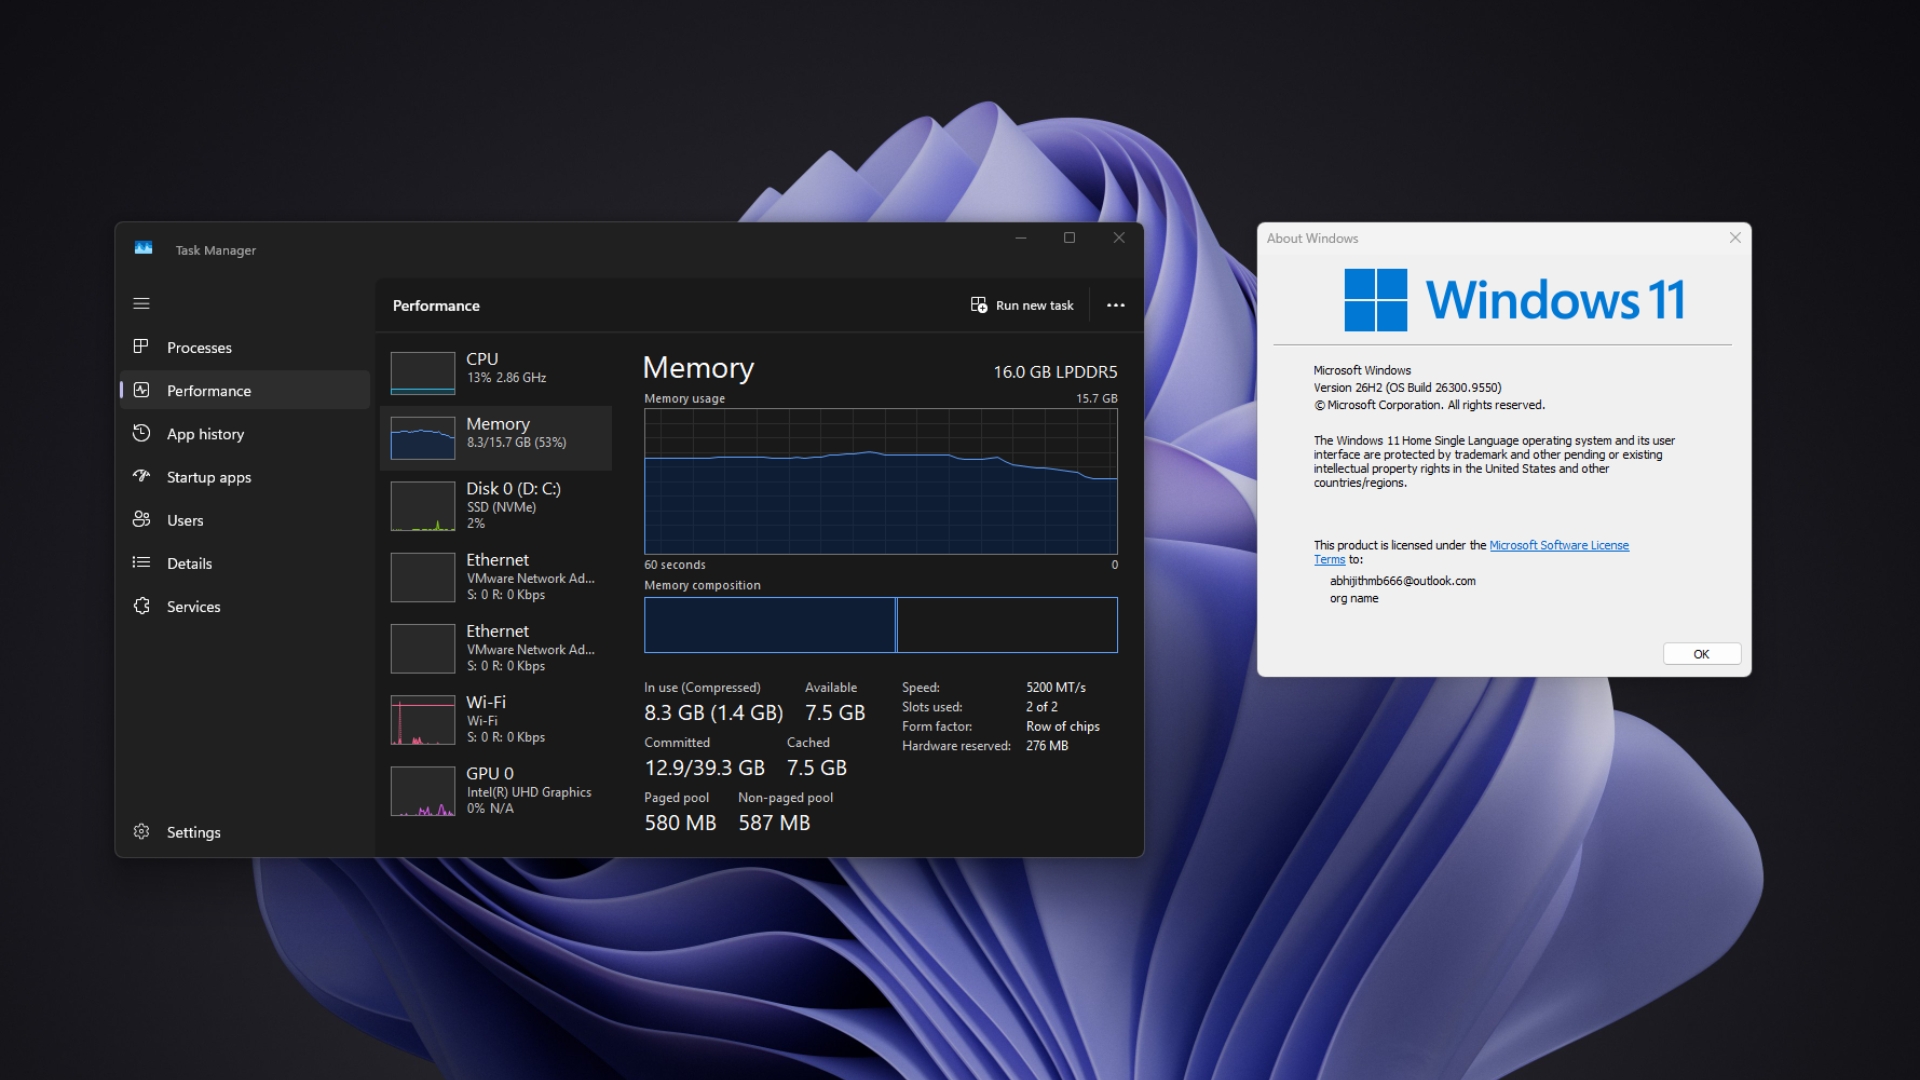
テストでは、16 GB のメモリを搭載した 3 年前のラップトップに Windows 11 26H2 をインストールしたところ、再起動状態でのメモリ使用量が最大約 2 GB 削減され、アプリケーションの起動速度も向上しました。 Microsoft がリリースした以前のアップデートでは、システムのシャットダウンとファイル エクスプローラーの応答性も改善されており、9 月のアップデートでは、検索結果における Web コンテンツの干渉を減らすことができます。
これらの変更は、Microsoft が Windows 11 をより軽量で応答性の高いものにし、ユーザーが長い間不満を抱いていた基本的なエクスペリエンスを改善しようとしていることを示しています。ハードウェアを頻繁に交換したくない消費者にとって、オペレーティング システムのパフォーマンス向上は現実的に意味があります。既存のコンピュータがよりスムーズに動作できるようになれば、ユーザーは新しいデバイスの購入を先延ばしにする可能性があります。
Microsoft は、2026 年末までに Windows 11 をさらに最適化して、メモリが 8 GB しか搭載されていないコンピューターでも Windows 11 をより適切に実行できるようにする予定です。 Windows ビジネス責任者の Pawan Davululi 氏は以前、Microsoft が低メモリ デバイスのエクスペリエンス向上を検討している理由の 1 つはメモリ価格の高騰であると述べました。
メモリ価格が高騰すると、PC メーカーはマシン全体の販売価格をコントロールするために、8GB メモリ構成を備えたエントリー レベルのラップトップを再発売する可能性があるため、この計画は特に重要です。 Windows 11 自体のリソース使用量を削減できれば、これらの低価格デバイスの有用性が向上する可能性があります。
しかし、この目標にはまだ課題が残されています。このレポートでは、8 GB のメモリを搭載したコンピュータを使用している一部のユーザーが、Windows 11 26H2 をインストールした後でもメモリ使用量が 96% に達していることが観察されたと述べています。これは、システムの最適化がデバイスや使用シナリオによって異なる可能性があり、Microsoft の改善が完全に実装されていない可能性があることを示しています。たとえオペレーティング システムがリソースの使用量を削減できたとしても、DRAM の供給不足と価格上昇の問題を根本的に解決することはできません。
さらに皮肉なことに、Microsoft は Windows の基本的なエクスペリエンスを向上させている一方で、次世代 PC の中核的なセールス ポイントとして人工知能を依然として精力的に推進していることです。 2026 年 10 月 7 日、マイクロソフトは 2 年ぶりの大規模な Windows をテーマにしたイベントを開催しました。このイベントは人工知能とエージェント機能のデモンストレーションに焦点を当て、Windows が従来のデスクトップ オペレーティング システムであるだけでなく、タスクを理解し、ツールを呼び出し、操作を自動的に実行できるインテリジェントなプラットフォームであることを証明しようとしました。
Microsoft が提案した「ハイブリッド インテリジェンス」概念は、Windows が特定のタスクに基づいて人工知能コンピューティング作業をローカル デバイスとクラウドの間で分散できるようにすることを目指しています。ローカル処理に適したタスクの場合、システムはコンピュータ自体のコンピューティング リソースを呼び出すことができます。より強力なモデルやより多くのコンピューティング能力を必要とするタスクについては、クラウドで完了できます。
理論的には、このアプローチは合理的です。より多くの AI タスクを PC 上で直接実行できるようにすることで、データセンターへの依存を減らし、クラウド コンピューティングの要件を軽減できるほか、応答速度とプライバシー管理も向上する可能性があります。ただし、ローカル AI にはコストがかかります。 PC 上でより大きなモデルを実行するには、通常、デバイスにはより強力なプロセッサ、グラフィック プロセッサ、およびより多くのメモリが必要です。これは、MicrosoftがクラウドAIへの依存を減らしたいと考えているが、PC自体のメモリと高性能ハードウェアの需要がさらに高まる可能性があることを意味する。
この矛盾は、Microsoft が発売したハイエンド デバイスで特に顕著です。レポートでは、Surface Laptop Ultra の価格は 2,599.99 米ドルからで、24 GB のメモリが搭載されていると指摘しています。 AI パフォーマンスを実証するための Microsoft のテストでは、価格 4,299.99 ドルの 64GB メモリ バージョンが使用されました。 128GBメモリバージョンの価格は5899.99ドルと高い。
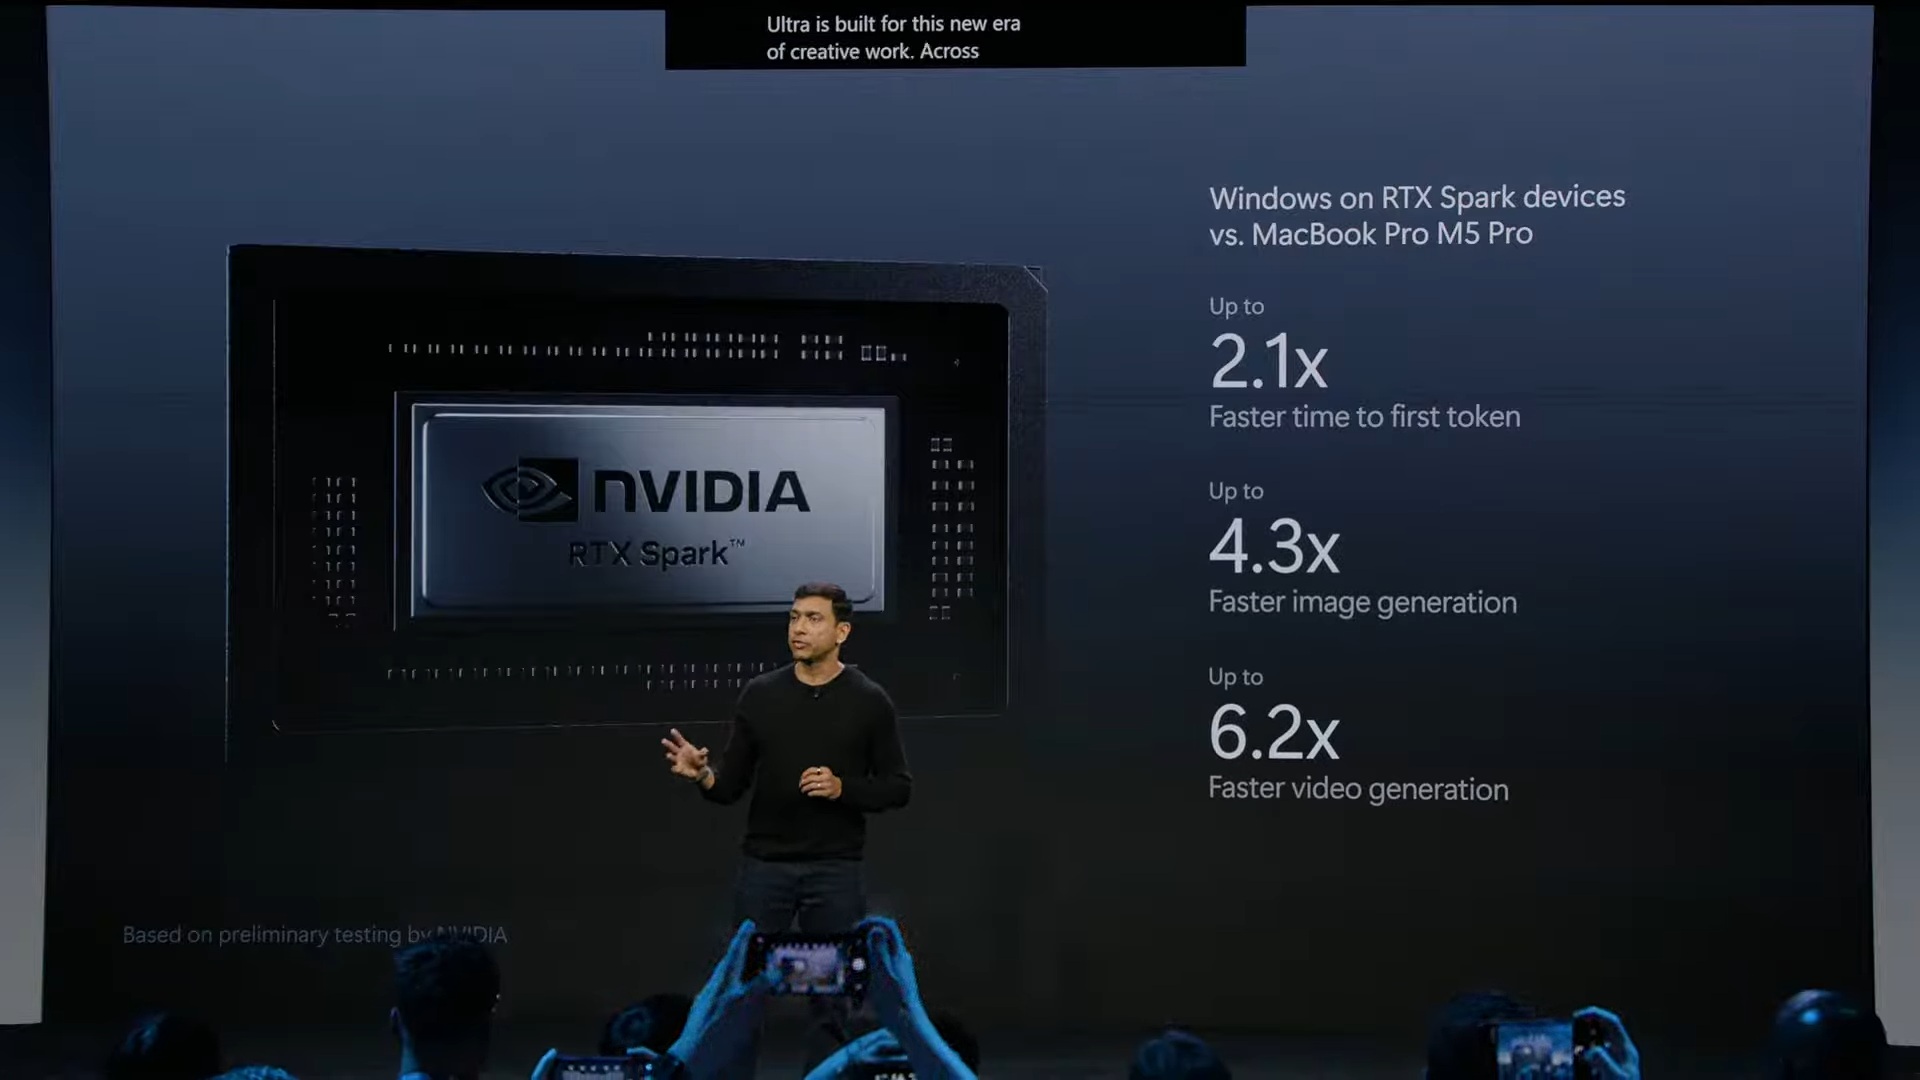
Microsoft は、128 GB のメモリを搭載した 5,999 ドルの Surface RTX Spark 開発デバイスも発売しました。 AI ワークロードに特化したハードウェアを備えていますが、価格は一部のハイエンド ラップトップよりも高く、ディスプレイ、キーボード、バッテリーは含まれていません。
これらの製品は、大規模な AI モデルをローカルで実行するために必要なハードウェア機能を実証していますが、同時に問題も露呈しています。AI 機能を完全に機能させるために消費者が大量のメモリを搭載した高価なデバイスを購入する必要がある場合、大衆市場でのアップグレードの共通の原動力となるのは困難です。
一般のユーザーにとって、本当に重要なことは、コンピューターが大きなパラメーターを使用して AI モデルを実行できるかどうかではなく、これらの機能が日常の使用において十分な明らかなメリットをもたらすことができるかどうかです。たとえば、ファイル管理、検索、アプリケーションの起動、オフィス ソフトウェアの操作、システムの安定性などの基本的なエクスペリエンスは、複雑な AI エージェントよりも、ユーザーがコンピューターを変更するかどうかに直接的な影響を与える可能性があります。
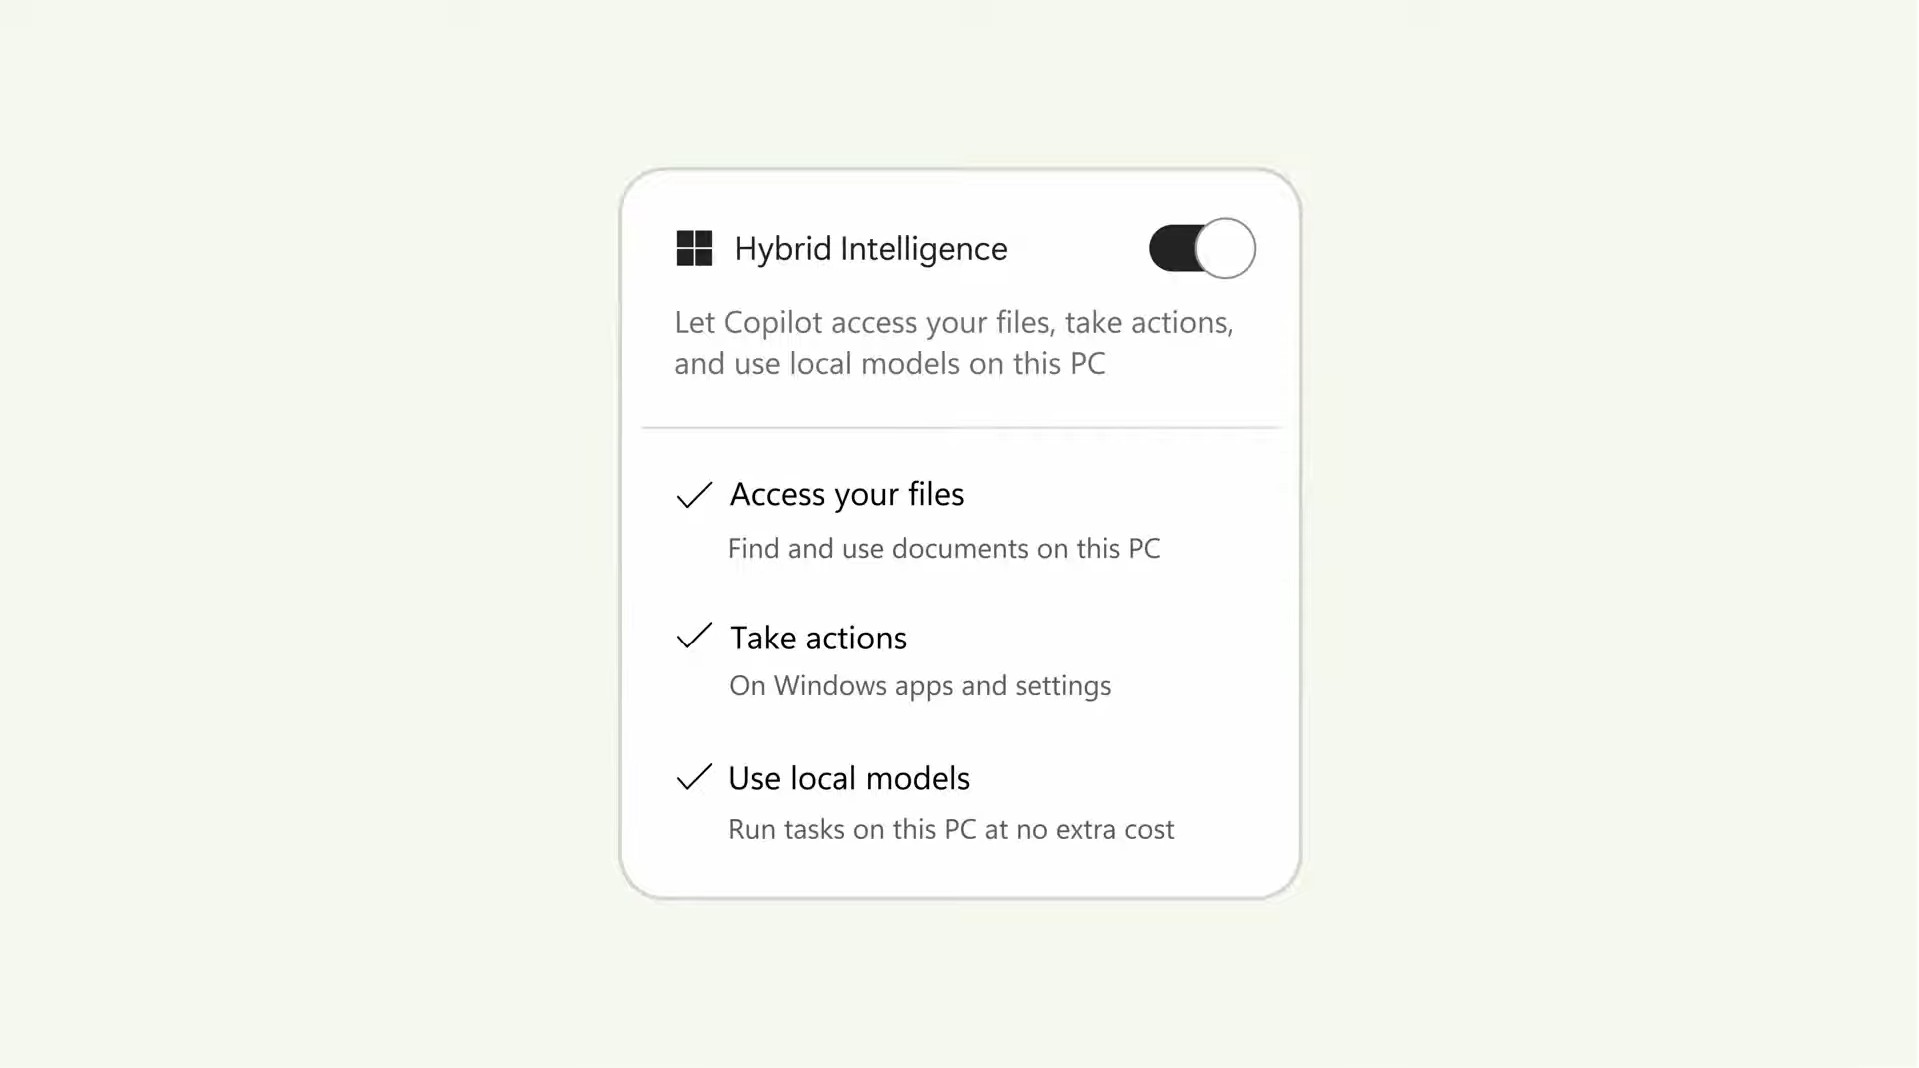
マイクロソフトは、Copilot とインテリジェント エージェント機能を通じて、Windows デバイスの新たな競争上の優位性を確立したいと考えています。しかしこれまでのところ、多くの消費者はハードウェアの高価を正当化するのに十分な明確な理由を見つけていません。たとえ AI がユーザーの一部の自動タスクの完了を支援できるとしても、ユーザーがこれらの機能に対して大幅に高いデバイス価格を支払うことを意味するわけではありません。
Apple も同様のジレンマに直面しています。 AppleはApple Intelligenceなどの人工知能機能を推進しているが、Macコンピュータの出荷台数も第3四半期には減少した。これは、製品に AI 機能を追加するだけでは、ハードウェアの売上を確実に伸ばすには十分ではないことを示しています。 Windows陣営もAppleも、新たなハードウェアアップグレードのマーケティングコンセプトを提供するだけではなく、人工知能がユーザーが本当に気にかけている問題を解決できることを証明する必要がある。
PC メーカーは現在、ジレンマに直面しています。一方で、メモリとストレージの価格上昇により、企業は販売価格を引き上げたり、利益の低い製品の生産を削減したりする必要があります。一方で、消費者が AI 機能から明確な価値を得ることができなければ、古いコンピュータを使い続け、買い替えの頻度が減る可能性があります。
メーカーにとって、より高価なハイエンド製品を販売することで、出荷量の減少による収益損失をある程度補うことができますが、この戦略にも明らかな限界があります。価格が高くなるほど、アップグレード費用を負担できる消費者は少なくなります。特にエントリーレベルや主流の市場では、ユーザーは通常、デバイスに最新の AI 機能が搭載されているかどうかよりも費用対効果に注目することが多いためです。
Omdia は、世界の PC 出荷台数は 2026 年の第 4 四半期に前年比で 24% 減少し、2027 年にはさらに 7% 減少する可能性があると予測しています。これらの予測が現実になった場合、PC 市場の低迷は単なる短期的な在庫調整ではなく、一定期間続く業界の圧力に発展する可能性があります。
チャネル ベンダーは在庫を一掃するためにプロモーションを開始する可能性がありますが、消費者はコンピュータの価格がすぐに 1 年前のレベルに戻ることを期待すべきではないと IDC アナリストは指摘しました。メモリやストレージ部品が高価なままである限り、メーカーが利益を維持しながら大幅な価格引き下げを行うことは難しいだろう。たとえ短期的に割引があったとしても、それは必ずしも業界全体へのコスト圧力がなくなったことを意味するわけではありません。
より広い業界の観点から見ると、現在の状況は、人工知能ブームが家電業界に複雑な影響を与えていることを明らかにしています。 AI データセンターは半導体企業に巨大な市場需要を生み出しましたが、これらの需要は、もともとパーソナル コンピューター、スマートフォン、その他の消費者向けデバイスに供給されていたリソースと競合することにもなります。人工知能インフラストラクチャの急速な拡大は、必ずしもすべてのコンピューティング関連製品の成長を同時に促進するとは限りません。
PC 業界にとって、人工知能は当初、新しい代替品の波を生み出すと期待されていました。しかし、メモリ価格の高騰、システムエクスペリエンスの改善がまだ必要、AI機能の価値がまだ十分に実証されていないことから、この戦略は現実の試練に直面している。 Microsoft は Windows 11 を最適化し、ローカル AI とインテリジェンスをプラットフォームの利点に組み込もうとしていますが、これらの取り組みが実際の売上増加につながるかどうかは、まだ市場によって検証されていません。
おそらく、現時点で最も緊急な課題は、コンピューターが実行できる AI タスクの数を強調し続けることではなく、ユーザーが日常のニーズを満たすことができる十分なパフォーマンス、安定性、信頼性を備えたデバイスを手頃な価格で購入できるようにすることです。基本的なエクスペリエンスと費用対効果が再び製品競争の核となるとき、AI はコストを押し上げて購入意欲を弱める別の要因ではなく、真に価値のある追加機能となる可能性が高くなります。
コメント