
要約:
中間選挙によってもたらされた米国株のカーニバルは、わずか 1 日しか続きませんでした。ダウ工業株30種平均が中間選挙以来2番目に悪い取引日を迎える中、木曜、半導体株が大幅に売られたことが、1896年のダウ創設以来のデータで示された。ナスダック総合指数が選挙後の上昇分をすべて手放すまでに、売りが激化するまでにわずか6分しかかからなかった。
テクノロジー株を中心とした指数は午前遅くの取引で 5% 以上下落し、S&P 500 は 3% 以上下落しました。両主要指数は、2025年4月の関斉不況以来、1日のパフォーマンスとしては最悪となる軌道に乗っていた。
民主党が議会を掌握した後、原油価格と米国債利回りが低下し、水曜日には投資家が積極的に株を買った。現在、市場の焦点は、民主党による議会支配がAI建設、特にデータセンター業界に与える影響に移っている。
約 1 世紀の歴史を振り返ると、S&P 500 は中間選挙後の 2 日目の営業日に最悪のパフォーマンスを記録しようとしています。これまでの最低記録は2002年で、同指数は約2.3%下落した。
今週の市場動向は 1896 年の動向を反映しています。その年の 11 月、ウィリアム マッキンリーがホワイトハウス選挙で勝利しました。ダウ工業株30種平均は選挙翌日に約4.5%上昇したが、翌営業日には上昇分の約2%を失った。ダウ平均株価は水曜日に 3% 上昇し、1982 年以来最高の中間期後のパフォーマンスを記録しました。
ナスダック 100 指数は月曜日にすでに調整範囲に入り、最高値 (10 月 6 日) から 10% 以上下落しました。より広範なナスダック総合指数も調整に入りつつあります。主要指数は両方とも
200 日移動平均
を下回りました。 , 多くのトレーダーは、この移動平均が上昇トレンドと下降トレンドの分かれ目であると考えています。 4月以来、2つの主要指数がこの水準を下回って取引を終えたことは一度もありません。フィラデルフィア半導体指数は約 10% 下落し、6 月に付けた過去最高値から 3 分の 1 以上下落しました。
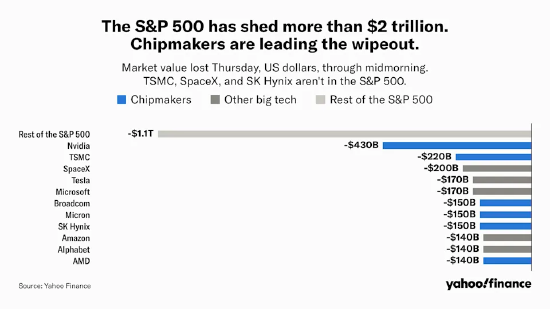
S&P 500 の全体的な市場価値は 2 兆ドル以上蒸発しました。 NVIDIA の市場価値だけでも 4,000 億米ドル以上減少し、チップ部門全体の市場価値は 1 兆米ドルを大きく超えています。
クアルコム、マイクロン、ARM がチップ部門の下落を主導しました。サンディスク、ウェスタンデジタル、シーゲイトはいずれも2桁の減少を記録した。 AMD、マーベル、ARM、ラムセミコンダクターも急落した。業界大手のエヌビディア、ブロードコム、TSMCでさえ10%近く下落した。
下降傾向は AI 業界チェーン全体に広がりました。クラウドコンピューティングのパワーベンダーであるNebiusとCoreWeaveも2桁の下落となった。光通信およびネットワーク機器セクターでは、アステラ・ラボ、ルメンタム、コヒレント、デル、コーニング、クアンタ・サービスが同時に下落した。
高リスク株は市場全体とともに下落し、テスラ、スペースX、ロビンフッド、コインベース、マイクロストラテジーはすべて10%以上下落した。 (開示: Yahoo Finance は Coinbase と提携しています)
木曜日の下落は、AI への設備投資への懸念からテクノロジー株から 1 兆ドル以上が消失した 10 月 30 日の急落に続くものです。同時に、市場はデータセンター建設のために多額の借入を行った企業に対して、より高いリスクリターン率を要求し始めた。
市場にはヘッジ対象がほとんどありません。 AppLovin (APP) の株価は、財務報告書の発表後 30% 近く上昇しました。モトローラ・ソリューションズとベリスクは約10%上昇した。アフラックやオールステートなどディフェンシブ株は小幅上昇した。
次に重要な経済的観点は、金曜日に発表される 10 月の非農業部門雇用者数報告です。
コメント