
要約:
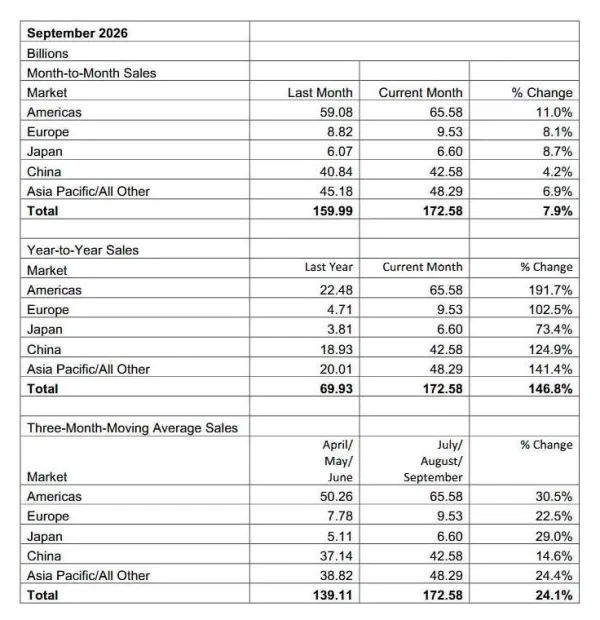
米国半導体産業協会 (SIA) の最新データによると、世界の半導体売上高は 2026 年第 3 四半期に 5,177 億米ドル (クイック テクノロジー注記: 約 3 兆 4,700 億人民元) に達し、前月比 24.1% 増加し、再び歴史的新記録を樹立しました。
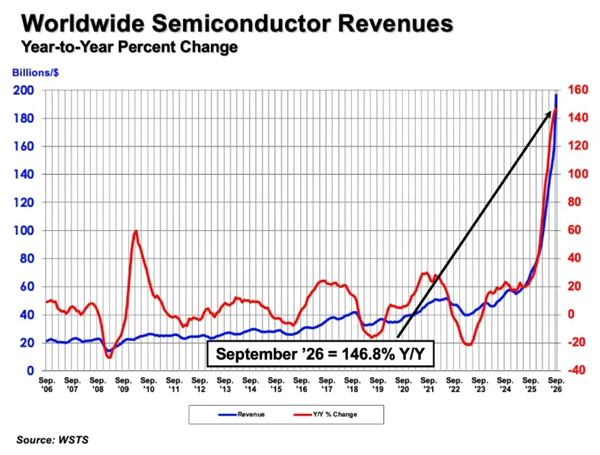
地域市場は活況を呈しています。 9月単月では、米州で前年同月比191.7%増、アジア太平洋およびその他の地域で141.4%増、中国で124.9%増、欧州で102.5%増、日本でも73.4%増と大幅な伸びを記録した。世界中の主要な地域市場はすべて、前年比で力強い成長を記録しました。
この超好況サイクルの中核となるのは、AI コンピューティング電力インフラの構築によってもたらされる構造的な需要です。 AIサーバーにおけるHBMやDDR5などのハイエンドメモリチップの需要は急増し続けており、一般ストレージのウェハ生産能力も圧迫している。
オムディアは以前、世界の半導体収益は 2026 年の第 3 四半期に 5,000 億米ドルを超え、最初の 3 四半期の累計収益は 2025 年には全体の 50% を超えると予測していました。
供給側の逼迫した状況が価格を強力に下支えしています。ゴールドマン・サックスの調査レポートは、DRAM、NAND、HBM の世界的な需要と供給のギャップが 2026 年にそれぞれ 4.9%、4.2%、5.1% に達し、2011 年以来の最高水準になると指摘しています。
SK Hynix と Micron は、HBM の生産能力が 2026 年にすべて完売すると公表しており、一部の顧客は 2027 年から 2028 年にかけて供給を固定し始めています。メモリ チップの売り手市場構造により、AI コンピューティング能力への需要が実際の売上高に変換されています。
SIA の社長兼 CEO の Michael Robbins は、世界のチップ市場が第 3 四半期に大幅な成長を達成したと述べました。世界売上高は 3 四半期連続で前四半期比 20% 以上増加しました。すべての主要地域市場で前年比売上高は好調を維持し、イノベーションの促進、生産性の向上、経済競争力の強化における半導体産業のかけがえのない役割を浮き彫りにしました。
同氏はまた、AI インフラストラクチャへの投資が減速する兆しを示さない中、コンピューティング パワーとストレージによって推進されるこの半導体ブーム サイクルは 2027 年まで続く可能性が高いと強調しました。
コメント