
要約:
人工知能インフラストラクチャ構築の継続的な拡大に伴い、半導体産業チェーンの最上流にある原材料市場は、前例のない需要と供給の不均衡に直面しています。 AI コンピューティング能力の需要の急増や長期供給契約 (LTSA) の期限切れなどの重なり合う要因の影響を受け、世界のシリコン ウェーハ価格は 2027 年に最大 40% の大幅な上昇が見込まれています。
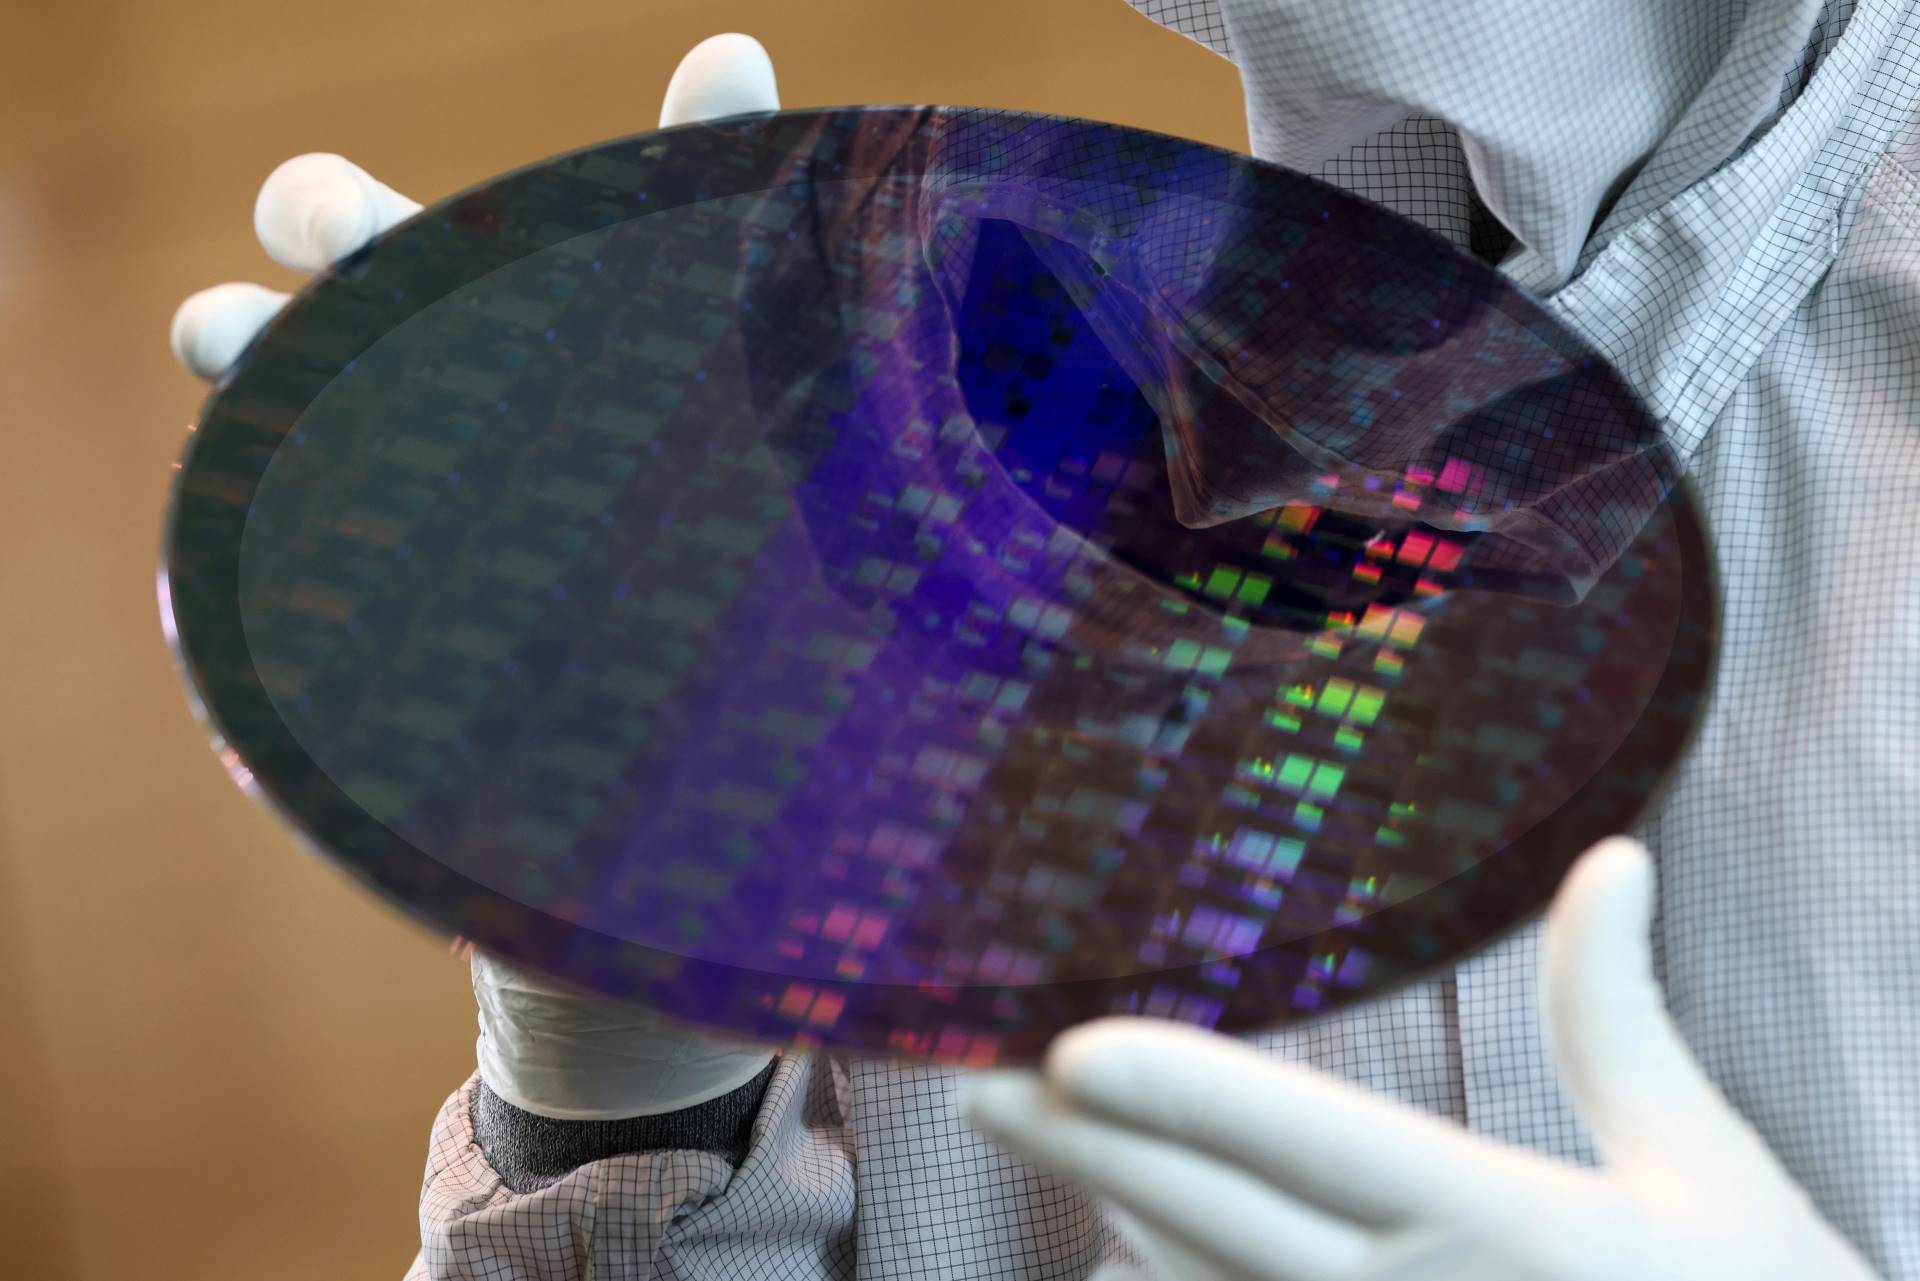
業界アナリストは、今回のシリコンウェーハ価格高騰の中心的な原動力は人工知能データセンターの爆発的な成長によるものだと指摘しました。 SUMCO などの業界大手の計算によると、AI サーバーは通常の汎用サーバーの 3.8 倍の 12 インチ シリコン ウェーハを消費します。同時に、AI アクセラレーション チップに使用される高帯域幅メモリ (HBM) は、生産プロセス中に従来の DRAM の 3 倍以上のウェーハ面積を消費します。高ドープで高抵抗の特殊シリコンウェーハの生産能力がHBMやAI電源管理チップに急速に飲み込まれているため、上流のシリコンウェーハサプライヤーが半導体業界チェーンにおける価格設定の主導権を取り戻しつつある。
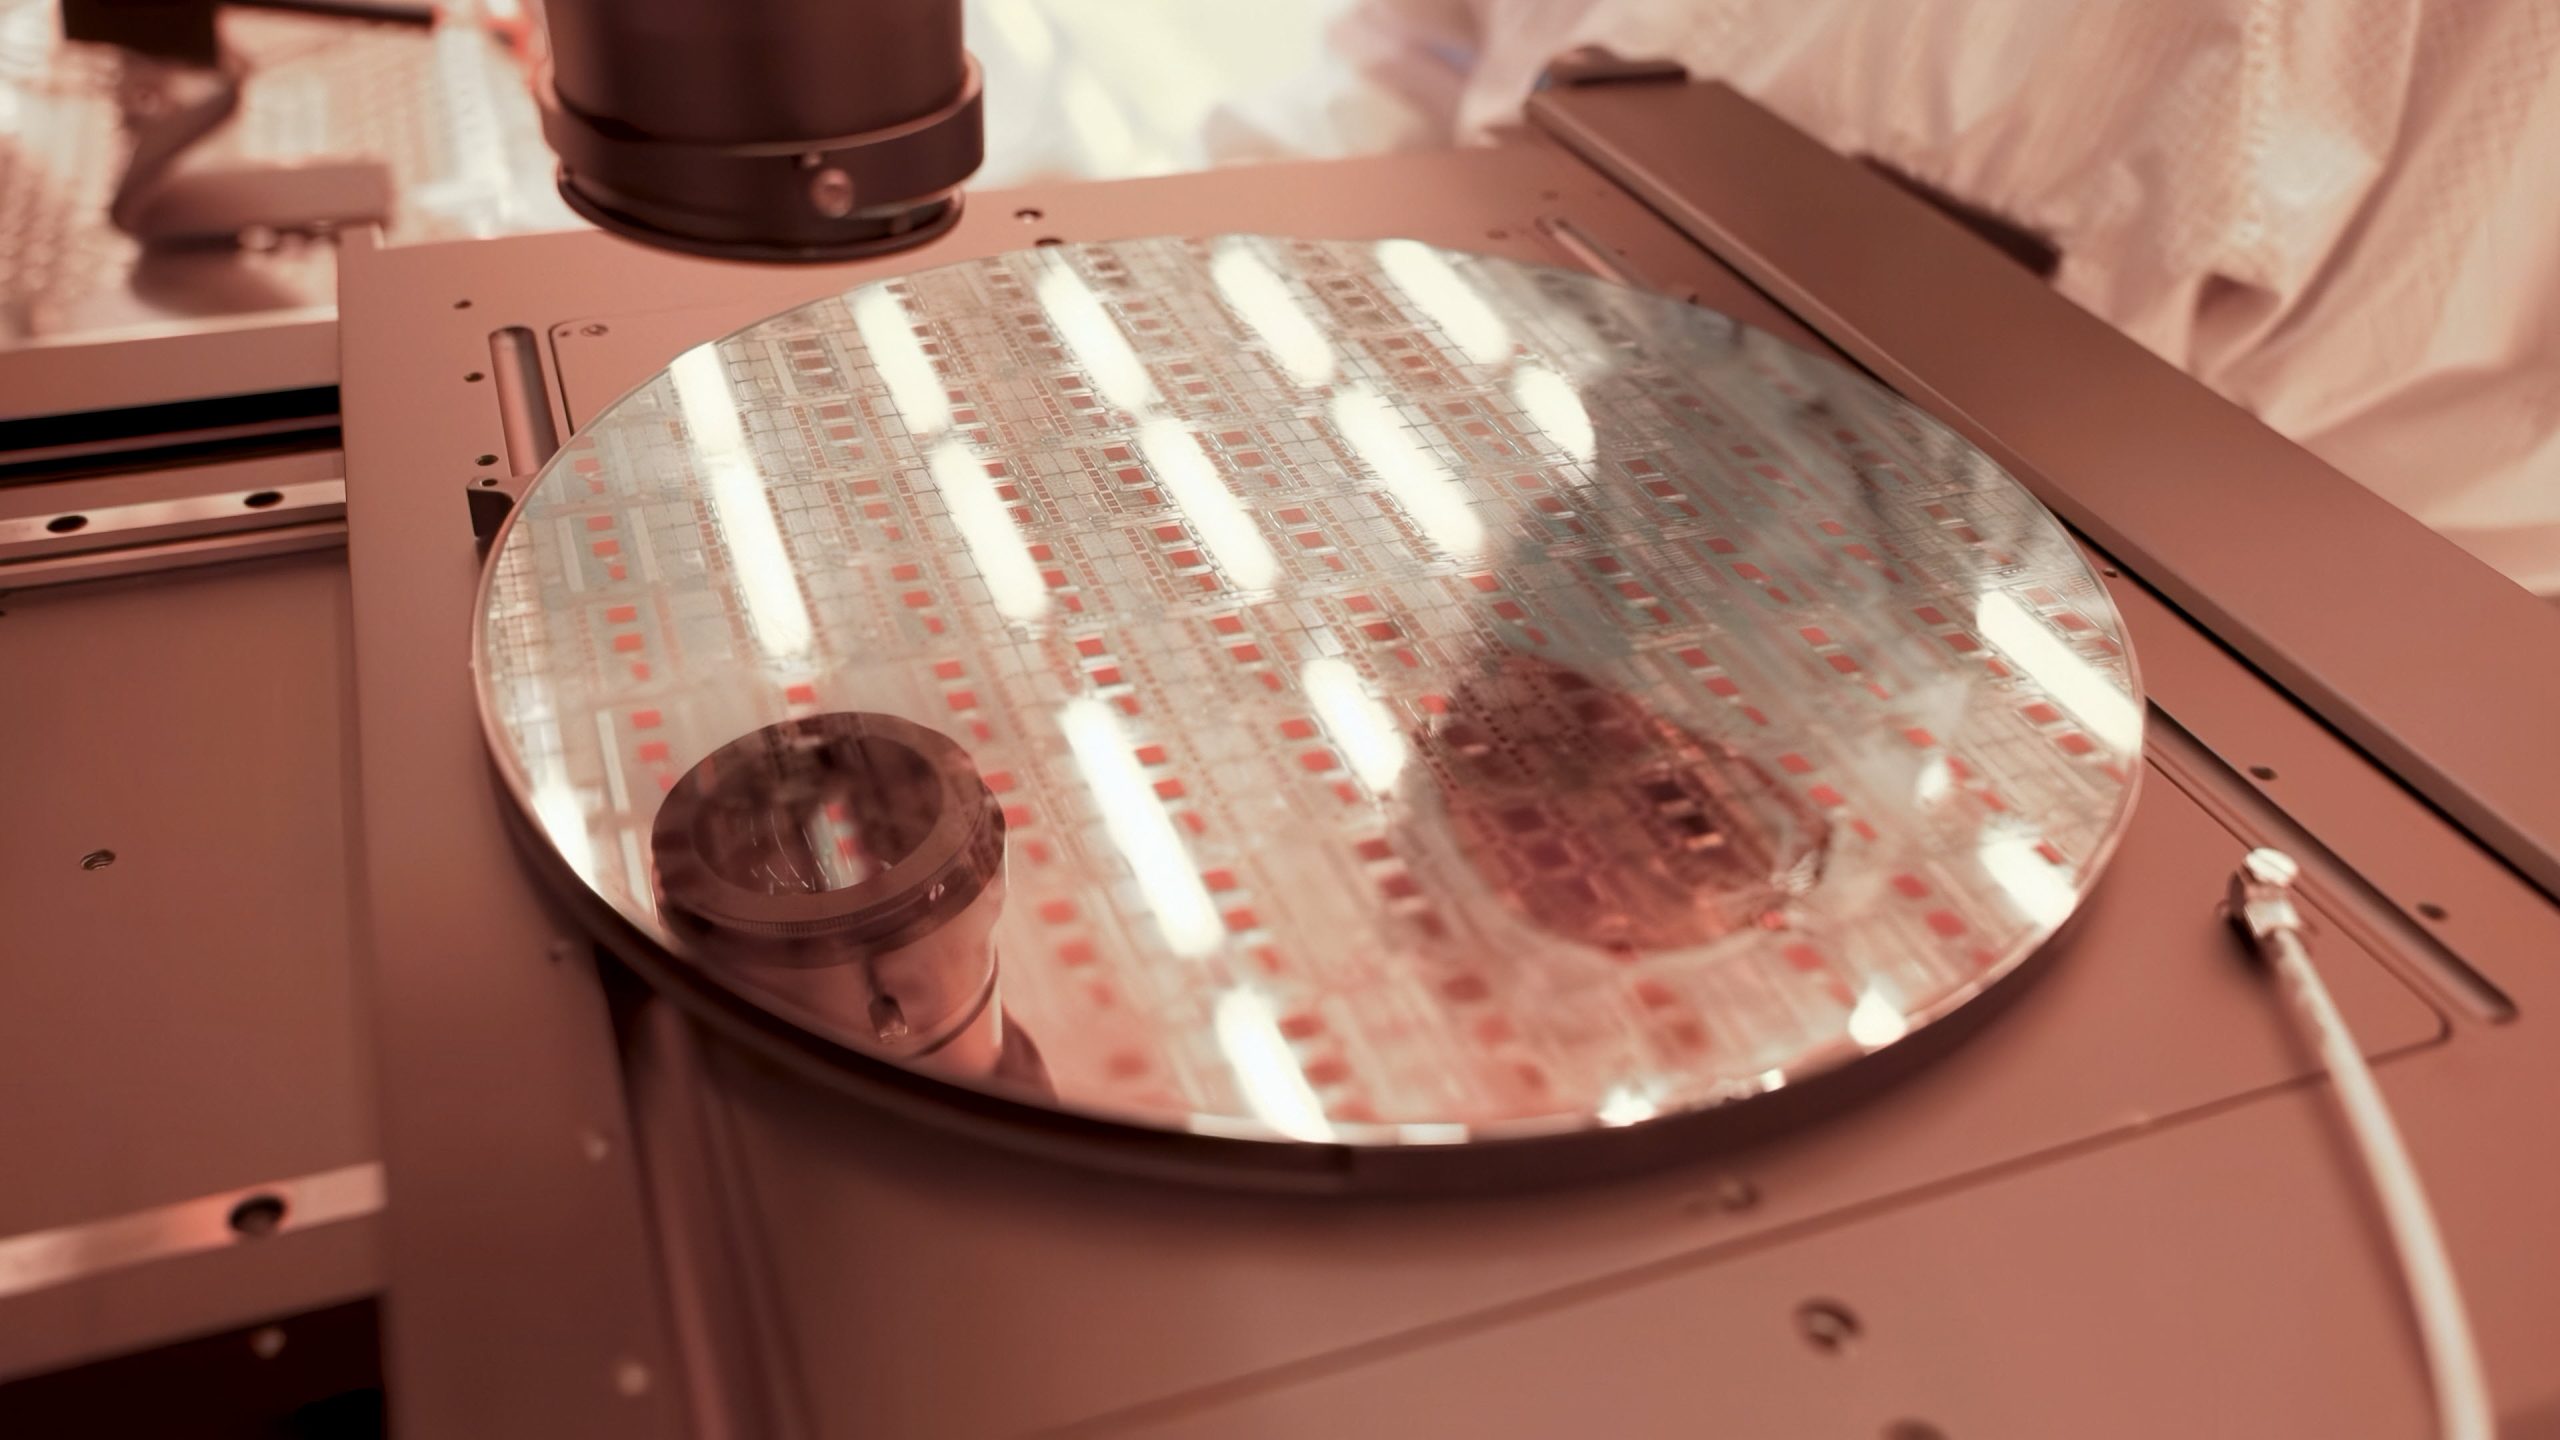
一方で、過去 3 年間にわたり低価格を固定してきた長期協定が満了し、長年にわたる価格上昇圧力が解放されました。過去数年間、シリコンウェーハのサプライヤーは契約の履行期間中であるため、下流のAIの波によってもたらされる配当を享受できていない。これらの契約が再締結されると、中核的な生産能力を支配する信越化学工業、盛興、グローバル・ウエハーなど少数の寡頭企業が見積額を大幅に引き上げ始めた。さらに、シリコンウェーハ工場の拡大サイクルは18~24か月続き、新たな生産能力は2026年末まで、または早くても2027年以降に解放されない。このため、供給側の成長が爆発的な需要の変化に大きく遅れをとっている。
産業チェーンの専門家は、上流のシリコンウェーハコストの 40% の高騰は劇的な伝播効果をもたらし、ウェーハファウンドリやチップ設計者の限界コストをさらに押し上げるだろうと警告しています。チップファウンドリーの大手から下流の家電メーカーに至るまで、各社は原材料の高騰によってもたらされる財務圧力に耐えなければならず、AIサーバーから家庭用電化製品に至るまで新たな価格上昇を引き起こす可能性がある。
コメント