
要約:
中国車は米国市場からどれくらい離れていますか?アメリカ日産社長のクリスチャン・ムニエ氏の答えは、「おそらく2、3年しかない」だろう。 2026年9月下旬、中国国家主席は米国を国賓訪問し、高レベルの歓迎を受けた。ハイレベルの交流は中米関係に新たな議論の余地をもたらしたが、同時に自動車業界が直面する政策環境は緩和されていない。中国車は依然として米国市場に参入する際に高い関税やコネクテッドカーの制限など複数の障壁に直面している。
ムニエ氏は、外交交流と産業障壁の共存を背景に、中国の自動車メーカーが今後 2 ~ 3 年以内にメキシコでの現地生産を実現する可能性があると公に警告した。実際に米国市場に参入するには、少なくとも5年はかかるだろうと同氏は考えている。
9月28日、同氏は日本の横浜にある日産のグローバル本社で開かれた記者会見で、日産は中国の自動車会社が現地生産を達成した後に競争できるよう、特にコスト削減の点で「非常に抜本的な」計画をメキシコで推進していると述べた。
同氏の見解では、中国の自動車会社が北米での現地生産段階に参入することは「今後2、3年以内に起こる可能性がある」という。
現在米国が中国自動車に対して設けている貿易障壁だけを見れば、この判断を確立するのは難しいように思われる。米国は中国製電気自動車に高い関税を課しており、中国車の参入に対するさらなる制限を求める声も上がっている。
しかし、米国市場自体から目をそらしてみると、本当に注目に値するのは、中国車がどのように米国に直接参入するかではなく、中国車がまずメキシコに参入し、その後製造を通じて北米に参入することが可能かどうかであることがわかります。
ここがムニエ氏の警告が本当に注目に値するところです。
北米への別の道
実際、中国車はすでにメキシコ市場に参入しています。
近年、万里の長城、BYD、奇瑞、GAC などの中国ブランドは、メキシコをラテンアメリカ市場の重要な拠点であり、北米での観察と展開の重要な結節点とみなしています。
2026 年 6 月末現在、中国ブランドはメキシコ市場で急速に成長しています。メキシコ自動車ディーラー協会のデータによると、2026年上半期に中国ブランドの売上高は前年同期比で30%近く増加し、市場シェアは14%から17%に上昇した。地元の自動車市場において無視できない存在となっている。
2026 年上半期の時点でも、中国車は依然として主に輸出を通じてメキシコ市場に参入すると予想されます。メキシコは2026年1月から、中国やメキシコと自由貿易協定を結んでいない他の国からの輸入車に50%の関税を課す予定で、自動車輸入コストはさらに上昇する。
将来、中国の自動車会社がメキシコでの現地生産を実現できれば、物流コストや輸入コストが削減されるだけでなく、中国の自動車産業チェーンが北米の製造システムにさらに組み込まれることも意味する。
これは、米国の自動車業界が最も懸念している変化です。
メキシコの魅力はさまざまな側面から生まれます。
一方で、メキシコには成熟した自動車製造基地があり、世界の重要な自動車生産基地の 1 つです。フォルクスワーゲン、ゼネラルモーターズ、フォード、日産などの世界的な自動車企業が長年にわたり地元に拠点を置いています。一方、メキシコには比較的完全なサプライチェーンシステムと産業労働者ベースがあります。さらに重要なことは、メキシコ、米国、カナダの間には USMCA (米国・メキシコ・カナダ貿易協定) の枠組みがあることです。
もちろん、メキシコは米国市場に参入するための「免税ルート」ではありません。
米国・メキシコ・カナダ協定による特恵関税を享受するには、まず自動車が原産地規則を満たさなければなりません。これには、自動車の価値の少なくとも 75% が北米産であることなどが含まれます。第二に、労働価値基準を満たさなければならない。つまり、生産活動の一定割合が時給16ドル以上の工場で完了し、鉄鋼とアルミニウムの調達要件を満たさなければならない。たとえこれらの基準を超えたとしても、中国関連のコネクテッドカーソフトウェアとハードウェアの供給源、および機密データの処理に対する米国の制限は依然として存在するだろう。言い換えれば、メキシコに工場を建設することは、北米の製造システムに参入するための出発点にすぎず、自動的に米国市場へのパスを取得するものではありません。
実際、BYD はメキシコに生産拠点を建設することを公に検討しており、この計画はすぐに米国政界の注目を集めました。
米国は、中国企業がメキシコの製造能力を利用して、中国の新エネルギー車産業チェーンを北米にさらに持ち込む可能性があることを懸念している。 BYDに加え、奇瑞汽車や広汽などの中国自動車会社もメキシコでの生産や組み立ての可能性を検討しているが、具体的な計画にはまだ変動要素が残っている。
これらの動きは、中国の自動車会社が海外で競争する方法が変化していることを示しています。かつては主に完成車の輸出に依存していましたが、今では工場、サプライチェーン、研究開発能力をターゲット市場に導入し始めています。
さらに注目に値するのは、自動車産業チェーンへの参入が自動車ブランドの参入に先立つことが多いということです。部品とサプライチェーンの配置は、中国自動車が北米に参入するための新たな道となる可能性がある。
動力バッテリー、モーター、電子制御からスマートコックピットや電子部品に至るまで、新エネルギー車の分野で中国企業が形成した製造上の優位性は、現地投資、合弁事業、協力、サプライチェーン支援を通じて海外にも拡大されている。
ますます多くの主要部品が海外で生産または組み立てされ、車両全体が現地で製造されるようになれば、中国車の世界市場への参入方法も変化するでしょう。
これは単純な「輸出対輸出」ではありませんが、世界の自動車産業を再編する過程で、中国の自動車企業は世界の製造システムの再編に参加し始めています。
競争はもはや一方通行ではない
中国の自動車会社は 2 ~ 3 年以内に北米の製造システムに参入する可能性があります。
このスケジュールが驚くべき理由は、多くの人が米国で市場の障壁が増大していると認識しているためです。日産幹部のムニエ氏が見ているのは、中国の自動車産業で形成されつつある製造能力と、その能力が海外に広がる傾向だ。
別の観点から見ると、中国の自動車会社のグローバル化圧力、メキシコの特殊な地理的位置、世界的な資本配置の柔軟性の観点から、ムニエの予測は産業論理がないわけではありません。
ここ数年、中国の新エネルギー車産業は急速に発展しました。中国の自動車会社の最大の利点はもはやコストだけではなく、サプライチェーンの統合から製造効率、インテリジェントな研究開発や製品の反復速度に至るまで、一連の産業相乗効果の能力にある。
これは、従来の自動車会社が本当に懸念している点でもあります。
ムニエ氏は、過去数年間、ヨーロッパ、アメリカ、日本の自動車会社はコスト削減に十分な投資をしていないと考えています。同氏は、日産の現在のサプライチェーンシステムとコスト構造は「BYDのような中国企業と真っ向から競争するには十分ではない」と率直に語った。
ムニエ氏は外部の観察者ではありません。
日産は北米の自動車産業に長年携わっており、中国での製造と研究開発の長年の経験があります。この経験により、ムニエは北米市場と中国の産業能力の両方から競争を判断できるようになりました。
したがって、彼が本当に心配しているのは、「中国車が突然米国に参入する」ことではなく、中国車がその製造効率、サプライチェーン能力、製品開発手法を北米に持ち込んだらどうなるかということかもしれない。
市場障壁は競争を遅らせる可能性がありますが、産業能力の普及を永久に阻止することは困難です。
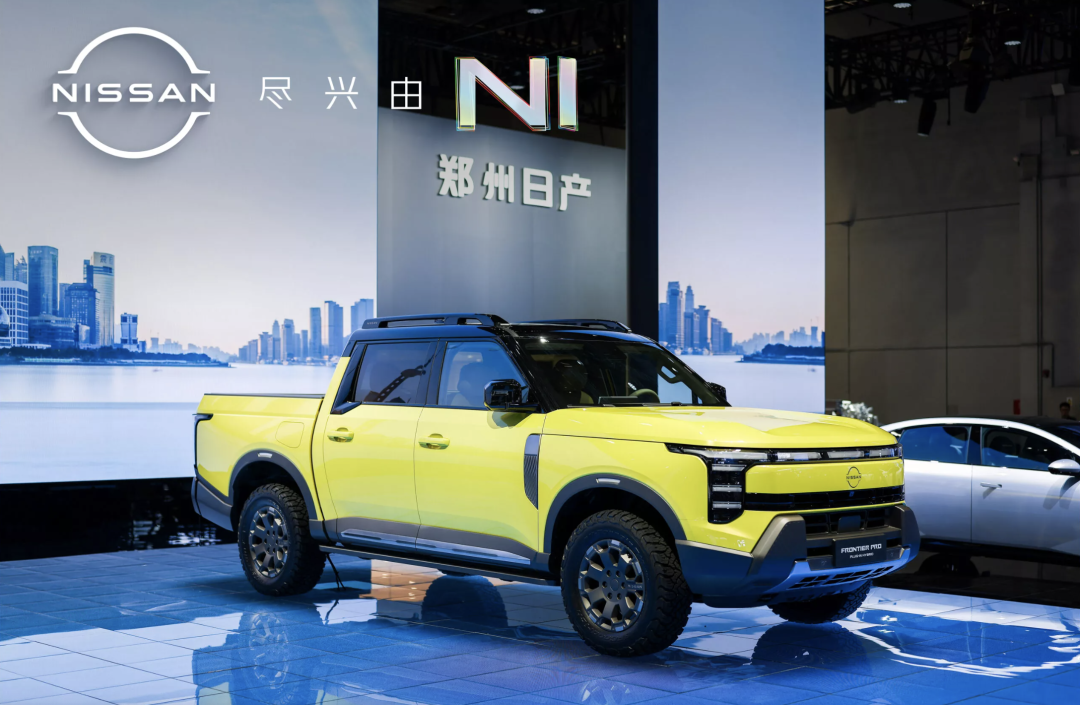
興味深いことに、一部の多国籍自動車会社は別のアプローチを採用しています。例えば、日産は単に中国車を阻止することを選択したのではなく、中国の製造能力を利用して世界競争に参加しようとしている。
日産は、中国で開発されたフロンティア プロ ピックアップ トラック モデルがまずメキシコで発売されることを確認し、ラテンアメリカ市場へのさらなる拡大を計画しています。また、日産自動車が中国市場に投入した新エネルギーモデル「N7」も海外市場向け候補モデルに含まれている。
我々はこの機会を利用して、中国開発製品が中南米で中国自動車メーカーと競争できるようにしており、中国自動車メーカーは大幅かつ急速な拡大を遂げている」とムニエ氏は語った。
これは実際に新たな産業サイクルを形成しています。中国の自動車会社は海外に進出しており、伝統的な多国籍自動車会社も中国の研究開発と製造能力を利用して海外に進出し始めています。
競争はもはや一方通行ではありません。
欧州市場は将来を見据えています
北米市場に依然として不確実性が高いとしても、欧州は中国自動車の世界的な競争によってもたらされる可能性のある変化を示しています。
近年、中国の自動車メーカーは欧州市場での存在感を急速に拡大しており、価格、技術、製品競争を通じて欧州の自動車市場を変えつつあります。
ヒュンダイ自動車のホセ・ムニョス最高経営責任者(CEO)は以前、米国政府が関税やその他の市場アクセス保護措置を維持しない場合、米国は欧州の自動車市場が経験しているのと同様の中国車輸入の波に直面する可能性があると警告した。
近年、中国の自動車メーカーは欧州市場での存在感を急速に拡大しており、大幅に低価格のモデルを提供することで現代自動車やフォルクスワーゲンなどの伝統的な自動車メーカーの市場シェアと収益性を侵食している。
ムニョス氏は、イタリア、スペイン、フランスなどの一部の市場では、中国車の価格が競合モデルよりも30%から40%低いと述べた。
欧州市場では、中国ブランド車の販売が大幅に伸びています。欧州自動車工業会のデータによると、2026年上半期にはEU市場の新車販売の9%以上を中国ブランド車が占めた。関連データによると、英国では新車登録台数の15%を中国ブランド車が占めている。
EU は中国製の電気自動車に対して関税措置を講じていますが、中国の自動車会社は欧州での展開を止めていません。
関税によって中国の自動車会社は欧州展開を停止することはなかったが、投資方法は変化した。
BYD はハンガリーにヨーロッパの生産拠点を構築しており、奇瑞汽車もスペイン企業と協力してヨーロッパの製造システムに参入しています。
欧州では、市場アクセス要件が現地生産を重視するほど、自動車会社が生産能力とサプライチェーンをターゲット市場に移す可能性が高くなることがわかっています。
ヨーロッパがより早く中国自動車の突破口となった理由は偶然ではありません。
一方で、ヨーロッパの新エネルギー変革は急速であり、中国の新エネルギー車に市場の窓口を提供しています。一方、伝統的な欧州の自動車会社は、より高いコスト構造と複雑なサプライチェーンシステムを持っており、中国企業は効率性の優位性で競争力を獲得しています。
同時に、欧州委員会は「メイド・イン・ヨーロッパ」ルールも推進しており、EU 内で販売される電気自動車に現地生産比率の最低要件を設定する予定であり、これにより中国の自動車メーカーがヨーロッパに生産拠点を見つけることがさらに促進される可能性があります。
ムニョス氏は、米国は中国企業に適切な条件を設定する必要があると述べ、「これにより影響を可能な限り軽減できる」と述べた。しかし彼はまた、「しかし、この影響は間違いなく存在するだろう」とも言いました。
2026 年 10 月の時点で、米国は実際に約 100% の関税を通じて中国製電気自動車の輸入を阻止しています。トランプ米大統領は、中国自動車メーカーが米国で自動車を生産するのであれば、米国市場への参入を歓迎すると公言している。
ムニョス氏の見解は、中国の自動車ブランドが最終的に米国市場に参入する可能性があるというデトロイトの自動車メーカーの以前の警告にも同調している。
フォードモーターのジム・ファーリー最高経営責任者(CEO)は2026年7月、同社は今後5~10年以内に中国の自動車メーカーが米国市場に参入する可能性に備えていると述べた。
ムニョス氏はまた、10年前に日産の中国事業を担当していたとき、中国の自動車産業の発展に注目していたと語った。彼は、「ここのイノベーションのレベル、改善のスピード、技術力は信じられないほど素晴らしいです。」
2026 年 10 月の時点でも、中国車と北米市場の間にはまだ高い壁があるかもしれません。しかし、世界の自動車産業の歴史は、貿易障壁によって競争の道筋を変えることはできても、業界のトレンドを変えることは難しいことを何度も証明してきました。
コメント