要約:
Nvidia CEO のジェンスン ファンには、さまざまな新しいクラウド サービス プロバイダーや AI 企業に投資することで、積極的に新規顧客を開拓する十分な理由があります。同社の成功にもかかわらず、Nvidia の売上は少数の顧客にますます集中しており、そのうちの一部は将来的に購入を縮小する可能性があります。
過去数年間の Nvidia の公開文書に目を通すと、収益の 10% 以上を貢献している顧客の数がリストされており、このリスクは明らかです。 7月に終了した会計年度上半期には、3社の顧客が同社の総収益の44%を占めた。昨年度は 2 社の顧客が総収益の 36% に貢献しました。 2023 会計年度を振り返ると、Nvidia には収益の 10% 以上を占める顧客はまだ 1 社もありません。 (詳細については、以下の表を参照してください)
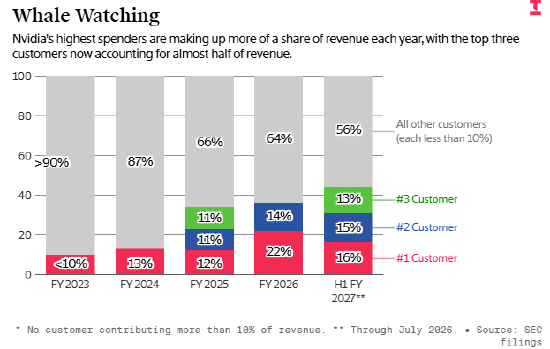
データ サポート: 情報の詳細な調査
ビジネスの爆発的な成長に伴い、Nvidia は少数の大規模顧客への依存度が高まり続けています。 2023 会計年度以降、Nvidia のデータセンター事業 (データセンターに販売された AI チップからの収益をカウント) は昨年の 150 億米ドルから 1,937 億米ドルに急増しており、この事業収益は今年さらに 2 倍になると予想されています。
この問題は投資家の間で懸念を引き起こしています。 2008年のサブプライムローン危機を正確に予測したことで知られるマイケル・バーリー氏は、ここ数カ月間、エヌビディアの顧客集中の高まりを大きなリスクとみなしている。
もちろん、Nvidia の顧客集中の分析は本質的に複雑です。最新の財務報告書で言及されている主要顧客3社には、デルまたは鴻海(フォックスコン)が含まれる可能性が高い。これら 2 社は NVIDIA チップを購入してサーバーを組み立て、多数の下流企業に再販しています。たとえば、Dell は最近、第 2 四半期の「AI 最適化サーバー」の収益が前年同期比 2 倍の 164 億ドルに達し、会社全体の収益が 58% 増加したことを明らかにしました。鴻海はまた、AI機器の売上急増により、今年上半期の売上高が前年同期比35%増加したと発表した。
しかし、Nvidia は一部のクラウド ベンダーにも大きく依存しています。今年2月、NVIDIAの最高財務責任者(CFO)コレット・クレス氏は、大手クラウドベンダー5社と超大規模クラウド企業(この表現にはMetaとSpaceXが含まれる可能性が高い)を合わせるとデータセンター事業の収益の50%以上を占めると述べた。
これら 5 社のうち、Nvidia の上位 3 社の顧客に何社が含まれるかは不明です。上位 3 社の顧客には、SpaceX、Meta、Microsoft が含まれる可能性があり、いずれも Nvidia チップを搭載した新しい AI データセンターの構築に積極的に取り組んでいます。 Google と Amazon も Nvidia チップを大量に購入していますが、どちらも自社開発の AI チップを大規模に使用しているため、Nvidia の最大の顧客リストに入る可能性は比較的低いです。
Microsoft、Meta、SpaceX はいずれも自社開発チップの推進を進めており、将来的には Nvidia チップの購入を削減する可能性があります。これは、Nvidia が CoreWeave や Nebius などの新しいクラウド サービス プロバイダーに投資することで、新規顧客の開拓と顧客プールの拡大にこれほど注力している理由も説明しています。
NVIDIA は、海外への顧客拡大にも目を向けています。たとえば、NVIDIAは水曜日、データセンターを構築・運営する企業にチップやネットワーク機器を供給する「AIファクトリー」プロジェクトにオーストラリア企業数社を参加させた。今年、Nvidia はインドとアルメニアでも同様のプロジェクトを推進しており、米国の中核となる主要顧客に加えて、より多くの主権プロジェクト顧客と新しいクラウド サービス プロバイダーを開拓したいと考えています。
支払い期間中に隠れた危険
顧客の多様化を促進する NVIDIA の取り組みにもかかわらず、過度の顧客集中のリスクは今後も高まる可能性があります。 Nvidia は 7 月に、
売掛金 (製品の販売から回収されるお金) の 70% が 5 人の顧客からのものであることを明らかにしました
。比較のために、今年 1 月には 3 人の顧客が総債権の 56% を占めていました。 2025 年度末時点で、売掛金の 33% を占める顧客はわずか 2 社でした。Dell が最近、7 月末の時点でサプライヤーに対する買掛金が上半期に 48% 急増し、497 億ドルに達し、負債の大部分が Nvidia である可能性が高いことを明らかにしたことは注目に値します。
同時に、NVIDIA の売掛金増加の理由の少なくとも一部は、同社が顧客に対する支払い条件を緩和したことに起因しています。 Nvidia は 8 月末、「一部の投資適格顧客に対する大規模な四半期をまたぐ契約の支払条件の延長」により、今年上半期の売掛金が 64% 急増して 630 億米ドルになったと明らかにしました。
前四半期、Nvidia は請求期間を 45 日から 60 日に延長しました。同時期に提出した有価証券報告書においては、今後さらに決算期間が延長される可能性があると記載されておりました。
「お客様は通常、製品納品後すぐに支払いを完了します。投資適格のお客様からの大口注文については、お客様の大規模データセンター建設をサポートするため、今後もデータセンター建設プロジェクトの規模に応じて最長 1 年 90 日の延長支払条件を提供し続けます。」 Nvidiaは文書にこう書いている。
会計期間の緩和にはリスクが伴います。一方では、単一四半期における Nvidia の営業キャッシュ流入が圧縮されます。一方で、チップメーカーの経営状況は、後払いの特権を享受する顧客の財務健全性にますます依存するようになるだろう。
コメント