
要約:
今年 1 月、ASUS が携帯電話市場から撤退し、携帯電話部門の人員削減を行うというニュースがありました。 ASUSはその後、今年新たなスマートフォンを発売する計画はないと回答したが、携帯電話事業部門の運営は変わらなかった。しかし最近、サプライチェーンからの最新ニュースによると、ASUS 携帯電話の在庫は第 4 四半期に基本的に完売したことがわかりました。在庫は一掃され、新しいマシンの「中継」はなくなり、ブランドの死を告げるかのようです。
ASUS の携帯電話を打ち砕いた「最後の藁」は、メモリ チップの価格の高騰でした。上流コストの上昇により携帯電話の価格が全体的に上昇すると、ますます多くの消費者はニッチなブランドにお金を払う気はなくなり、主要な主流モデルに購入予算を投資する傾向が強くなります。同時にコストは上昇し、利益は縮小し、あまり収益を上げることができなかったニッチな携帯電話ブランドは生死の境に追い込まれている。
死を待って市場から撤退することは、長年の苦闘の末に受け入れなければならない結果かもしれません。
「死亡者リスト」
2019 年頃、国内のニッチな携帯電話は残忍な「大惨事」を経験しました。
ギオニーの雷雨の後、1 年以内に崩壊しました。破産時の負債総額は211億元近くに達した。 Meitu は Weibo に別れの手紙を公開し、Meitu 携帯電話のブランドが Xiaomi Group に完全に認可されたことを発表しました。 Smartisan TechnologyはByteDanceに買収された後、法人を変更し、コアメンバーは全員辞めた。 「理想主義者」羅永豪氏は携帯電話業界を去った。 360携帯電話の事業停止が噂され、正式な回答は停止するだけだったが、その後新しい携帯電話は出ていない。
当時、競争は非常に熾烈を極め、当初はトップの座が形になっていました。他の携帯電話ブランドは「競争の座を奪う」望みがないと判断し、諦めることを選択した。
今年、再び粛清が行われる予定ですが、これが最後になるかもしれません。
携帯電話事業の停止のニュースが広まってから2日後の2月、Meizuはついにこれに応じ、国内の新しい携帯電話製品の研究開発を停止し、戦略的変革を行うと述べた。実際、Meizuは事業停止が報じられる前に22 Airの就航計画を中止していた。なお、Meizu 23は市場に発売されません。これはすでに先代の「機王」が死へのカウントダウンに入り、表舞台から姿を消すことを意味している。
設立して 23 年が経つ企業として、Meizu の発展には浮き沈みがたくさんありました。好調なスタートを切ったものの、戦略上のミスによりブランドトーンがあいまいになり、売上が減少。その後、創設者が戻ってきて、将軍たちは敗退した。新しい機械は流れを変えることができず、吉利に買収されるまで感情だけで生き残ることができました。
3 年前、吉利は Meizu を買収し、Xingji Meizu Group を設立しました。かつてはこれが Meizu の新たな出発点とみなされていました。当時の会長兼最高経営責任者(CEO)の沈子宇氏は、3年以内に国内の中高級品市場でトップ5に戻るという目標を立てた。しかし、3年経った今でも、メイズの役はぎこちないままだ。当初の野望を実現できなかっただけでなく、完全に放棄されました。
ASUS の携帯電話はここ 2 年間、あまり良い結果を出せていませんでした。 「費用対効果」の戦場では、ZenFone シリーズは本土ブランドの「機海戦術」と極端なコスト管理を揺るがすのは困難です。 「イノベーション」の戦場では、映像や屏風などの最先端分野で巨人に匹敵する研究開発リソースを投資することができない。したがって、製品の反復ペースが遅くなり、市場のボリュームが減少しました。
実際、昨年以来、社内では携帯電話回線に関して新しい動きはほとんどありませんでした。在庫が一掃されたため、ASUS 携帯電話の撤退はほぼ避けられません。
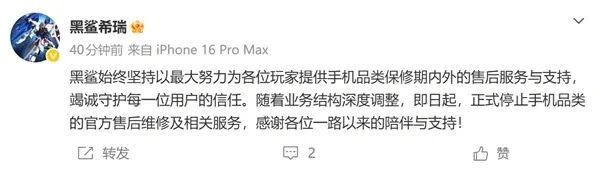
また、かつてのゲームフォンの「王」である Black Shark も今年正式にサービスを終了します。 6月、Black Sharkは「Black Sharkコミュニティサーバーのアップグレードとサービス移行に関するお知らせ」を発行し、サーバーアップグレードのためBlack Sharkコミュニティへのアクセスが一時的に停止されたことを発表しました。 7月、南昌黒鮫科技有限公司のテクニカルサポートエンジニア「黒鮫西瑞」氏は、事業構造の綿密な調整のため、携帯電話カテゴリーの正式なアフターメンテナンスおよび関連サービスを停止すると発表した。
Black Shark が最後に携帯電話をリリースしたのは 2022 年でした。Black Shark 6 は当初 2023 年に発売される予定でしたが、まだ準備が整っていたため中止されました。ここ数年、Black Shark は新しい携帯電話を発売しておらず、ユーザーの注目も薄れてきたため、Black Shark の終了が市場に大きな変動を引き起こすことはほとんどありませんでした。
ゲーム用携帯電話の分野では、今やレッドデビルズだけが残っています。スマートフォン市場全体で見ると、大手メーカー出身のブランドを除けば、基本的にニッチなブランドはほとんど残っていない。
致命的な打撃
スマートフォン市場の規模が小さくなるほど、市場は上位に集中します。
IDC のデータによると、2025 年の中国のスマートフォン メーカー出荷ランキングでは、ファーウェイが 4,670 万台の出荷で第 1 位となり、次いで Apple と vivo がそれぞれ 4,620 万台と 4,610 万台で、残りの席を Xiaomi と OPPO が占めています。データはまた、これら 5 つのメーカーの市場シェアが 2025 年に中国全体のスマートフォン市場シェアの 79.4% を占め、市場の集中が高まっていることを示しています。
他の市場でも同じことが当てはまります。たとえば、北米では Apple が常に揺るぎない王者であり、その市場シェアは近年上昇傾向を示しています。データによると、2022 年の第 1 四半期に Apple Intelligence 携帯電話は 1,990 万台出荷され、市場シェアは 51% でした。 2025 年の第 4 四半期までに、Apple は直接市場シェアの 69% を獲得し、過去最高を記録しました。
消費者はトップブランドに集中しており、ニッチブランドの市場は小さくなっている。特に市場セグメントで成長したニッチな携帯電話。一流ブランドが自らの欠点を補い、そのパフォーマンスを最大限に発揮し、一転して後背地に侵攻してきたとき、彼らには抵抗する力はほとんどありません。
これは、ASUS、Black Shark、Savior の衰退です。ゲームフォンの元々の市場は基本的に大手メーカーに食われています。
もちろん、もともとニッチな携帯電話ブランドは、感情と一部の忠実なファンに依存し、ゆっくりと新しい機会を模索することで生き残ることが期待されていましたが、この希望は上流のサプライチェーンによって完全に打ち砕かれました。
昨年以来、メモリ チップの供給が逼迫し、価格が高騰しています。大手メーカーは数千万件の出荷をコストの償却に利用できますが、ニッチメーカーにはサプライチェーンにおける交渉力がありません。彼らは優遇価格を手に入れることはできず、商品さえも手に入れることができません。大手スマートハードウェア企業の従業員は「業界では現在、小規模メーカーはメモリが全く入手できず、大手メーカーはより高い価格でしかメモリを購入できないというニュースが流れており、下流製品の価格も上昇するだろう」と語った。
さらに、ニッチな携帯電話ブランドはほとんどが中級から低価格帯の市場に集中しており、その利益はすでに薄くなっています。メモリのコストが高騰し、携帯電話事業は儲からず赤字事業となっている。
IDC は、ローエンド モデルのストレージ コスト比率が過去の 10% ~ 15% から 40% ~ 50% に増加していると推定しています。 Omdia の見積もりはさらに高く、99 ドル未満のモデルではこの割合が 64% を超えています。下流に行くほど伝達力は弱まります。 Meizu や Asus などのニッチな携帯電話メーカーは、規模によってコストを吸収することがさらに困難です。
ニッチな携帯電話ブランドだけでなく、大手大手メーカーも危機に追い込まれています。最も典型的な例はトランジションです。コアを買いだめするために、Transsion は「家族の資産を使い果たし」、同時に借金をしたため、会社の資本チェーンに大きな圧力がかかりました。財務報告書によると、今年最初の3四半期の営業活動による純現金流出額は、前年同期の純流入額が32億8500万元だったのに対し、上半期の59億元未満から99億元近くに拡大した。
コアを溜め込んでもコストを実際に削減することはできませんが、コストの増加速度を遅くすることはできます。本質は、現金と在庫のリスクを一定期間のコストの時間差と交換することです。 「コア買い占め」で得た期限内に値上げと製品構成の調整を完了できなければ、トランション社は潰れる可能性が高い。
本業を続けることが最善の方法です
メモリ チップの嵐は、携帯電話業界だけでなく、コンピュータ市場にも押し寄せています。 PC のコストのほぼ 40% はメモリとハードディスクによって消費されます。機械全体の価格が高騰し、買い替え需要が大幅に抑制される。 PC 市場におけるメモリの逼迫は、コストの問題から構造的な矛盾にまで発展していることがわかります。
PC 市場における Asus の立場は常に厄介なものでした。ランキング リストでは、トップ 3 は長らく Lenovo、HP、Dell によって占められてきました。 Apple はそのクローズドなエコシステムを備えた独自の企業であり、Asus は市場をサポートするためにゲーミング ノートブックに依存しています。マザーボード市場の覇者として知られる ASUS は、AI の波の影響を受けて、PC マザーボード市場が体系的に縮小しており、ASUS の業績は必然的に衰退しています。
DIGITIMES の最新レポートによると、世界の 4 つの主要コンシューマ PC マザーボード メーカー、ASUS、Gigabyte、MSI、ASRock の出荷量は、2026 年には全体で 28% 減少し、合計で約 1,170 万台減少すると予想されています。このうち、ASUSは2025年に1,500万個のマザーボードを出荷する予定だが、2026年上半期には500万個強の出荷に苦戦するだろう。年間ではかろうじて1,000万個の水準を維持する見通しで、前年比33%減となる。唯一良かったのは、AIサーバー事業が急成長し、業績向上の新たな原動力となったことだ。
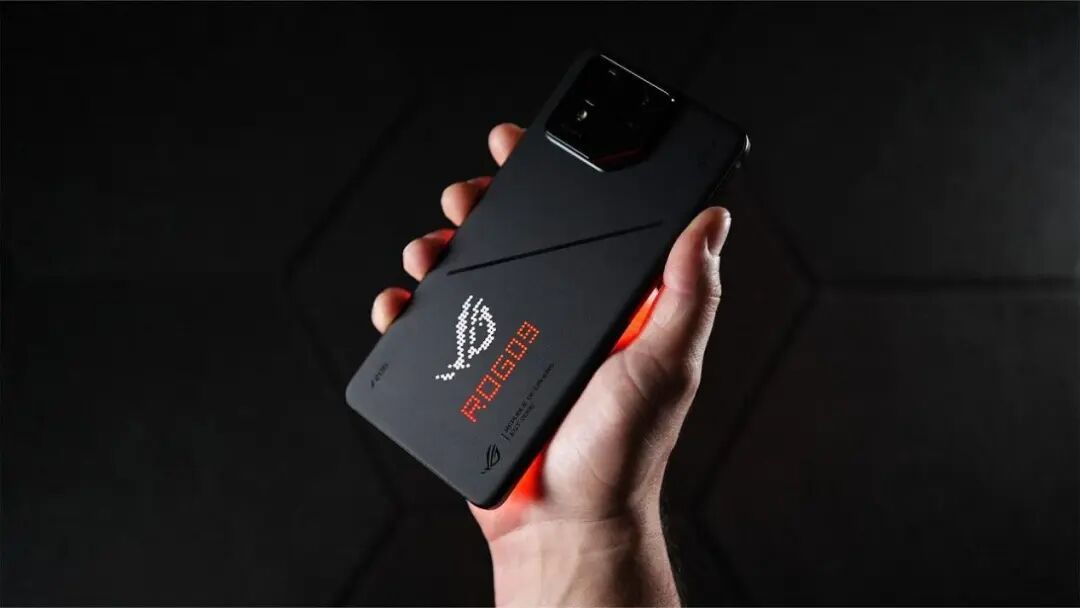
これに関連して、ASUS にとって携帯電話事業はさらに大きな負担となっています。本業に比べ、携帯電話の売上高は長らく10%未満にとどまっており、通年赤字が続いており、安定した収益を得ることができていない。 2018年、石崇棠会長は携帯電話事業の失敗を認めた。同年の財務報告では、事業再編により約62億台湾ドル(約13億6000万元)の一時損失が発生した。
ASUS にとって、不採算の携帯電話事業を放棄し、本業に集中することが最も現実的な選択となりました。
我が国の携帯電話産業の発展の歴史を振り返ると、ニッチな携帯電話は熾烈な市場競争の名残である「商品」と言えます。長年にわたって生き残ることができる企業は、主にハードウェア大手やインターネット大手に依存しているか、その支援を受けています。しかし、一般的に巨大企業や大手メーカーが「純リビング」の時代に突入すると、特にニッチな携帯電話が生き残る余地がほとんどなくなった現在では、携帯電話事業を通じてモバイル側に「立ち続ける」ことよりも、中核事業を維持することの方がはるかに重要である。
Lenovo と Asus も非常に似た状況にあります。レノボのAI携帯電話は成長を遂げているが、世界のスマートフォン統計リストではその他陣営に分類されている。大衆消費者市場の発言力は弱く、一定のボリュームを維持しているのは一部の海外市場のみである。さらに、AIoT 製品ラインは広く普及していますが、これまでのところ国家レベルの注目製品はありません。
コンピューティング パワー ビジネスの爆発的拡大によっても、C エンドのコンシューマー ハードウェアの開発が不均一であるという現実は隠せません。
それを残しますか、それとも保持しますか?メモリの嵐が携帯電話業界全体を襲う中、この問題は明らかに緊急性を増しています。現時点では、Asus と Meizu (Geely) が選択を行っており、Lenovo は静観している可能性があり、ZTE はすでに行動を開始しています。つい数日前、ZTEが大手インターネットメーカーと携帯電話事業での提携交渉を行っているというニュースが流れたが、その計画にはZTEの携帯電話事業をパッケージ化することが含まれている。
成長、ハイライト、転換点、そして衰退。あらゆるニッチな携帯電話はほぼ終焉を迎えましたが、国内携帯電話の発展史に大きな足跡を残しました。
まともなターンを残すのが最良の結末かもしれません。
コメント