要約:
9 月 17 日、「Jianjie News」は Huawei チャネルから学びました。多くのディーラーは、2027 年 1 月 1 日より Wenjie がHongmeng Zhixing および Huawei ストアから正式に撤退するという Huawei からの通知を受け取りました。ディーラーは、Huawei、Hongmeng Zhixing、または Wenjie の他の 4 ブランドの代理店として機能することを選択できます。これは 72 時間で 3 回目の行動です。
9 月 15 日、宏蒙智能出版は『文傑協力モデルの解説』を出版しました。 Wenjieの製品定義、製品デザイン、ブランドマーケティング、チャネル小売、サービスシステムはすべてCyrusが主導し、ファーウェイ端末は「参加と権限付与」に後退する。
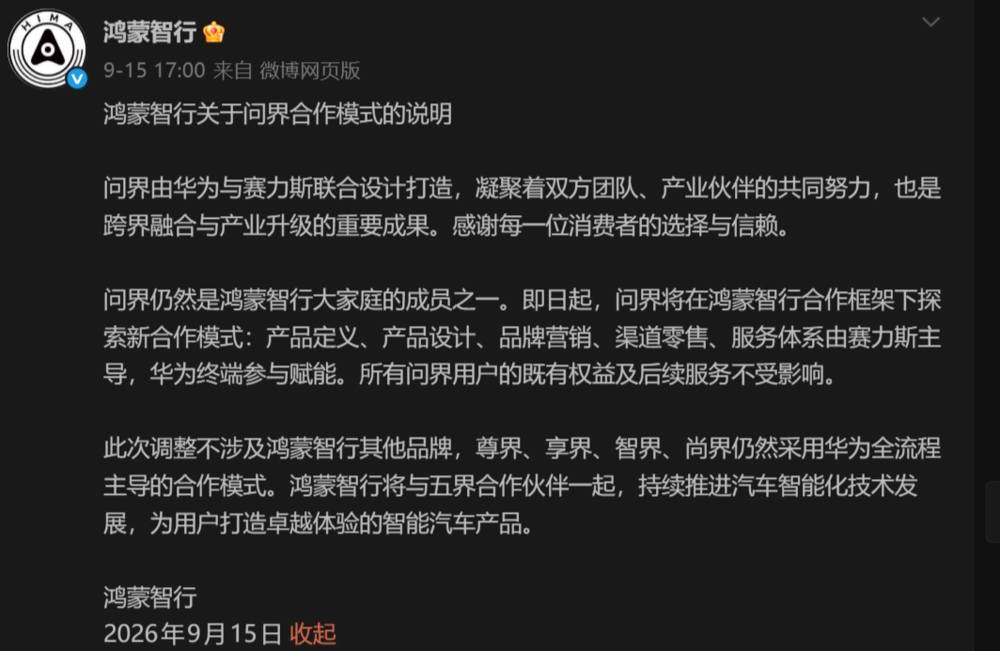
キャプション:Hongmeng Zhixing の公式 Weibo アカウントのスクリーンショット
9月16日、Wenjieの「全チャネルパートナーへの書簡」が施行され、認定販売パートナー向け包括サービス契約の署名者がHuawei Terminal Co., Ltd.からCyrus Automobileの関連会社に変更され、同日施行される。
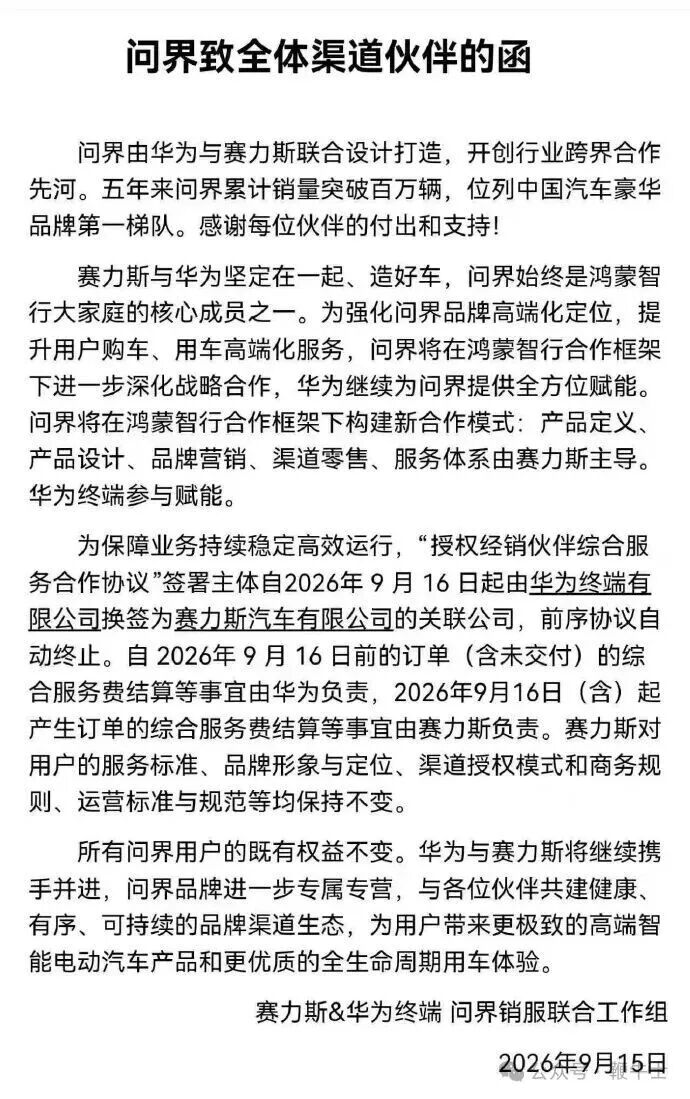
イラスト: 出典: 「The Cow Whipper」公式記事
権利と責任、契約、ストア。 3 日間、3 つのステップ。余分な言葉は一切なく、すっきりと一貫しています。
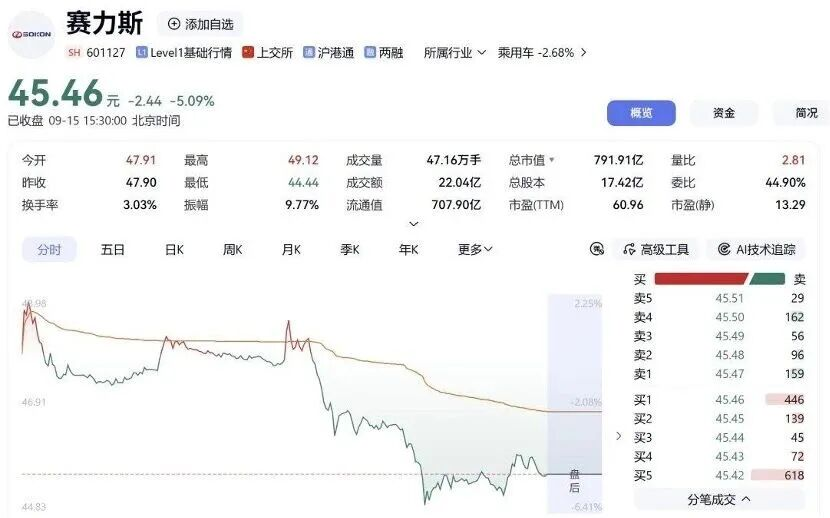
そのニュースの影響を受けて、タリスの株価は急落しました。 9月15日の取引終了時点で、サイラスA株は5%以上下落し、香港株は6%以上下落した。資本市場の反応は非常に正直だ。ファーウェイがかつて「手を携えて率いていた」業界と、サイラスが重慶の末端自動車会社から数千億の時価総額にまで成長することを可能にした業界は、ファーウェイによってコアサークルから排除されつつある。
この調整を「協力モデルの最適化」と解釈する人もいますが、「Wenjie の卒業」と呼ぶ人もいます。しかし、過去7年間の手がかりを一緒に見てみると、ファーウェイの自動車製造は構造的な終焉に向かっているという、もっと冷静な結論が浮かび上がってくる。
これは、ファーウェイのテクノロジーが良くないからではありません。それどころか、ファーウェイのスマート運転、コックピット、電気駆動は依然として業界最高の部類に属します。問題は別のレベルにある。ファーウェイが「自動車会社が良い車を作るのを支援する」ために選んだ道には、ビジネスロジックの観点から調和するのが難しい矛盾がある。こうした矛盾がある程度まで蓄積すると、撤退が唯一の合理的な選択となるかもしれない。
「不平等条約」の 7 年間の悩み
ファーウェイの自動車製造がなぜ終了したのかを理解するには、両当事者が契約に署名する前の年まで遡る必要があります。
2019年、ファーウェイとXiaokang Co., Ltd.は包括的協力協定を締結し、これが両当事者間の協力の出発点となった。 2026 年までに、ちょうど 7 年後、業界協力モデルが調整される予定です。
Xiaokang Group としても知られる Thalys の 2020 年の年間収益は 143 億 200 万元、純損失は 17 億 2,900 万元で、販売台数は 27 万 3,600 台で、そのうち新エネルギー車はわずか 2 万台強でした。タリスブランドを冠した自動車は年間2,811台を販売した。中国の自動車業界ではほとんど無視されるような企業だ。
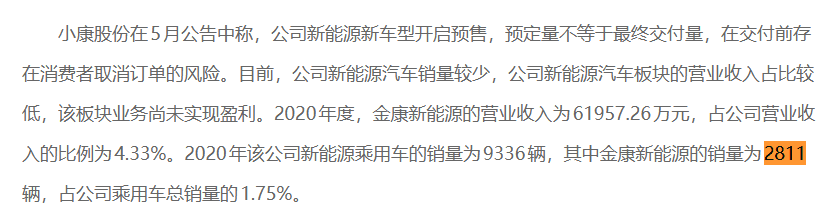
キャプション: 出典: 「Haojiyou」公開アカウントの記事
なぜファーウェイがそれを選んだのですか?その理由を理解するのは難しくありません。マーケティング、テクノロジー、研究開発はすべてファーウェイが所有しているからです。これは誰の車ですか?従来の大手メーカーは、製品定義やブランドのライフラインを外部サプライヤーに引き渡すことに消極的です。サイラスのような社会から疎外された企業だけが、全発言権を譲渡する用意がある。
このようにして、「インテリジェントな車の選択」モデルが誕生しました。 2021年4月、両当事者はスマートカー選択協力協定を正式に締結した。同年12月にはWenjieブランドを発表。ファーウェイは製品定義、設計、マーケティング、チャネル、アフターセールスに深く関与しており、サイラスは製造を担当しています。 Yu Chengdongは自らステージに立ち、HuaweiストアのCポジションに展示されました。 Wenjie M5、M7、M9 が次々とヒット商品となりました。 2024年、サイラスの収益は1,451億元、純利益は59億元に急増し、世界で4番目に収益性の高い新エネルギー車会社となった。
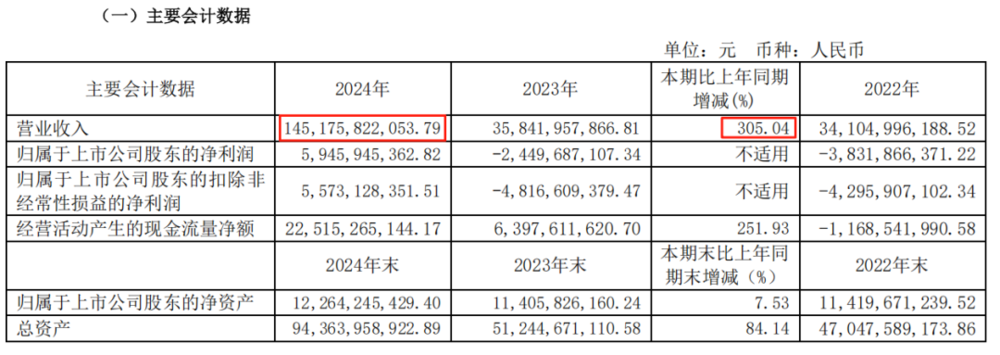
表面的には、これは双方にとって有利な状況です。しかし、タリスの家計簿を調べてみると、別の衝撃的な数字が判明した。
サイラスの香港株式目論見書によると、2022 年から 2025 年上半期までの最大のサプライヤーからのサイラスの累計購入額は 750 億元を超えました。市場は一般に、このサプライヤーがファーウェイのシステムを指していると考えています。 2025年通年ではこの額は560億元に上り、購入総額の33.8%を占めた。この基準は「商品とサービスの取引」であり、サプライヤー自身のコストが含まれており、ファーウェイが得た利益と同等ではありません。
サイラスの香港 IPO 目論見書によると、サイラスは自動車を販売する限り、ハードウェア調達料と 2% の技術ライセンス料をインワンに支払わなければならず、さらに 8% のチャネルサービス料をファーウェイ ターミナル BG に支払わなければなりません。 2 つの合計は合計 10% のハードコミッションとなります。平均価格40万元の車では、この2点だけで4万元もする。この比率は正式に開示されていないことに注意してください。タリスは香港株式目論見書で、両当事者は「いかなる利益分配協定にも関与していない」と述べた。
4 年間の協力を経て、セリスの累積非純利益は約 14 億 8,200 万元にすぎません。言い換えれば、タレスがより多くの車を売れば売るほど、より多くの資金がファーウェイのシステムに流れ込むことになり、ファーウェイが得る実際の利益は悲惨なものになるだろう。
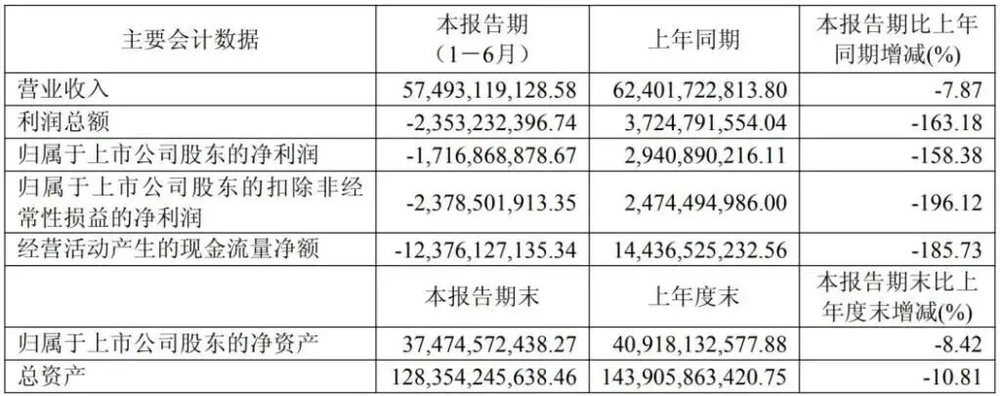
このパターンは上昇局面でも維持できます。しかし、業界の価格競争が激化し、原材料価格が上昇し、モデルの反復が加速すると、すべての経営リスクがサイラスにかかってきます。 2026年上半期のタリスの収益は574億9,300万元で、前年同期比7.87%減少した。親会社に帰属する純利益は17億1,700万元の損失となったが、前年同期は29億4,100万元の黒字だった。 29億4,100万元の利益から17億1,700万元の損失となり、1年間で46億5,800万元の利益が蒸発した。
8 月、サイラスは 20,652 台の車両を販売し、前年比で 49.68% 減少し、ほぼ半減しました。
ファーウェイは常に、「ファーウェイは自動車を製造しているのではなく、自動車会社が良い自動車を製造するのを支援している」と主張してきました。しかし、「支援」のコストが自動車会社にとって負担しきれないほど高くなると、このモデルの基盤が緩み始める。
パートナーの「基盤」がファーウェイの上限を決める
ファーウェイの自動車製造モデルが直面する 2 番目の構造的問題は、パートナー固有の欠点です。
Sales は以前は Dongfeng Xiaokang として知られていました。同社の主な事業はミニバンと低価格の電気自動車でした。最盛期には年間販売台数が20万台を超えた。ミニバン事業に頼って、4つの完全なプロセスとコスト管理能力を蓄積しました。しかし、欠点も同様に明らかです。この製品は長い間工具車のカテゴリーに留まっており、高級乗用車の研究開発の蓄積はほぼゼロです。 2020年、同社の戦略モデルSF5は年間でわずか732台しか販売されなかった。同社は2022年8月、これまでの「裕福=マイクロカー」というレッテルからの脱却を目指し、正式に社名を「セールス」に変更した。二輪車からスタートし、新エネルギーに転換したこの重慶自動車会社は、製造基盤を有しているが、製造技術、品質管理体制、サプライチェーン管理の点で主流の高級車会社との間には明らかな差がある。
ファーウェイは技術を輸出し、チームを展開し、IPD 統合製品開発システムを導入することができますが、ファーウェイには変えられないことが 1 つあります。それは、自動車の製造は定着するまでに時間がかかる難しいスキルです。
Xiaomi の創業者雷軍氏は逆のアプローチをとりました。まず宜庄市に工場を建設し、生産ラインを自分で監視し、ダイカストを自分で調整しました。図面から量産までの間に何万もの細部を外部委託することはできません。
Apple と Foxconn は最も成功したファウンドリの組み合わせです。 Apple は当事者 A なので、Apple は強いと多くの人が考えています。真実には別の側面がある。フォックスコンの創設者テリー・ゴウ氏はテレビのノブを作っていた頃から金型に夢中であり、鴻海はコネクターを作る際に8,000以上の特許を申請している。 Apple はさまざまな要求を出しており、それに応えられるかどうかは、Foxconn が 20 年以上にわたって蓄積してきたエンジニアリング能力にかかっています。
ファーウェイの自動車部門のエンジニアは、製品の定義方法、コックピットの設計方法、インテリジェント運転アルゴリズムの最適化方法を Cyrus に教えることができます。しかし、シャーシのチューニング、ボディの防食、組み立て精度、耐久性テストは、従来の自動車会社が数十年にわたって蓄積する必要がある能力であり、一連のプロセスですぐに達成できるものではありません。
2026 年以降、Car Quality Network などのプラットフォームにおける Wenjie M7、M8、M9 に関する苦情の数が急増しています。多くの車の所有者から報告された問題には、駆動モーターのハードウェアの損傷、側方や後方から接近する車を認識するスマート運転システムの故障、新車のステアリングホイールの異音、バックミラーの故障、車のドアの損傷、屋根の塗装の剥がれ、車内の錆などが含まれます。車の所有者からは、半年にわたって誰も対処しなかったという苦情がありました。
今年 3 月、「中国経済網」は、Wenjie M8 のオーナーがこの車の購入に 40 万元以上を費やしたと報じました。 2か月も経つと、排気管は錆び、中央制御画面は遅れ、パノラマ画像は波打つようになった。 4S店は「エキゾーストパイプの錆びは製品の品質には問題ない」としている。紙のレポートを発行するには、古い部品を解体して工場に戻す必要がありました。車の所有者が解体を拒否したため、報告書は発行できなかった。結局、車の所有者は自費で延長保証を購入しました。
チャネル側のデータも問題を説明することができます。 2026 年 5 月現在、Hongmeng Zhixing の販売店舗は全国に 1,951 店舗ありますが、アフターセールスおよびメンテナンス店舗は 957 店舗のみです。車を販売する場所は、修理する場所の 2 倍以上あります。
これらの問題の根本原因は、ファーウェイのスマート運転技術やコックピット技術が良くないということではなく、車両全体の製造品質と品質管理システムが追いついていないことです。ファーウェイは「魂」に力を与えることができますが、「肉体」の強さはパートナーが自らそれを成長させる必要があります。
さらに重要なことは、ファーウェイがタリスという複数のパートナーを選んだということです。
Zhijie のパートナーは Chery、Xiangjie は BAIC、Zunjie は JAC、Shangjie は SAIC です。これらの企業はそれぞれ、従来の燃料自動車の時代に独自の蓄積を持っていますが、新エネルギーによるハイエンドの変革において、ほとんどの企業はブランド認知度、チャネル能力、ユーザーの運用において欠点に直面しています。ファーウェイは、これらの欠点を補うために自社のブランド力とチャネルリソースを活用しようとしましたが、その結果、ファーウェイのリソースと注目は著しく薄れてしまいました。
Yu Chengdong 氏自身も、「ファーウェイの能力では、2 つまたは 3 つの業界をサポートするのはもはや簡単ではありません。5 つの業界をサポートするのは非常に困難です。」と認めました。ファーウェイ店舗の展示用駐車スペースは限られており、販売スタッフのエネルギーも限られています。 Yu Chengdong が 5 つのブランドを同時にサポートすることは不可能です。 Wenjie、Zhijie、Xiangjie、Zunjie、Shangjie が同じ店舗にひしめいている場合、内部競争は避けられません。
2026 年上半期には、Wenjie 車両は約 161,000 台あり、Hongmeng Smart の 70% 近くを占めました。上街車両は約35,000台、祥街車両は約21,000台、知街車両は19,300台(前年比56.9%減)、屯街車両は7,000台以上でした。 Wenjie を除いて、その外見を維持する余裕のある人は誰もいません。兄弟の 1 人は満腹、兄弟 4 人はお腹が空いています。これがファーウェイの自動車製造モデルが直面する現実だ。
ユウ・チェンドン「引退」
ファーウェイの自動車製造が終わりに近づいていることを示す 3 つ目の信号は、内部から発せられます。余成東氏はファーウェイ内で最も断固たる「自動車製造派」だ。
2019 年 5 月に、ファーウェイ スマート カー ソリューション BU が設立されました。トップ責任者は徐志軍氏(当時輪番会長)、社長は王軍氏で、スマートコネクテッドカー向けのインクリメンタルコンポーネントサプライヤーとして位置付けられており、「スマート電気自動車時代のボッシュ」を目指している。 2020年11月にオートBUはICT事業からコンシューマー事業へ移行。 2021年5月、Yu Chengdong氏は自動車BUを引き継ぎ、コンシューマーBGのCEOおよびスマートカーソリューションBUのCEOを務めた。
2021 年 12 月に Wenjie M5 がリリースされたとき、彼はブランドが 5 年以内に世界トップ 3 の新エネルギー ブランドに入るという目標を設定しました。 2023年には文傑の新型M7の発売を個人的に宣伝し、価格は25日で5万元を超える予定だった。彼は友人の輪の中で「死から生き返るのは簡単ではない!」と興奮気味に書いた。 Wenjie M9 はさらに価格を 50 万元以上に引き上げ、高級 SUV の販売で数か月連続で首位となった。
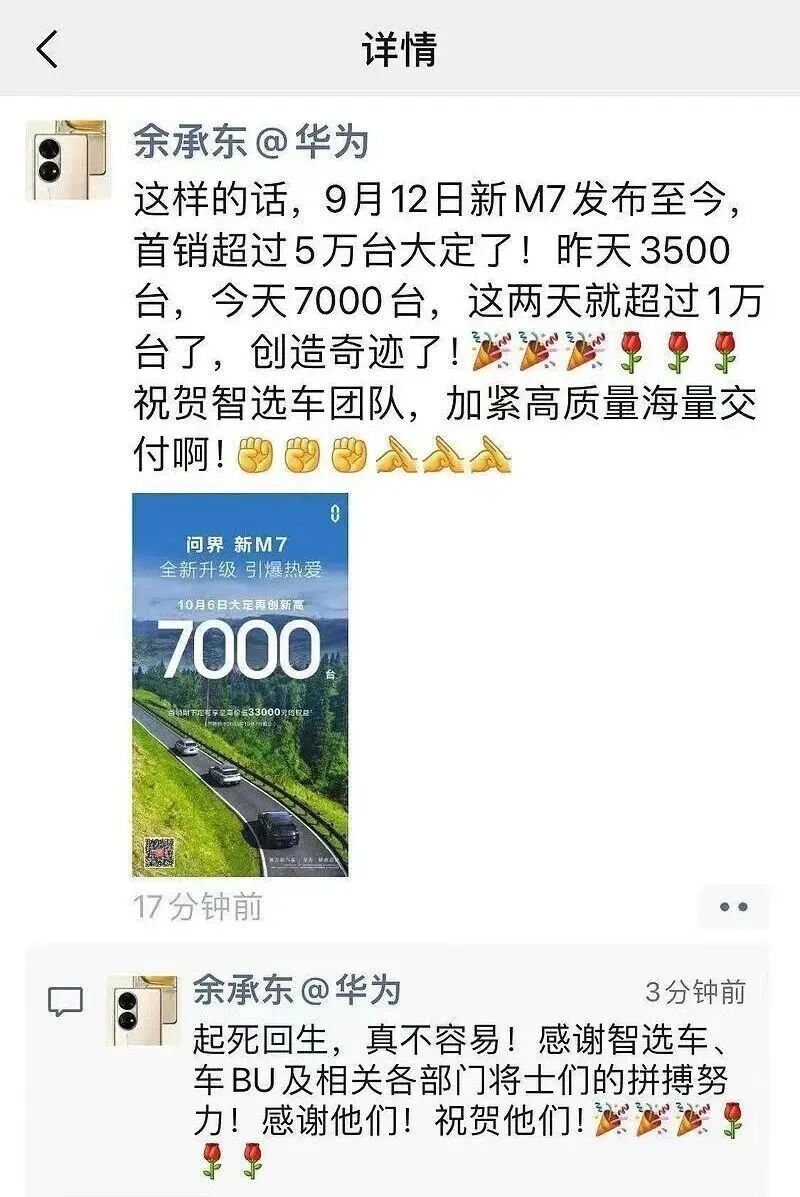
キャプション: 出典: 「上海証券ニュース」公式記事
しかし、Yu Chengdong の野心はそこで止まりません。彼はかつてWenjieモデルに「HUAWEI」のロゴを使用しようとしたが、Ren Zhengfeiによって緊急に止められた。 2023年、任正非は「ファーウェイは自動車を製造していない」と繰り返す文書を発行し、その有効期限は5年間であり、「ファーウェイは世界に問う」と「HUAWEI」という言葉の使用を禁止することを明確に求めている。
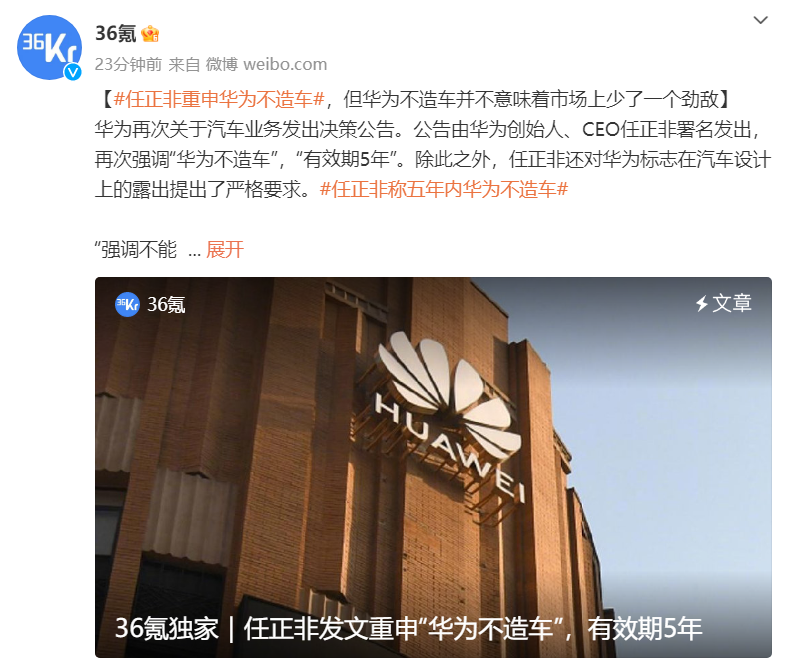
2020 年の初めに、任正非氏は「ファーウェイは自動車を製造しない」と強調する文書を発行し、自動車製造に対するファーウェイの姿勢を明確にしました。
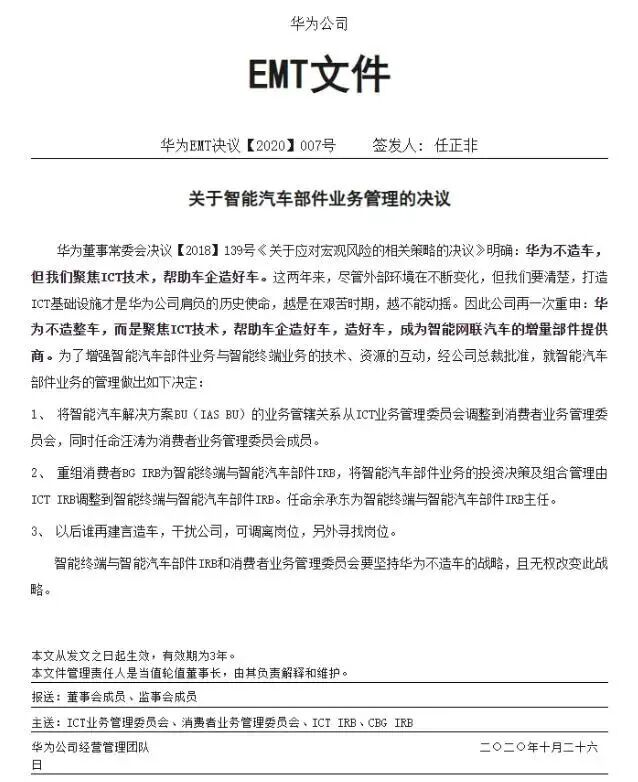
Yu Chengdong 氏は、自動車製造への積極的な参加、あるいは自動車製造の主導さえも主張していますが、Ren Zhengfei 氏は「自動車を製造するのではなく、自動車会社が良い自動車を製造するのを支援する」と主張しています。この 2 つのルート間の緊張は、ファーウェイの自動車事業の発展プロセス全体に貫かれています。
2023 年 9 月、Yu Chengdong 氏が CheBU の CEO を辞任し、Jin Yuzhi 氏が後任となりました。 CheBU会長に就任。 2025 年 3 月に、銀旺は産業および商業の変革を完了し、徐志軍が会長に、余成東が副会長に就任しました。 1か月後、余成東氏は自動車BUの会長を務めなくなった。 Weibo上に残った認定は「ファーウェイ常務取締役兼ターミナルBG会長」のみで、ファーウェイ公式サイトの紹介文も同時に更新された。
2026 年 9 月の文潔協力モデルの調整において、余成東氏は公式声明に登場せず、以前のようにソーシャルメディアで発言することもなかった。
余成東氏の「退任」は、ファーウェイ内の「自動車製造派」の声が抑圧されたことを意味するのかもしれない。任正非氏の戦略的判断が勝った。ファーウェイは自動車会社になることはできず、その自動車事業は「増分部品サプライヤー」および「中国版ボッシュ」として位置付けられている。
しかし、問題は、ファーウェイが「ボッシュ」でありたいと同時に、Hongmeng Zhixing を通じて完成車の定義と販売に深く関与したいと考えている場合、その役割があいまいになってしまうことです。自動車会社は次のように尋ねます。「今日、製品の定義と店舗での車の販売を手伝ってもらえたら、明日は同じ機能を使って競合他社をサポートしてもらえますか?」
2021年6月30日、上海汽車の年次株主総会で、陳宏会長は率直にこう述べた。「SAICにとって、総合的なソリューションを提供してくれる単一のサプライヤーを受け入れることは困難である。こうすることで、SAICは魂となり、SAICは肉体となる。SAICはそのような結果を受け入れることはできず、魂を自らの手で保持しなければならない。」当時、ネットワーク全体から嘲笑されたが、伝統的な自動車会社の本当の懸念を明らかにした。おそらくファーウェイが強力であればあるほど、そのパートナーはより不安になるだろう。
「クルマづくり」から「サプライヤー」へ
2026 年 9 月の業界協力モデルの調整は、本質的にファーウェイの自動車戦略の体系的な縮小です。
正式な用語は「アセットライト モデル」で、「Hongmeng Zhixing がアスリートからコーチに変わる」と似ています。しかし、ビジネス用語に言い換えると、ファーウェイは車両運用に伴う資産の多大なリスクをもはや負わず、テクノロジーサプライヤーの立場に戻ったということだ。
この選択は、ファーウェイの全体的な戦略の観点から合理的です。
ファーウェイの 2025 年の通年の売上収益は 8,809 億元となり、歴史的なピークに近づきます。スマートカーソリューション事業の収益は450億元で、前年比72%増となり、最も急成長している事業の一つとなった。しかし、ファーウェイの中核戦場は自動車ではなかった。チップ、オペレーティング システム、通信、AI コンピューティング能力は、ファーウェイが本当に賭けているものです。
最近、ファーウェイ新生コミュニティは、監査役会会長の郭平氏と新入社員との話し合いの議事録を公開しました。この約 10,000 ワードの要約の中で、Guo Ping は人工知能、大型モデル戦略、6G などの注目のトピックに答えました。スマートカーについて語るとき、同氏は非常に率直にこう言った。ファーウェイの核となる戦略は「集中」であり、得意とする「接続」と「コンピューティング」の分野に注力しており、事業拡大計画はない。銀旺が提供するスマートカー部品事業は、ファーウェイのICT事業の延長線上にある。ファーウェイはインワンを通じてスマートドライビングサービスを直接提供している。しかし、ファーウェイは「自動車を製造しない」ことを選択した。自動車会社が中国のみで販売するか、世界に進出するかの選択は、各自動車会社独自の戦略的選択によって決まります。
任正非はもっと率直に言った、「ファーウェイは自動車を作らざるを得なかった」。 2019年5月にファーウェイがエンティティリストに追加され、同社の携帯電話事業はほぼ消滅した。同月、自動車BUが上場した。設立以来、その使命は車を販売することではなく、巨大な研究開発チームが生き残る方法を見つけることでした。
これで、ファーウェイの存続問題は解決されました。携帯電話事業の復活とAIコンピューティングパワー事業の爆発的な拡大により、ファーウェイは資産が多く、利益が低く、リスクの高い業界である自動車業界に多額の投資を続ける理由がなくなった。
さらに、自動車業界におけるファーウェイの「歴史的役割」は完了しました。ファーウェイが2019年に市場に参入したとき、中国のスマートカーの中核技術であるスマートコックピット、スマート運転チップ、アルゴリズムはほぼ完全に外国のサプライヤーによって独占されていた。ファーウェイは、フルスタックの自己研究アプローチを使用して、スマート・ドライビングを最高級の高級製品から数十万価格の自動車に搭載できる標準機能に変革しました。これにより、外国のサプライヤーは価格引き下げを余儀なくされ、業界全体のインテリジェントな変革が加速しました。
この過程で、ファーウェイは多くのパートナーも開拓してきました。 Cyrus は、末端の自動車会社から時価総額 1,000 億の企業に成長しました。奇瑞、BAIC、JAC、SAICはファーウェイの権限付与を通じてインテリジェンス面での欠点を補ってきた。現在、これらの自動車会社は独自のスマートドライビングを開発し、独自のチャネルを構築し、独立してブランドを運営し始めています。ファーウェイの技術は業界に「種まき」されており、自動車会社は残りの道を自力で歩まなければならない。
終わりは新しい道の出発点でもあります
ファーウェイの自動車製造の終わりは、ファーウェイの失敗でも、サイラスの失敗でもありません。これはビジネス ロジックの必須事項です。
「インテリジェントな車の選択」モデルは誕生以来、構造的な矛盾を抱えていました。ファーウェイは固定料金を課し、干ばつや洪水に関係なく収入を保証しますが、自動車会社はすべての経営リスクを負担します。ファーウェイは規模を求めているが、自動車会社は独自性を求めている。ファーウェイはパートナーが多ければ多いほど良いことを望んでいるが、パートナーはファーウェイが競合他社をサポートするかどうかを懸念している。これらの矛盾は、業界の上昇期には成長によってカバーされる可能性がありますが、成長が鈍化すると爆発的に増加します。
2026年上半期のSales社の損失、Wenjie社の売上高の半減、Yu Chengdong社の撤退、協力モデルの調整はすべてこれらの矛盾の外部化である。
しかし、「終わり」は終わりを意味するものではありません。ファーウェイがテクノロジーサプライヤーの立場に戻ることで、さらに大きな余地が広がる可能性がある。 Qiankun Zhijia は 25 以上のブランドと 60 以上のモデルに搭載されており、累計導入台数は 200 万台を超えています。インワンの株式保有構成: ファーウェイ 80%、サイラス 10%、アビタ 10% は、オープンなスマート カー テクノロジー プラットフォームを形成しています。
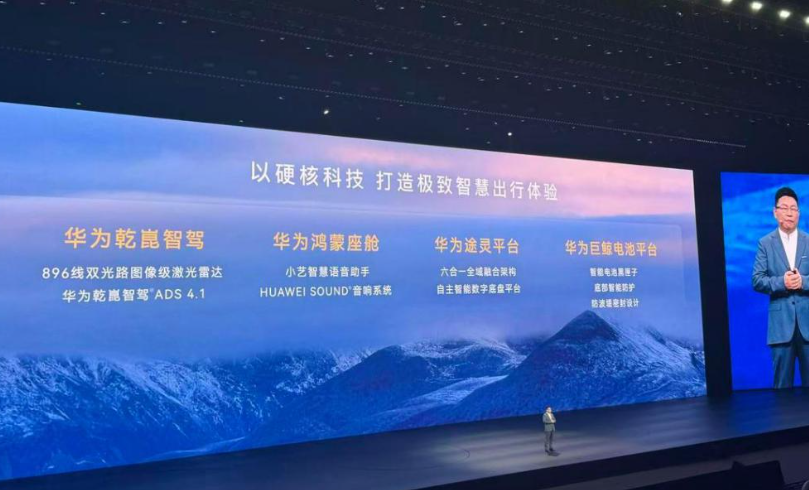
写真注: Yu Chengdong 氏は、Hongmeng Smart の発表会に出席し、ファーウェイの 5 つの主要なテクノロジー マトリックスを担当しました。
業界の優位性を取り戻すと、短期的には売上に苦しみが生じるだろうが、長期的には高級ブランドを独立して運営できる能力を証明しなければならない。 100万台の車両の基盤、25億で購入したブランド資産、115億株の見込み株式はすべて本物の交渉材料です。
中国のスマートカー産業にはファーウェイのような技術基盤が必要ですが、ファーウェイが別の自動車ブランドになる必要はありません。ファーウェイが「自動車づくり」への執着から手を引いて、自らが最も得意とする技術分野に集中すれば、中国の自動車産業への貢献は自動車そのものの製造よりも大きくなるかもしれない。
成功後に引退することは、英雄にとって最良の結末です。
コメント