
要約:
過ぎたばかりの国慶節の休暇中、電気自動車の所有者は、数キロワット時の電気を充電するためだけに、高速道路のサービスエリアで何時間も列を作りました。車の所有者にとって、これは充電池が不十分であることを心配するものです。充電事業者にとって、これはビジネスが活況を呈している兆候であるはずです。しかし、現実はそれほど単純ではありません。 90万台近くの公共充電端末があるテルドでは、2025年には充電ネットワーク運営サービスの収益が前年比で減少するとみられている。新エネルギー車の販売が増えるにつれ、充電需要は増え続けている。なぜこのビジネスは想像したほど簡単ではないのでしょうか?
休暇中に電気自動車が充電のために行列を作り始めるのはなぜですか?
国慶節の休暇中、多くの路面電車の所有者は恥ずかしい状況に遭遇しました。ようやく高速道路を走行しましたが、予想外に本当の遅延は料金の請求でした。
湖北省棗陽北サービスエリアでは、かつては料金を請求するために番号と通話番号を順番に解放する必要がありました。会場には200台近くの車両が並んでいた。車の所有者の中には、最終的にバッテリーを充電するまで長い間待ったが、完全に充電される前に出発しなければならなかった人もいます。より多くの車両にタイヤを装着して充電できるようにするため、一部のサービスエリアでは自転車の充電量を制限し始めています。車両は 80% まで充電されたら現場から離れる必要があります。
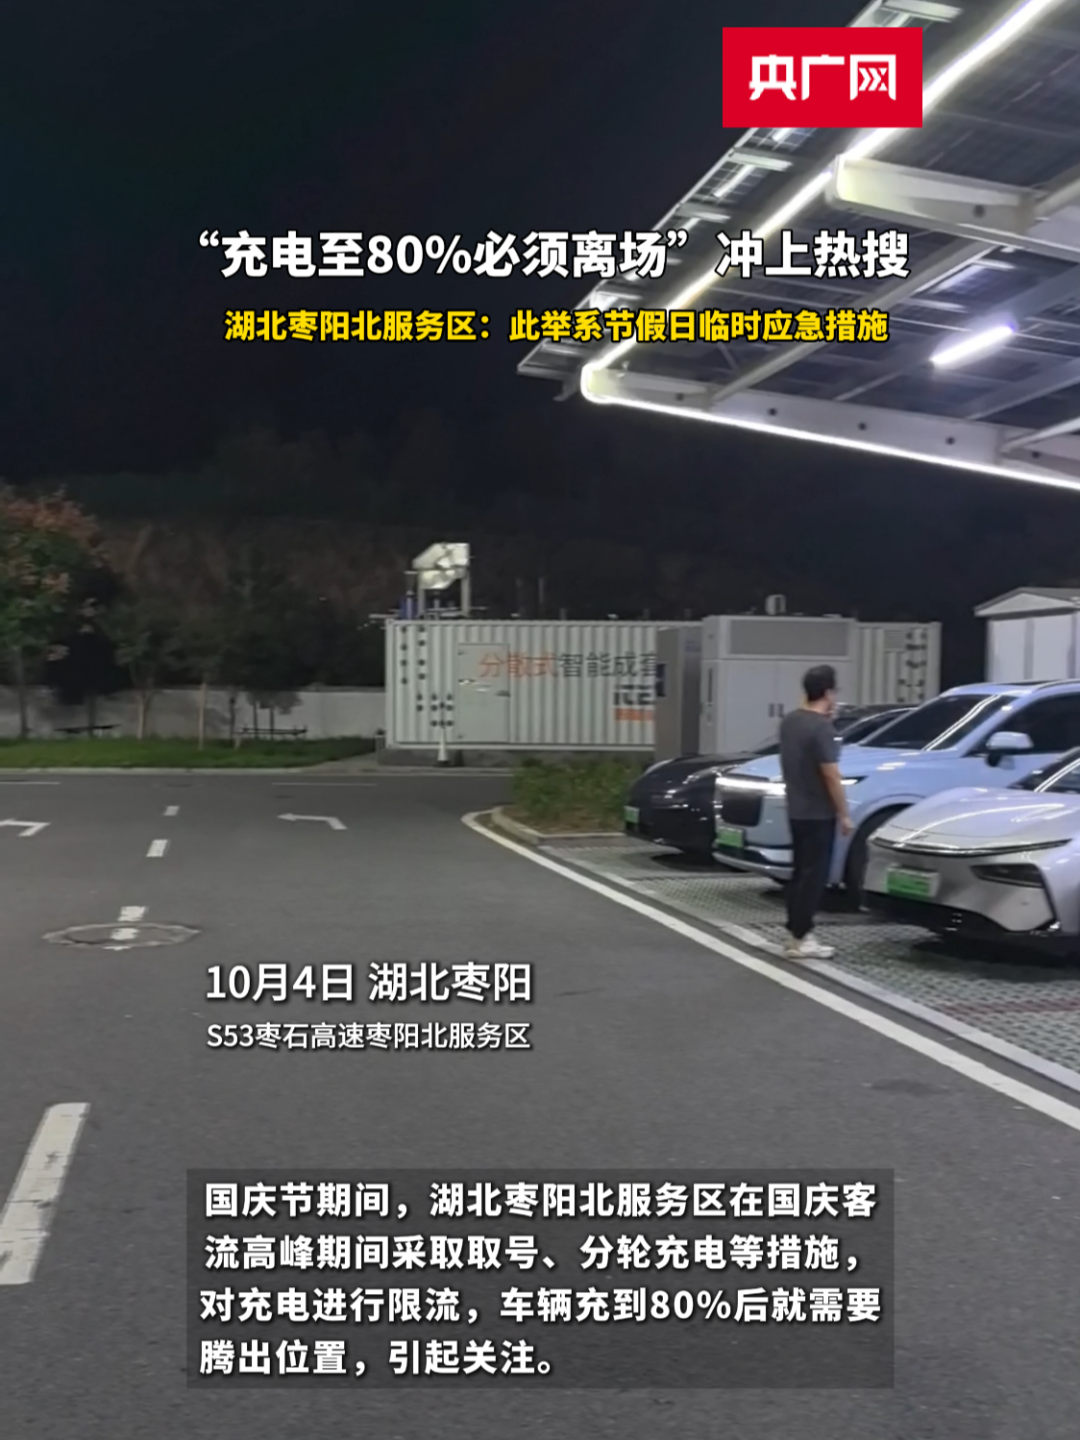
画像ソース|CCTV
一方、燃料車両の所有者は、サービスエリアに駐車し、給油し、トイレを済ませてから、そのまま走行を続けることがよくあります。
この 2 つの側面を比較すると、電気自動車の所有者は必然的に少し落ち込むことになります。新エネルギー車は何年も開発されてきたのに、長距離を移動するときに依然として充電の列から逃れることができないのはなぜでしょうか。
問題はもちろん、充電パイルの数、充電速度、グリッドのサポート能力に関連しています。連休中は高速道路に多くの車両が集まり、普段は十分な充電設備が急に足りなくなることがあります。充電パイルがあっても、車両が常に最大電力で充電されるとは限りません。さらに多くの充電施設を建設できるかどうかについては、問題はそれほど単純ではありません。充電杭には充電施設を設置する場所が必要であり、電力網に接続されている必要があり、サポートする電力設備も利用可能でなければなりません。
しかし、産業の観点から見ると、自動車所有者が十分な充電杭がないと不満を漏らすとき、これらの充電杭を建設および運営する企業は、本当に旺盛な充電需要から利益を得ることができるのでしょうか?
ここで「照出」について話さなければなりません。
一般の消費者にとって、この名前は少し馴染みがないかもしれません。しかし、「スペシャルコール」に関しては、もっと多くの人が知っているかもしれません。トライアドの充電ブランドです。
照井出は 2004 年に設立され、当初は電力機器事業に従事していました。 2009 年、トライアドは深セン証券取引所の GEM に上場した最初の企業の 1 つとなりました。新エネルギー車産業が徐々に台頭してきた2014年、テルド氏は公共充電分野に参入するためテ・ライディアンを設立した。最近、この会社は香港での上場申請を行ったばかりです。
写真 |同社の公式ウェブサイトより
電力機器の販売から、充電パイルの販売、充電ネットワークの構築と運営への参加まで、Tered のビジネスはますます深みを増しています。
しかし、ここには見落とされがちな問題があります。車の所有者が充電のために列に並んでいるということは、充電需要が強いことを意味していますが、それは充電ステーションが毎日それほど混雑していることを意味するわけではありません。休日は車を見つけるのが難しいかもしれませんが、平日はそれほど車が多くないので、車が少なくても大丈夫です。たとえ課金山ができても誰も課金しに来なくなっても、初期段階で使ったお金を取り戻すのは困難です。これは、新エネルギー車がますます増えているにもかかわらず、充電ネットワークの需要と供給の間に依然として矛盾がある理由も説明します。
Tered は機器の販売から充電ネットワークの運営までにどれくらいの収入を得ていますか?
充電ビジネスでお金を稼ぐ方法は 2 つあります。
1 つは機器を販売することです。顧客は充電機器を購入し、企業は製品を納品して収益を認識します。もう1つは、充電ネットワークの構築と運営に参加し、初期段階で資金を投資し、その後、自動車所有者が充電によって収入を得るというものです。前者が売却されれば基本的に取引は完了するが、後者は投資を回収するために駅に車両を誘致し続ける必要がある。
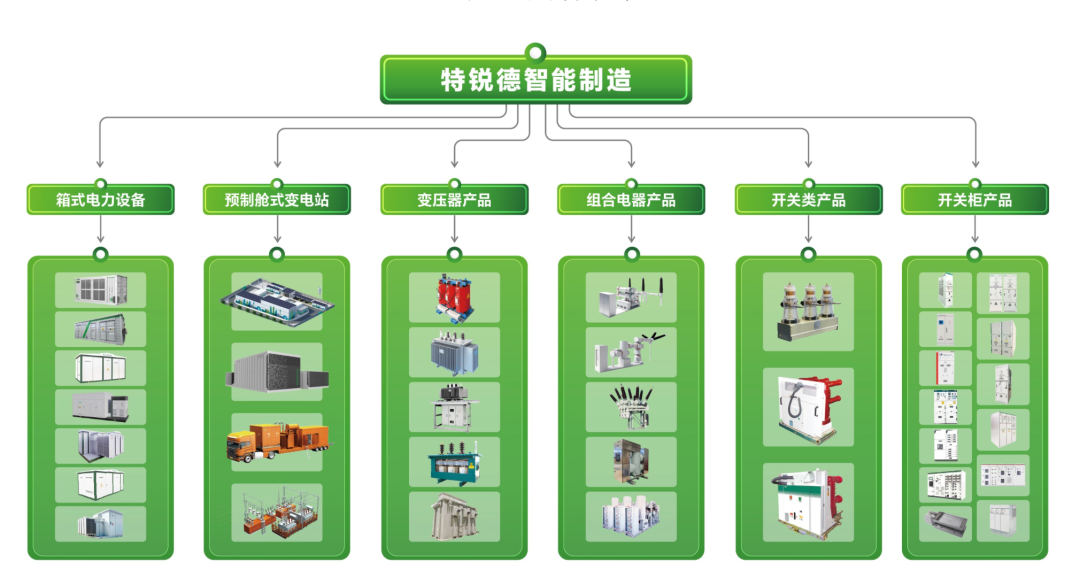
画像出典|同社公式サイト
2004 年、39 歳の Yu Dexiang はステート グリッドを退職して自分のビジネスを立ち上げ、Terude を設立しました。電力機器分野で足場を築いた後、新エネルギー車に目を付けた。 2014年頃はまだ新エネルギー車が主流になっておらず、充電ネットワークには多額の先行投資が必要でした。誰もがこの決定について楽観的だったわけではありません。
過去 10 年間にわたり、Telaidian は公共充電市場で一定の地位を占めてきました。しかし、この市場は 1 つの企業によって独占されているわけではありません。 Te Laidian や Xingxing Charging などの専門オペレーター、Cloud Fast Charging などのプラットフォーム企業、旅行シナリオの開発に依存する Didi Charging などのプレーヤーもいます。
充電端末の数から判断すると、Telaidian は第一階層に属します。 2025 年末の時点で、Telaidian は 542,000 台の DC 端末を含む約 900,000 台の公共充電端末を運営しています。 China Charging Alliance の統計によると、Tered は公共充電端末の市場シェア約 24% を誇り、国内で第 1 位にランクされています。
しかし、より多くの充電パイルを構築しても、実際の充電容量が必ずしもリードすることを意味するわけではありません。 Analysysの分析と調査によると、今年3月の時点で、公共充電市場(専用充電シナリオを除く)におけるDidi Charging、Te Laidian、Cloud Quick Chargeの充電容量シェアはそれぞれ34.22%、10.06%、9.54%でした。
統計期間と基準が異なるため、これら 2 つのデータセットを直接比較することはできませんが、少なくとも、充電ネットワークの規模の利点が必ずしも対応する充電量に反映されるわけではないことを示しています。誰がより多くの車両を駅に誘致できるかにもかかっています。
Triad のようなオペレーターにとって、充電パイルの構築は最初のステップにすぎません。主要なサイトをめぐる競争、機器の使用率の向上、料金とサービス料金の間のバランスの見つけ方はすべて、最終的な営業収益に影響を与えます。
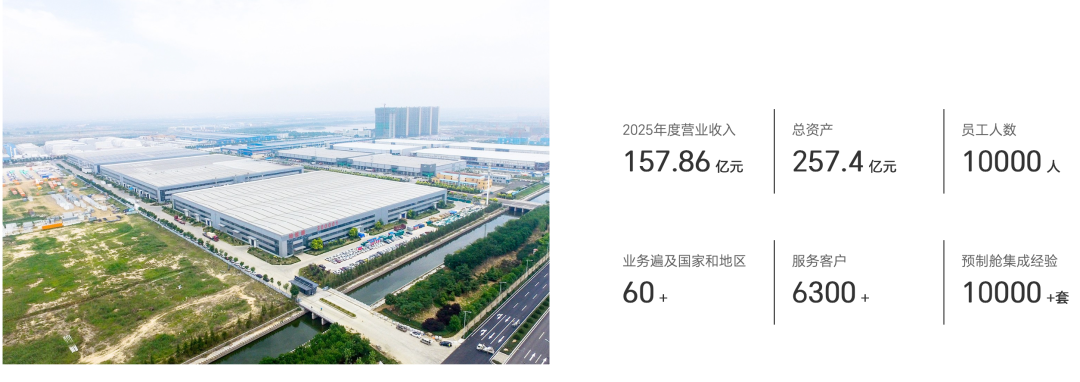
テレドのパフォーマンスをもう一度見てください。 2025 年の同社の収益は 157 億 8,600 万元となり、前年比 2.68% 増加します。親会社に帰属する純利益は12億4,300万元となり、前年同期比35.62%増加する見込みです。このうち電力機器事業の収益は約108億2,100万元、電気自動車充電事業の収益は約49億6,600万元となっている。従来の電力機器は依然として収益の 70% 近くを占めています。
充電ビジネスの内部業績も意見が分かれています。 2025 年の充電設備の収益は約 33 億 9,400 万元となり、前年比 3.39% 増加します。充電ネットワーク運営サービスの収益は約15億7,200万元となり、前年比2.19%減少する。
2026 年上半期の電気自動車充電事業の収益は約 18 億 2,600 万元となり、前年同期比 0.83% 減少します。このうち、充電設備の収益は2.50%減少したが、運営サービスの収益は1.84%増加した。
運営サービスの売上総利益率が 40.18% に上昇し、前年比 8.45 ポイント増加したことは注目に値します。これは、営業コストを除いてより多くの資金が残るものの、収益の伸びは依然として限定的であることを意味します。
キャッシュ フローも観察対象の 1 つです。 2026年6月末時点でトライアドの売掛金は約95億600万元で、総資産の38.23%を占めた。上半期の親会社に帰属する純利益は前年同期比30.73%増加したが、営業活動による純キャッシュフローはマイナス4億1000万元となった。前年同期と比較すると改善したものの、簿価利益と営業キャッシュフローには依然として乖離が見られる。
チャージパイルはかつてはスピードが重要なビジネスでした。新エネルギー車は急速に成長しています。スペースを占有してネットワークを早期に展開できる人には、市場を掌握する機会が与えられます。しかし、充電ネットワークが徐々に展開されるにつれて、競争の論理も変わりつつあります。
事業者にとって、杭の建設は投資の始まりにすぎません。敷地のレンタル、電力拡張、設備のメンテナンスにはいずれもコストがかかりますが、充電ニーズには時間と空間の違いが明らかです。休日には高速サービスエリアを見つけるのが難しい場合があり、都市部の一部の充電ステーションでは十分な高い利用率を維持できない場合があります。同時に、充電プラットフォーム、自動車メーカー、エネルギー会社が市場に参入し続けており、ユーザーは充電速度、価格、サービス体験についてますます懸念を抱いています。
これは、充電業界がネットワーク規模での競争から、運用効率での競争に移行していることを意味します。誰が充電パイルをより長く効果的に使用できるか、誰がより低コストでより安定したサービスを提供できるか、そして誰が初期投資を持続的な利益に変える可能性が高いか。
Triad にとって、90 万台近い充電端末は規模の利点ですが、収益性を保証するものではありません。既存ネットワークの利用効率をいかに高め、充電事業の成長をより安定的に利益やキャッシュフローに変換していくかは、同社にとって今後も問われる課題である。
車の所有者は行列を減らすことを望んでおり、運転者はより多くの収入を得ることを望んでいます。真に成熟した充電ネットワークでは、これら 2 つのバランスを見つける必要があります。
コメント