
要約:
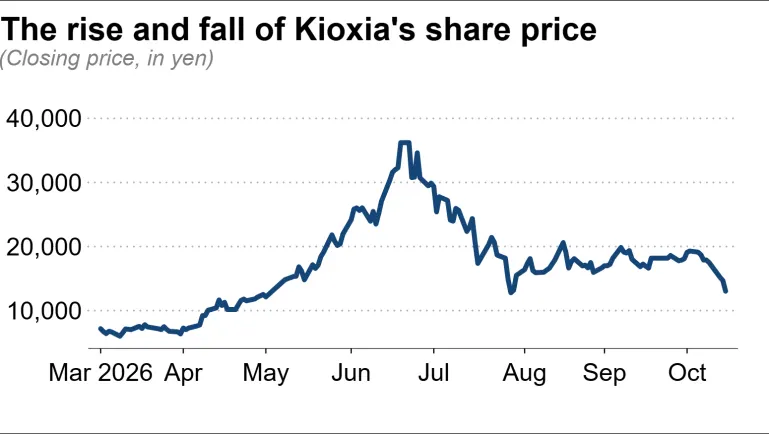
日本のメモリチップメーカー、キオクシアホールディングスの時価総額は、今年6月の約60兆円という高値から、10月中旬には約21兆円まで下落し、約65%が蒸発した。 10月15日、キオクシアの株価は取引中に約14%下落し、約12.3%下落して取引を終えた。翌日は13,375円で取引を終えた。分割調整後ベースでは、株価は6月22日の高値約3万7565円から約64%下落している。キオクシアは 10 月 1 日に 1 対 3 の株式分割を実施したため、過去の 1 株あたりの価格を比較する際には調整後の基準を使用する必要があります。
キオクシアの株価は、これまで人工知能データセンターの拡張によってもたらされた NAND フラッシュ メモリの需要と価格の上昇の恩恵を受けてきました。同社の2026年度第1四半期の6月時点の売上高は1兆7,670億円、営業利益は1兆2,700億円、純利益は約8,422億円となった。同社は当時、7~9月期の売上高が約2兆3,900億円、営業利益が約1兆8,900億円になると予想しており、データセンター需要は引き続き堅調に推移すると予想していた。キオクシアの第2四半期決算報告は10月30日に発表される予定で、市場は旺盛な需要を引き続き利益成長につなげられるか注目している。
しかし、今回の評価額引き上げを支える AI インフラ投資は、資金調達コストの上昇という試練にも直面しています。金利の上昇によりデータセンターの借入や建設のコストが上昇するため、投資家は企業に対して、予想される収益がコンピューティング能力、エネルギー、借入費用をカバーするのに十分であることを証明するよう要求し始めている。最近、市場は一部の AI データセンター企業の資金調達計画と評価に対してより慎重になっています。建設プロジェクトが遅延したり、資金調達が高価になったり、収益が予想よりも低かった場合、クラウド サービス プロバイダーは設備投資を調整する可能性があり、サーバーやエンタープライズ グレードのソリッド ステート ドライブの需要に影響を及ぼします。これは現時点では業界のリスクであり、キオクシアの注文が減少したことを意味するものではありません。
中国揚子江貯蔵庫 (YMTC) の競争力の高まりにより、市場に新たな変数が加わりました。 Counterpoint Researchの10月の最新情報によると、2026年第2四半期のNANDビット出荷量でYMTCはシェア約16.5%で世界第3位に浮上し、サムスンとSKハイニックスに次いでキオクシアとマイクロンに次ぐ順位となった。研究機関は以前、YMTCの出荷ランキングがまだ収益面での優位性に完全には反映されておらず、同社の製品ポートフォリオは依然として消費者市場に偏っており、エンタープライズレベルのデータセンターSSDの割合が低いと指摘している。ただし、同社はAIサーバー市場向けの製品拡充を進めている。 Counterpoint は、エンタープライズ グレードの SSD の収益が 2028 年までに YMTC の総収益の 39% 近くを占める可能性があると予測しています。これは、同社の今後の競争は出荷量だけでなく、付加価値の高いデータセンターのサプライ チェーンに参入できるかどうかにも左右されることを意味します。
したがって、キオクシアの市場価値の下落は単一の要因によって引き起こされているわけではありません。投資家は AI データセンターへの投資の資金調達と収益を再評価しているだけでなく、中国メーカーが NAND 出荷を拡大した後の価格と市場シェアへの圧力にも注目しています。同時に、キオクシアの最近の好調な財務データと短期需要に関する同社の楽観的な予測は、ストレージ市場が依然として比較的楽観的であることを示している。今後の財務報告とデータセンター顧客による実際の購入によって、今回の AI ストレージ ブームが現在の業界利益を支えることができるかどうかが試されます。
コメント