
要約:
アンスロピック PBC の超大型 IPO に対する市場の雰囲気はわずかに回復しました。メタは 950 億ドルの株式売却を発表し、テクノロジー株も 10 月の安値からわずかに回復しました。しかし、IPO市場全体の環境がプレッシャーにさらされていること、Anthropicの資金調達目標が非常に野心的であること、そして今回のIPOの成否が株式市場とクレジット市場に大きな影響を与えることなど、不利な要因もまだいくつかあります。
ダリオ・アモデイによって設立された同社は、6 月に行われる SpaceX の記録的な 860 億ドルの IPO と少なくとも同じ規模の資金を調達する予定です。ロイター通信によると、クロードチャットボットの企業資金調達上限はスペースXを上回る1000億ドルに達すると予想されている。
Meta の巨額の株式売却は、投資家が AI の主要分野に多額の投資をする意欲があるという、少なくとも新たな兆候をもたらしています。 Facebookの親会社は、当初の目標を上回る380億ドルの普通株と優先株を売却した。また、来年から私募を通じてさらに600億ドルを調達する予定だ。チップ大手のNvidia、AMD、Broadcomはごく一部を引き受ける予定だが、圧力の大部分は依然として市場が負担することになる。それでも、月曜日にこのニュースが出た後、メタの株価は2%未満下落した。
信用市場は当初、AI の設備投資のための資金調達ニーズを引き受けてきましたが、今度は株式投資家が資金を提供する番です。コンサルティング会社ヨークビル・アイブスは、メタ社の「負債による資金調達の段階は終わった」と指摘し、メタ社の長期借入金は第3四半期には810億ドルに増加したが、前年同期はわずか290億ドルだった。
今月は、大規模なテクノロジー株式融資も完了しました。シュナイダー エレクトリックは米国のソフトウェア会社 PTC を 230 億米ドルで買収し、60 億ユーロ (67 億米ドルに相当) を調達しました。この取引はフランスの会社にとっても欧州市場にとっても巨大なものです。フランスにおける資金調達コストの大幅な上昇を背景に、これは注目に値する結果である。
これらの壮大な株式取引は、Anthropic にとって恩恵となるようです。しかし、成熟した優良企業による新株発行はIPOとは全く異なります。 Meta と Schneider は市場でよく知られたターゲットです。お気に入りの企業が割引価格で追加株式を発行する場合、既存の投資家はポジションを増やす十分な理由があります。 IPO はリスク選好度を試す究極のテストです。 Anthropic は現在、「必須資産」として独自のハローを持っていますが、購入するか購入しないかの決定は依然として投資家の手に委ねられており、参加するには資金を動員する必要があります。
In addition, the IPO market environment has turned worse than when SpaceX went public: the yield on the 10-year U.S. Treasury note rose from 4.5% to 5%. SpaceX's stock price slightly outperformed the market, but most IPOs in the United States this year have not performed as expected, with an average increase of only 2%;データセンター事業者のIPO市場は特に悲惨だった。
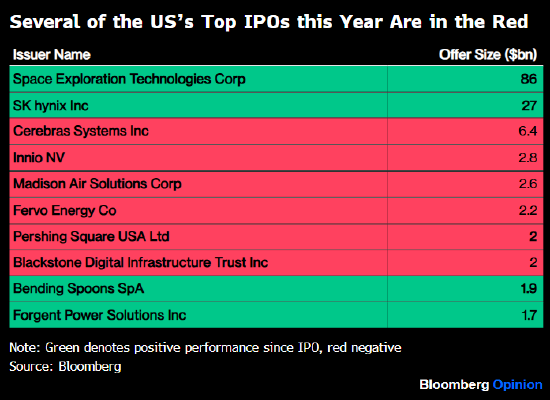
Anthropic の収益は急速に成長していますが、その評価ロジックは SpaceX よりも把握するのが困難です。 SpaceX has a mature rocket launch business and a profitable Starlink communications business, which are constantly injecting blood into Musk's AI ambitions. SpaceXと同様に、個人投資家の資金もAnthropicの需要をサポートするだろう。
この事件の影響は Anthropic 自体に限定されますか、それとも市場全体に影響を与えるのでしょうか?当然の疑問は、株式投資家が新たな巨額の資金需要にまだ対処できるかどうかということだ。米国の資本市場は世界で最も深いですが、その流動性は無限ではありません。 The funds used by asset management institutions to subscribe for new stocks come either from new investments from clients or from selling existing positions. In June before the launch of SpaceX, almost all of the top ten heavyweight stocks in the S&P 500 weakened slightly, which may be a signal for investors to free up cash.
資本の流れを整理した後でも、株式ストラテジストの中には、市場が状況を吸収する能力について楽観的な見方をしている人もいます。 On the one hand, technology giants such as Meta and Alphabet have switched from repurchasing stocks to issuing additional shares, and have switched from returning cash to the market to draining liquidity. However, corporate repurchases in other industries have offset this impact, and the repurchasing entities are not just the direct beneficiaries of AI capital expenditures such as Nvidia and Micron.
ドイツ銀行のストラテジストは、今回の株式発行ブームは旺盛な購入需要によるもので、新株供給の伸び率は鈍化するものの、株式市場の上昇は止まらないと考えている。
ゴールドマン・サックスの調査によると、歴史的に大規模な IPO は株式市場に短期的な圧力をもたらしただけである。過去 30 年間、S&P 500 指数は巨大 IPO の前後数週間は平均して横ばいでしたが、その後再び上昇傾向に戻りました。ゴールドマン・サックスのアナリストらは、今年の企業株式融資の規模が米国株式市場の時価総額の1%に過ぎないと指摘し、「新株の供給によって短期的に強気相場が終わるとは予想していない」と述べた。
理論的には、市場にはこの膨大な新株供給を消化する能力があります。しかし、アンスロピックは結局のところ IPO であり、市場は感情や変数に影響されます。この取引は AI 取引の本線の象徴となっており、AI の本線が現在の市場の中核であるため、誰もがこれに注意を払う必要があります。
コメント