
要約:
中国のメモリ チップ メーカー Changxin Memory (CXMT) は最近、次世代 DRAM メモリ技術の進歩を発表し、2026 年末までに 4F² メモリ ユニット アーキテクチャを使用したサーバー DDR5 レジスタード メモリ モジュール (RDIMM) を発売する計画を立てています。以前、サムスン電子は 2028 年頃まで同様の技術を進歩させないと考えられていたため、このスケジュールはかつて Changxin Memory が特定の DRAM アーキテクチャにおいて韓国の競合他社を約 2 分リードする見込みであると解釈されていました。 2年。
しかし、ウォール街のアナリストはこの主張に対して慎重です。投資機関ローゼンブラットは、長新ストレージの技術ロードマップが現段階で決定的なリードを達成したとみなすのは明らかに時期尚早であると考えている。バンク・オブ・アメリカはまた、先進的な半導体製造装置に対する米国の輸出制限により、長新メモリはチップ面積を削減するために単により高度なフォトリソグラフィープロセスに依存するのではなく、メモリユニット構造の革新にさらに依存する可能性があると指摘した。
この議論の核心は、Changxin Storage が技術的進歩を遂げたかどうかではなく、同社が発表した技術ロードマップが本当に提供可能な安定した低コストの大規模商用製品に変換できるかどうかです。 DRAM 業界にとって、製品のリリース、エンジニアリング検証の完了、顧客認証の通過、量産の達成はまったく異なる段階です。
Wccftech によると、Changxin Memory の社長 Cao Kai 氏は最近、上海で開催された統合チップおよびチップレットカンファレンスで同社の 4F² DRAM 技術の進歩を紹介し、このアーキテクチャに基づくサーバー DDR5 RDIMM 製品を 2026 年末までに発売する予定であると述べました。この計画が予定通り実現すれば、Changxin Storage はサーバー メモリ市場に新しいストレージ ユニット アーキテクチャをより早く導入する機会が得られます。
ただし、現時点では、Changxin Storage はこの製品の完全な性能仕様、最終動作周波数、比容量、量産歩留まり、および顧客認証ステータスを発表していません。したがって、現時点では、発売時期だけで性能、コスト、信頼性の面でサムスン、SKハイニックス、マイクロンの製品と十分に競合できるかどうかを判断することはできない。
4F² は、DRAM ストレージ密度を高めるために設計されたセル レイアウト テクノロジです。このテクノロジーを理解するには、まず従来の DRAM メモリ セルの基本構造を理解する必要があります。
最新の DRAM は通常、1T1C アーキテクチャを採用しています。つまり、各メモリ セルはトランジスタとコンデンサで構成されています。トランジスタはデータの読み書きを制御する役割を担い、コンデンサは電荷を蓄積することでデータを表現します。多数のメモリセルがワード線とビット線で構成されるアレイに配置され、メモリチップのコア記憶領域を形成します。
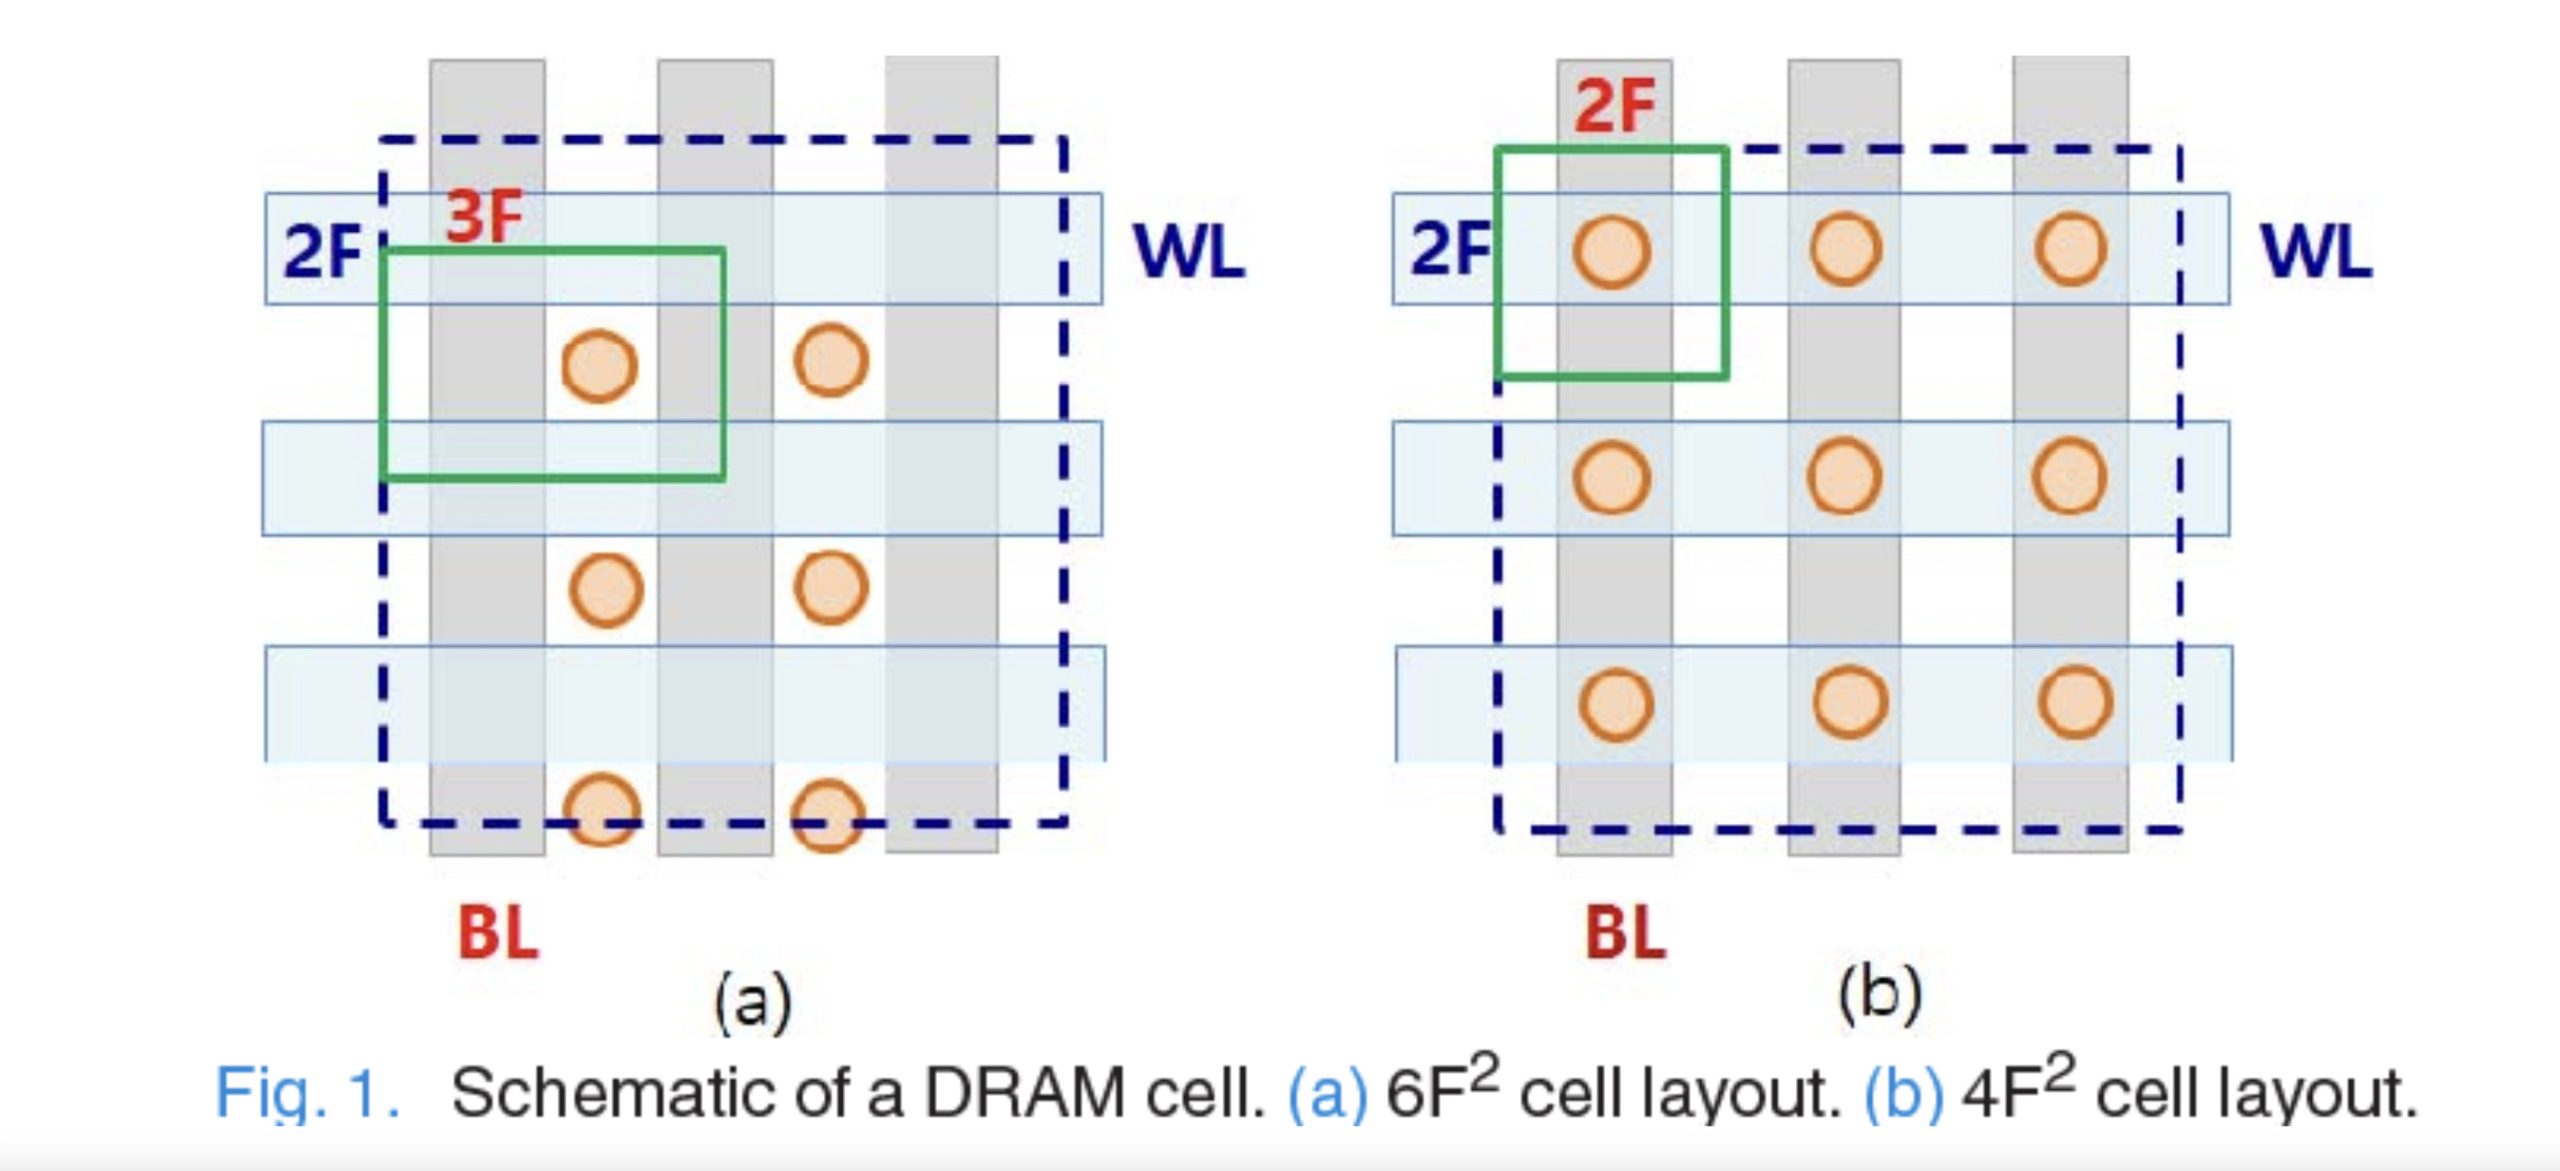
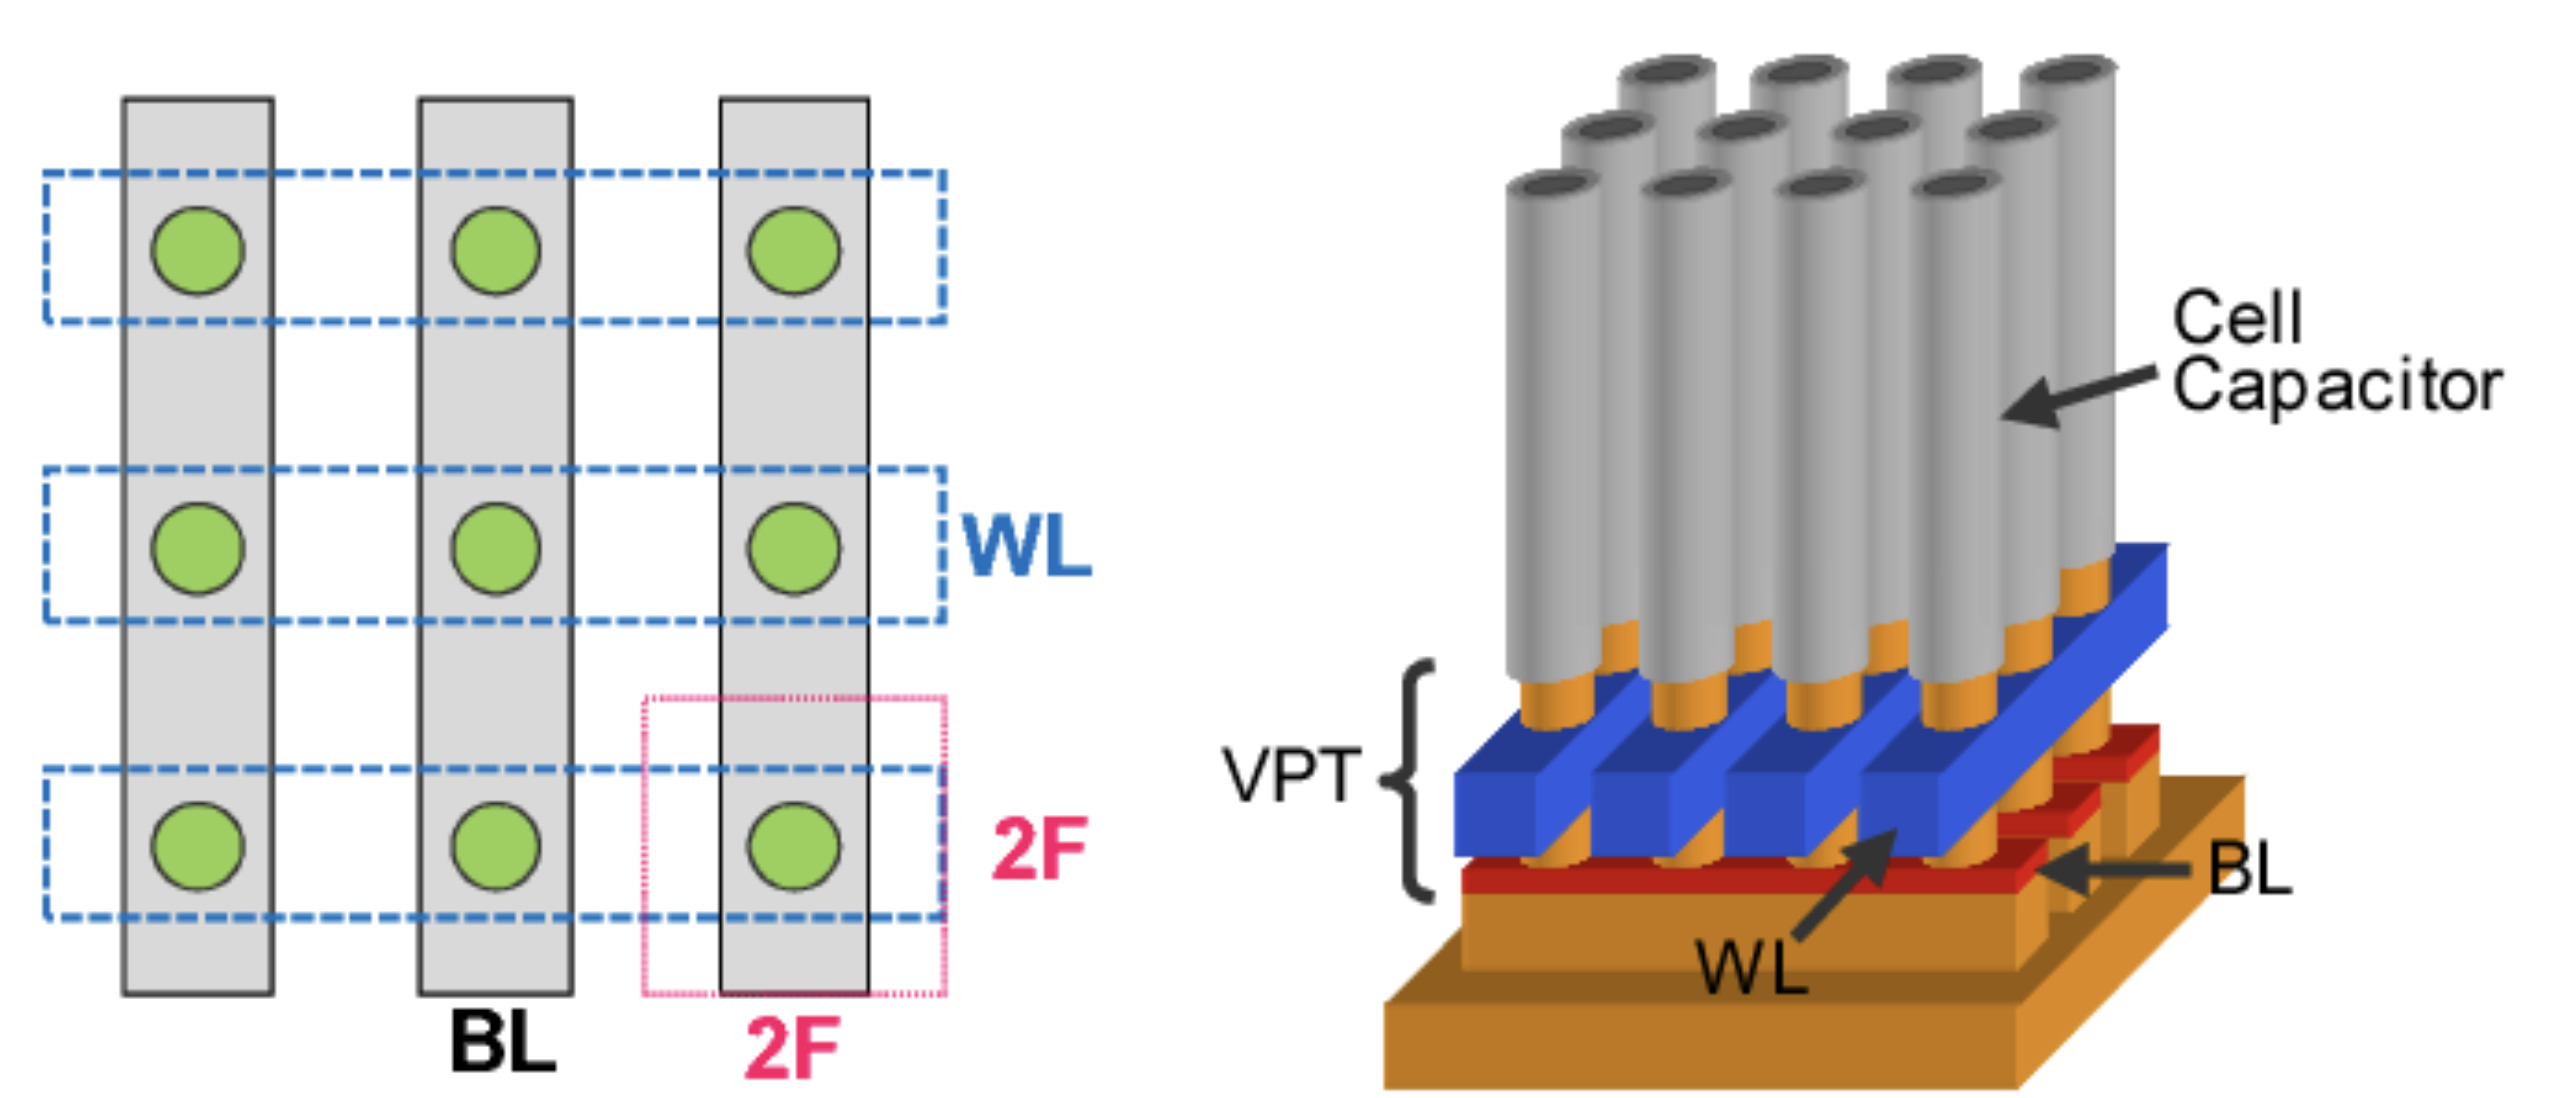
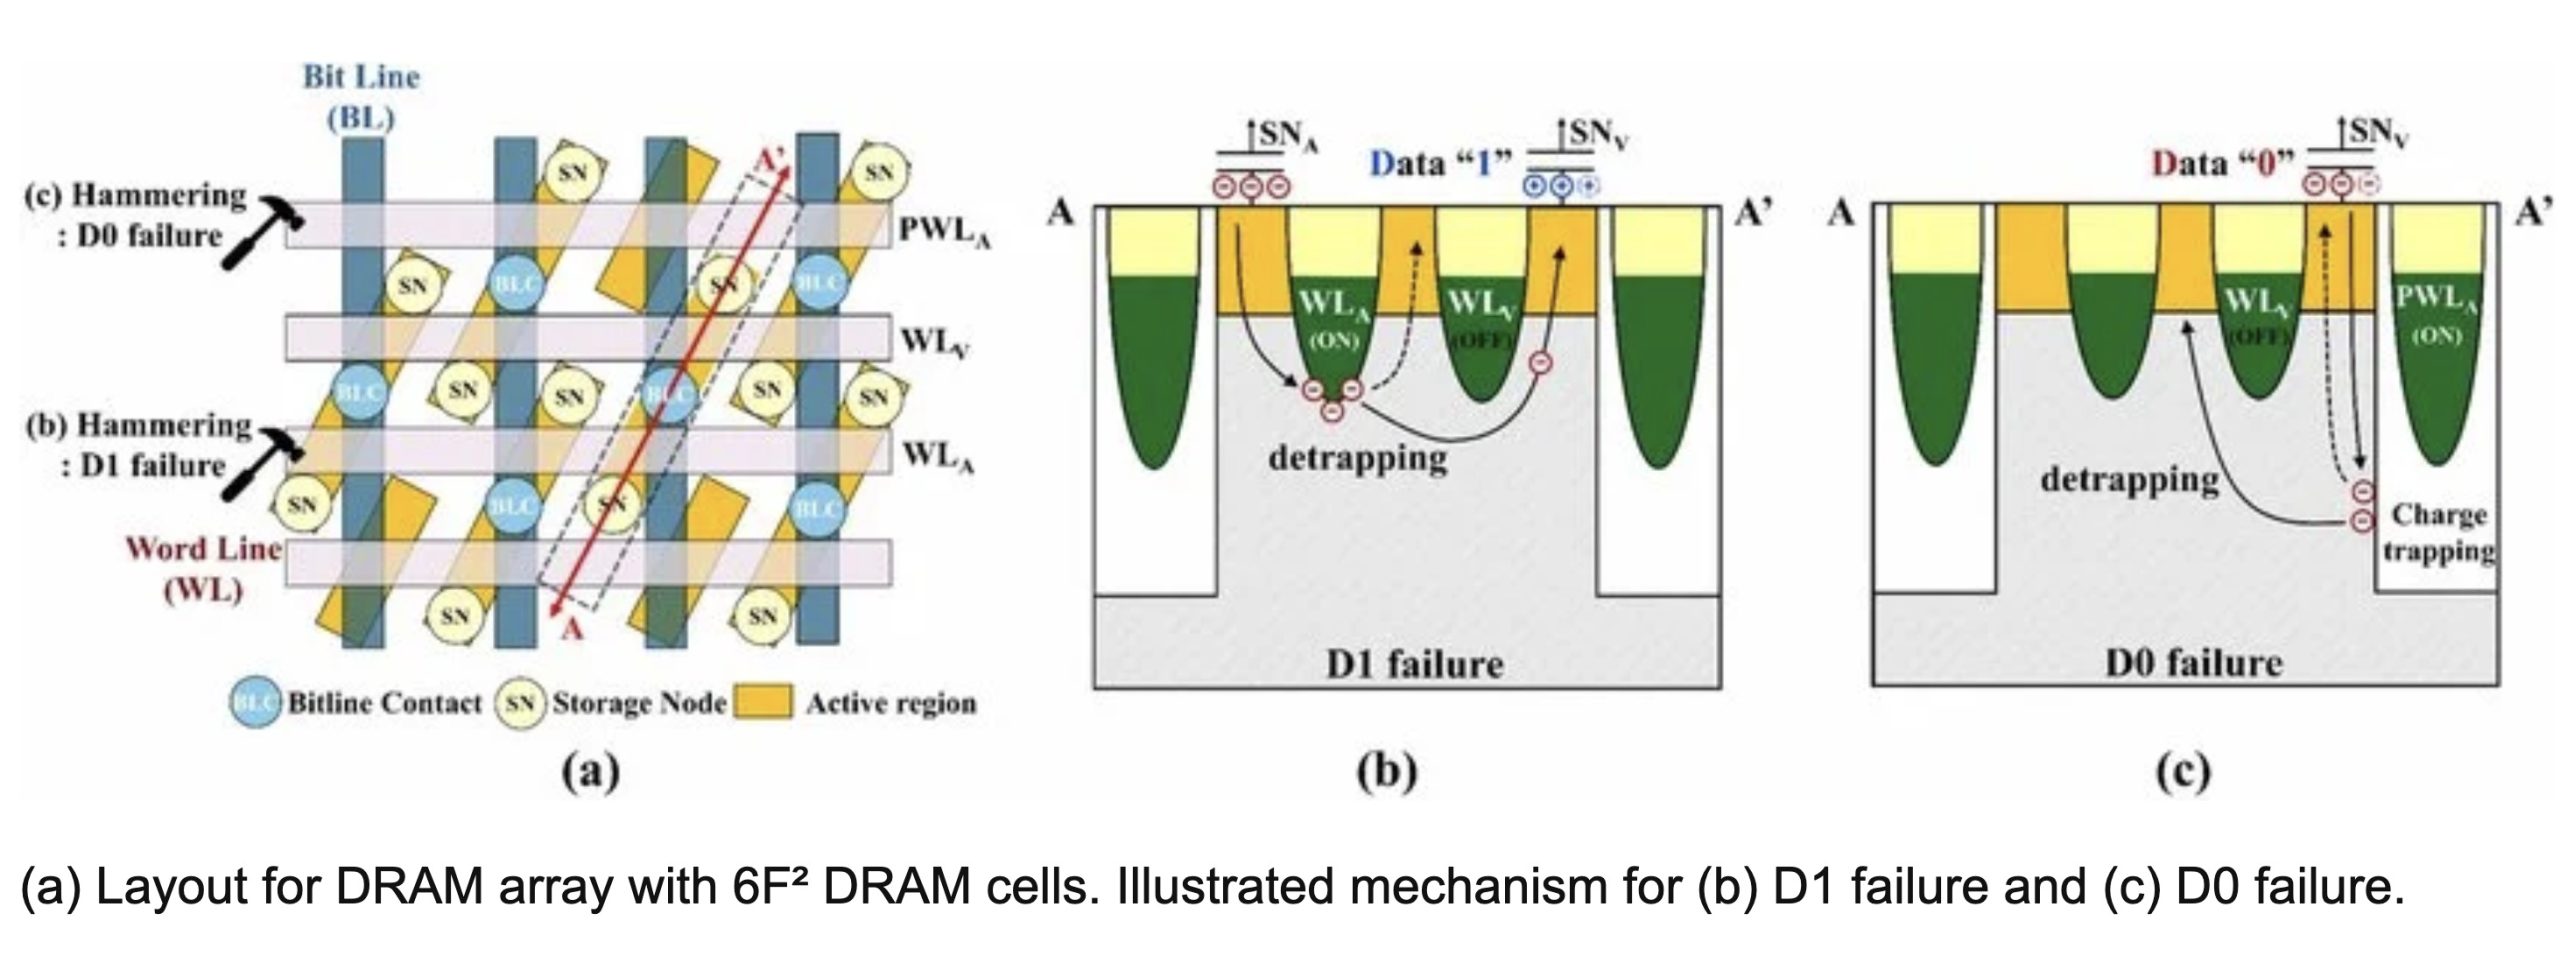
従来の 6F² レイアウトでは、メモリ ユニットの理論上の床面積は 6F² です。ここで、F はプロセス設計における最小フィーチャ サイズを表します。 4F²レイアウトは、トランジスタを完全に平面上に展開するのではなく、垂直方向に配置するようにトランジスタと配線構造の配置を変更することで、単位面積を4F²に圧縮しようとします。
同じフィーチャー サイズの下で、4F² メモリ セルの理論上の面積は、6F² と比較して約 3 分の 1 減少します。これは、周辺回路、その他の構造、および製造条件が許せば、チップが同じ領域にさらに多くのメモリセルを収容できる、または同じ記憶容量でチップ面積を縮小できることを意味します。
しかし、見落とされがちな前提があります。
単位面積が 3 分の 1 削減されたからといって、DRAM チップ全体のコストも 3 分の 1 低下するわけではなく、必然的に性能が向上するわけでもありません。
ストレージ アレイはチップの一部にすぎず、周辺回路、読み取りおよび書き込み回路、冗長ユニット、その他の構造もこの領域を占有します。最終的なコストと密度の向上は、プロセスの統合、製造歩留まり、製品設計にも依存します。Changxin Memory が採用したソリューションは、Vertical Surrounded Gate (VSG) トランジスタと呼ばれます。トランジスタのチャネルは垂直方向に配置されており、ゲートが周囲からチャネルを制御するため、ゲート制御が向上し、リークが低減されます。この構造により、メーカーは単一のストレージユニットの面積をさらに縮小することができます。
Changxin Storage がこの方向の研究を始めたのは最近ではありません。公開レポートによると、同社は長年にわたり 4F² アーキテクチャの研究を実施し、関連する技術論文や特許を公開しています。同社は 2023 年に、このアーキテクチャを使用した完全な 8Gb ストレージ アレイの研究結果も実証しました。同社は、4F²テクノロジーに関して300を超える特許ファミリーを蓄積していると述べた。
これらの研究結果は、4F² が単なる概念設計段階にあるわけではないことを示しています。しかし、研究サンプル、フルアレイのデモンストレーション、および成熟した商用 DRAM 製品の間には、依然としてかなりのギャップがあります。本当の課題は、高密度構造で安定した電気特性をどのように実現し、チップが量産に十分な歩留りを確保できるかということです。
バンク・オブ・アメリカ: 輸出規制により、長新ストレージは 4F² の構造革新への移行を促す可能性がある
バンク・オブ・アメリカのアナリストは、長新メモリによる 4F² 技術の推進は、中国が先進的な半導体製造装置を取得する際に直面する制限に関連していると考えています。先進的なリソグラフィー装置が輸出規制の対象となったことで、サムスン、SKハイニックス、マイクロンのように、中国のメモリチップ企業がストレージ密度を高めるためにプロセスサイズの継続的な縮小だけに頼ることは困難になっている。したがって、メモリセルの構造を変更することでブレークスルーを見つけようとする意欲が高まります。
DRAM 製造において、プロセスの縮小とメモリ セル構造の革新は 2 つの相互に関連していますが、同一の技術的パスではありません。
プロセスのスケーリングでは、主にキー構造のサイズを縮小することにより、単位面積あたりに収容できるメモリ セルの数が増加します。 4F² は、メモリアレイ内のトランジスタのレイアウトを変更して、同じフィーチャーサイズの下でセルの理論上の面積を削減しようとします。この 2 つは組み合わせて使用できますが、どちらか一方の関係ではありません。
Changxin Memory の現在の製造能力と主要な国際メーカーの製造能力の間には、依然として差があります。関連レポートでは、同社の 4F² 製品は既存の約 15 ナノメートル DRAM プロセス プラットフォーム上に構築される予定である一方、サムスンなどのメーカーはより高度な 10 ナノメートル DRAM プロセス世代に進んでいることが指摘されています。
したがって、Changxin Memory が最初に 4F² 製品を市場に投入できたとしても、それはすべてのプロセス指標でリードしていることを意味するわけではありません。メモリセルの構造は進歩しているかもしれないが、製造精度、周辺回路、チップの性能、全体のコストなどの問題はまだ解決する必要がある。
しかし、バンク・オブ・アメリカは、このテクノロジーの潜在的な競争力を完全に否定したわけではありません。長新メモリが2027年から2028年の間に大規模生産を達成でき、サムスン、SKハイニックス、マイクロンがまだ同様のアーキテクチャを大規模に商業化していない場合、長新メモリは特定の製品分野で競争上の優位性を獲得する機会を持つことになる。
これが、このテクノロジーのリリースが市場の注目を集めた理由でもあります。 DRAM 業界は長い間、Samsung、SK Hynix、Micron の 3 つのメーカーによって支配されてきました。ストレージ単価を変更し、チップ密度を高める可能性のある新技術は、3 社の将来の競争環境に影響を与える可能性があります。
ローゼンブラット: テクノロジーのロードマップと商業化のリーダーシップを直接同一視することはできません
ローゼンブラットのアナリストは、バンク・オブ・アメリカの比較的慎重な姿勢に比べて、長新ストレージの技術的リーダーシップの主張についてはより懐疑的であり、主要な競合他社の2年前のいわゆる結論には現時点で十分な根拠が欠けていると考えている。
ローゼンブラット氏は、サムスンと SK ハイニックスが 4F² アーキテクチャを研究していないわけではないと指摘しました。関連企業は何年にもわたって研究開発リソースを投資してきましたが、この技術はまだ商用製品に広く使用されていません。その理由の 1 つは、4F² 構造は密度を高める一方で、新たな製造上の問題も引き起こすことです。
トランジスタ、コンデンサ、および関連する相互接続構造がよりコンパクトになるにつれて、プロセス制御がより困難になる可能性があります。トランジスタのサイズと位置の小さな偏差が、メモリ セルの電気的性能に影響を与える可能性があります。構造が緻密であればあるほど、製造プロセス中により多くの変数を制御する必要があり、欠陥を回避することがより困難になる可能性があります。
さらに、メモリ チップは歩留まりに非常に敏感です。 DRAM チップには多数のメモリ セルが含まれています。単一セルの欠陥の確率が非常に低い場合でも、それが積み重なるとアレイ全体の重大な歩留まり低下につながる可能性があります。メーカーは、最終製品が商業基準を満たしていることを保証するために、冗長設計、テスト、および修理メカニズムを通じて欠陥を管理する必要があります。
新しいアーキテクチャによって理論上の密度は向上しますが、歩留まりの低下、製造コストの増加、または製品の信頼性の不足につながる場合は、成熟した 6F² ソリューションよりも経済的ではない可能性があります。
ローゼンブラット氏の疑念はこの点に基づいています。長新メモリが 4F² 製品を発売する計画を発表したことは、競争力のあるコストで安定した量産を達成できることを証明したことを意味するものではありません。その技術が本当に最先端であるかどうかを判断するには、両社が公開しているスケジュールを比較するだけではなく、実際の製品、信頼できる性能データ、商業生産実績を見る必要があります。
Samsung と SK Hynix も 4F² テクノロジーを推進しています
業界の発展の観点から見ると、4F² は長新ストレージ独自の技術的方向性ではありません。
Samsung は以前、垂直チャネル トランジスタを使用した 4F² DRAM 設計を公開デモンストレーションしており、メモリ セル アレイと周辺回路をより柔軟に統合するためのウェハレベルのハイブリッド ボンディング技術を研究しています。関連技術により、記憶密度を高めながらチップ面積の利用率が向上すると期待されています。
以前の業界レポートでは、4F² アーキテクチャを使用したサムスンの量産時期は 2028 年頃であると指摘されていました。しかし、その後の韓国メディアの報道では、関連する技術的ルートと具体的なスケジュールは依然として変更される可能性があり、2028 年が確定した量産時期とはみなされないことが示されました。
SK Hynix は、縦型トランジスタ、4F² メモリセル、および 3 次元 DRAM に関する研究計画も発表しました。マイクロンの関連ロードマップには、同様に明確な公開スケジュールがありません。
したがって、いわゆる長新ストレージの 2 年先とは、実際には、2026 年末までに製品を発売するという長新ストレージの目標と、以前に報告されている競合他社の研究開発または量産時期を比較したものです。ただし、企業によって「製品の発売」、「技術の導入」、「量産の開始」と呼ばれるものは、それぞれエンジニアリングサンプル、顧客サンプル、リスク生産、または大規模な商品化など、さまざまな段階に対応する場合があります。
これらの概念を区別せず、主要な年に直接換算しないと、技術的なギャップが誇張されてしまいがちです。
本当の試練は、大量生産を安定させ、サーバー顧客からの評価を獲得できるかどうかです。
Changxin Storage が今回発売を予定している製品は、サーバーおよびワークステーション用の登録メモリ モジュールである DDR5 RDIMM です。
RDIMM は通常、レジスタまたはバッファ メカニズムを使用してメモリ コントローラの電気的負荷を軽減し、サーバー プラットフォームがより多くのメモリ モジュールとより大きなメモリ容量をサポートできるようにします。通常のデスクトップ用メモリと比較して、サーバー用メモリには信頼性、安定性、互換性、長期供給能力などの要件が厳しくなります。
これは、Changxin Memory が 4F² アーキテクチャを使用して DRAM チップの製造に成功したとしても、サーバー市場に参入する前にモジュール設計、システム互換性テスト、顧客認証をさらに完了する必要があることも意味します。
データセンターの顧客は、新しいストレージ ユニット構造を使用しているからといって、特定の種類のメモリをすぐに大規模に導入するわけではありません。メモリは、さまざまな負荷の下でも安定した状態を維持し、エラー制御、温度管理、長期動作、供給の一貫性などの要件を満たさなければなりません。リンクに問題があると、製品の商品化の進行に影響を与える可能性があります。
関連レポートのリリース時点では、Changxin Memory は新製品の完全な容量、動作周波数、チップ密度、最終製造プロセス、量産規模、顧客リストを開示しておらず、この 4F² 製品を独自にテストした第三者もいません。したがって、その実際の性能が既存のSamsung、SK Hynix、またはMicron製品よりも優れているかどうかを判断することは現時点では不可能です。
同社が計画通りに製品を発売し、歩留まり、安定性、コスト面での優位性を徐々に証明できれば、この技術は中国の DRAM 業界にとって重要な発展となる可能性があります。逆に、製品の発売時期が遅れたり、量産後の歩留まりやコストが問題になったりすると、いわゆる2年先のリードを確立することが難しくなります。
産業競争の観点から見ると、Changxin Memory はもはや国際 DRAM 市場において単に周辺企業とみなすことはできません。第 5 世代 G5 DRAM プラットフォームは量産に入り、市場シェアも拡大しています。 TrendForceのデータによると、世界のDRAM収益に占めるChangxin Memoryのシェアは2026年第2四半期に9.5%に達し、第1四半期の7.6%を上回り、世界第4位となった。
これは、Changxin Storage が徐々に事業規模を拡大しており、新しいアーキテクチャの研究開発により多くのリソースを投資する能力があることを示しています。ただし、市場シェアの拡大と次世代ストレージ テクノロジの習得は依然として別のことです。前者が進歩したからといって、後者が成功したと直接結論付けることはできません。
全体として、Changxin Memory の 4F² DDR5 計画は注目に値しますが、現段階では、世代間のリーダーシップが確立されているというよりも、まだ商業化が必要な可能性を秘めた技術ルートとみなすのが適切です。
4F² アーキテクチャは理論的には確かに記憶セルの密度を高めることができ、Changxin Memory は対応する研究と特許の基盤も蓄積しています。ただし、このテクノロジーが世界の DRAM 市場パターンを変えることができるかどうかは、最終的には製品が予定通りに発売できるかどうか、製造歩留まりが要件を満たせるかどうか、ストレージ単位のコストが競争力があるかどうか、そしてサーバーの顧客がこのテクノロジーを大規模に導入する意欲があるかどうかによって決まります。
Samsung、SK Hynix、Micron にとって、Changxin メモリの進歩は引き続き注目に値します。しかし、業界全体にとって、真に決定的なのは、新しいアーキテクチャの採用を発表することではなく、それを安定性と信頼性があり、持続的に収益性の高い量産製品に変えることです。
コメント