
要約:
「最悪なのは、ピークシーズンが盛り上がらないことです。」 10月が終わるとすぐに、自動車会社はランキングを発表し始めた。具体的な数字について話す前に、まず市場を見てみましょう。 10月の狭義の乗用車小売販売台数は約160万台で、前月比1.1%減となった。 9月は前年同月比28%減の161万8000台だった。前年同月比は2カ月連続で約28%減少した。中国乗用車協会は、2026 年の乗用車小売販売台数は 1,850 万台となり、前年比 22% 減少すると予測しています。
中国の自動車市場が年間 2 桁の減少を経験したのはこれが初めてです。
自動車会社の売上目標については、当初は金、九、銀の波に基づいて設計され、その後年末に別の波が起こるように設計されていました。前の波が成長しなければ、後の波の基盤はなくなってしまいます。
上記の数字を念頭に置いて、最初の 10 か月間の自動車会社の効率完了率を見ると、それは算術的な判決のように見えます。
吉利は目標の 345 万台に相当する 254 万 7000 台を保有し、完了率は 73.8%、奇瑞グループは完了率 78.2% です。同社はすでに伝統的な自動車会社の中で最も評判が高いが、10月の輸出台数は総売上高の3分の2以上を占めた。
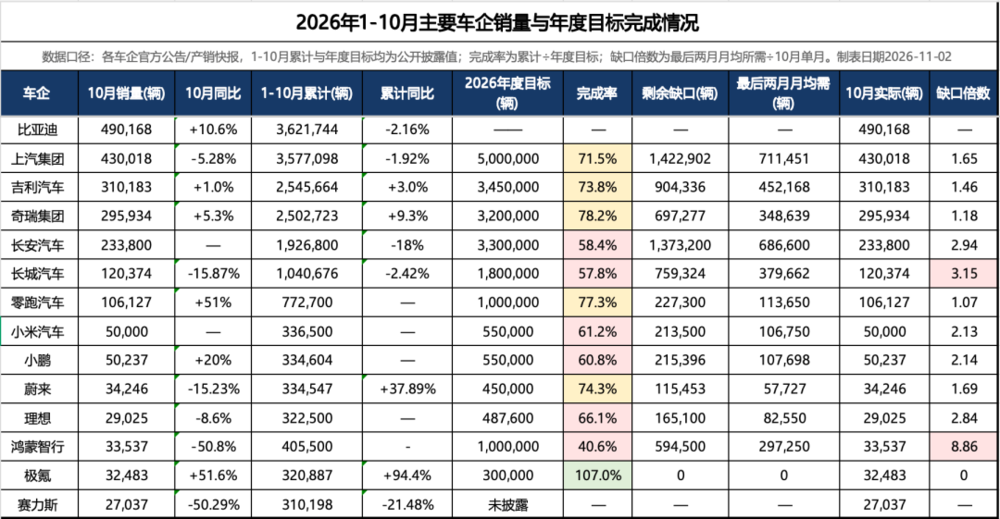
集計: 朝店研究所
新興勢力に関して言えば、今年事前に帳簿を閉じることができる自動車会社は Ji Krypton だけです。年間目標30万台に対し、1月から10月までに32万887台を納入し、完成率は107%となった。ゼロラン達成率は77.27%で2位だが、100万台にはまだ22万7,300台足りない。 11月と12月の月平均納入台数は11万3700台で、10月に設定したばかりの10万6127台を上回った。
10 月の小売売上高は前年比で 30% 近く減少しました。このように金九、銀十が消滅するのは初めてだった。残り2か月しかありません。ほとんどの企業にとって、KPI を達成することは達成不可能な夢です。
01
KPI を達成できなくても恥ではありません
業界の常識によれば、最初の 10 か月で通期目標の 80% 以上を達成する必要があり、最後の 2 か月には工夫の余地があります。
2026 年には、ジクリプトンだけがこの一線を越えることになります。
新戦力向けに、Xpeng は単月で過去最高となる 50,237 台の車両を納入し、海外では前年比 166% 増の 13,326 台の車両を納入しました。 Xiaomiの販売台数は5万台を超え、8月の3万台から9月の4万台まで、3カ月で3段階増加した。一方、維来は3万4,246台、利徳は2万9,025台、紅蒙志興は3万3,537台で、前年同期比50.8%減少した。
レイパオは新勢力の中で最も強力で、TOP 1 の位置に確固たる地位を築いています。昨年も同じ階層で競争していた6社のうち、今月の1位はすでに最下位の3.7倍となっている。
BYD は 10 月の単月で 490,200 台の車両を販売しました。これはすでに歴史的最高であり、前年比 11% 増加であり、輸出は 2 倍以上の 170,000 台に増加しました。しかし、500万台という目標に基づいて計算すると、残りの137万8300台を2カ月で絞り込み、月平均68万9000台を生産しなければならないことになる。
吉利は 1 月から 10 月までに 254 万 7000 台の車両を販売し、目標は 345 万台でした。残りの 904,300 台は 2 か月で分割され、月平均は 452,000 台になります。吉利は10月に初めて単月で31万台を超えたばかりで、再び46%近くまで跳ね上がることになる。
SAIC は 1 月から 10 月までに 500 万台を目標に 357 万 7100 台を販売しましたが、142 万 2900 台の不足があり、月平均 711,000 台となっています。長城は1月から10月までに104万7000台を販売し、目標は180万台、不足分は75万9300台、月平均販売台数は37万9700台だった。 10月には12万400台を販売した。
これらの除算を単純に計算すると、結果が得られます。ターゲットラインが完全に範囲外です。
2026 年の初めに、主流の自動車会社の目標は通常、「2025 年を基準として 20% ~ 50% の成長」に設定されます。これは過去 10 年間の標準的な動きです。市場は成長しており、目標は市場より少し速く設定して、強制的にシェアを獲得することです。
しかし、2026 年の市場は下降傾向にあります。一方では「20%成長」という目標が設定されているのに対し、もう一方では「22%減少」という市場目標が設定されており、その差は40~70ポイントとなっている。
ある自動車会社が 2025 年に 100 万台の車両を販売し、2026 年に 120 万台の車両を目標にしているとします。市場は約 2,370 万台から 1,850 万台に減少します。目標を達成するには、市場シェアを 4.2% から 6.5%、つまり 55% 増加させる必要があります。
これは、「より多くのポイントを販売する」、つまり他の人から追加の 55% のシェアを奪うことでは解決できません。
第 4 四半期は残り 2 か月しかなく、目標を変更してもそのギャップは埋まりません。したがって、結論はただ一つ、自動車会社が頑張っていないのではなく、ターゲットの分母と分子の市場が逆方向に発展しているということだ。これは最も単純な数学の問題です。
02
なぜこのようなことが起こっているのですか
年初の目標リストは、楽観的なメモのように振り返ることができます。
SAIC は 500 万台、BYD は 500 万台、長安は 330 万台、Leapmotor は 100 万台、Hongmeng Zhixing は 100 ~ 130 万台の車両を保有しています。通年の小売売上高が二桁のマイナス成長になると予想される年には、これらの数字が暗示する成長期待は一般に二桁、あるいは 30% を超えることさえあります。
目標を設定する人が市場が下落していることを知らないわけではありません。一部の業界アナリストは、自動車会社は困難を認識しているが、その目標は端末需要に基づいておらず、他社に後れを取るわけにはいかないと判断している。普及率の半分以上と段階的な成長が株式に変わっている市場では、目標はナビゲーターから資本市場とサプライチェーン向けに書かれた姿勢に変わりました。
さらに重要なことは、2026 年には勢いを保つための手段さえも奪われてしまうということです。
2026 年 1 月 1 日から、新エネルギー取得税が全額免除から半額に引き下げられ、自転車減税の上限も 30,000 から 15,000 に引き下げられます。 2025年末の駆け込み買いが2026年初の需要を事前に消化し、年末に出現するはずだった押し目相場は出現しなかった。
2 月に、「自動車業界における価格行動に関するコンプライアンス ガイドライン」が施行されました。原価を下回る売上は主要なコンプライアンス リスクとして明確に定義されました。価格競争の手段は法的レベルで狭められた。以前は、KPI を達成できなかった場合の最終手段として、価格引き下げ、在庫削減、勢いがありました。 2026 年、この動きの代償は非常に高くなり、ほとんどのプレイヤーはそれを買う余裕がありません。
ディーラーが最初に答えを出しました。新車の平均粗利益率は-21.4%でした。ディーラーの80%近くで価格が反転した。在庫係数は1.58となり、警告線を大きく上回った。 2026年上半期には、1,800以上の正規ディーラー店舗が閉店またはネットワークから撤退し、毎日平均10店舗が閉店しており、撤退率は過去5年間でピークに達している。
このチャネル状態では、在庫を使用して過去 2 か月の卸売数値を増やすと、ディーラーのキャッシュ フローとブランドの残存価値が破壊されます。
損益計算書もスプリントをサポートしていません。 2026年1月から9月までの自動車業界の売上高利益率は3.3%だったが、9月には1.4%にとどまり、過去4年間で最低水準となった。長安自転車の利益は619~811元、無走行自転車の利益は589元である。自転車を 1 台売って得たお金では、まともな食事ができるほどではありません。
03
スケールはもはや最も重要なことではありません
つまり、2026 年に初めて「KPI の設定」が失敗したことがわかりました。
このプロセスで失敗したのは、特定の数値セットではなく、体系的な調整でした。一部の企業は早期に U ターンし、売上目標を業務の質をよりよく表す収益目標に変換しました。
たとえば、Dongfeng は年間目標を 325 万台から 260 万台に引き下げ、Great Wall は 100 億元以上の純利益という評価目標を変更せずに、販売評価目標を 249 万台から 180 万台に引き下げました。
これらの行動は敗北を認めたと解釈されることが多いですが、より正確に解釈すると、規模が利益やキャッシュ フローに自動的に変換されなくなったとき、ビジネス ロジックの中心で販売 KPI を提供し続けること自体が職務怠慢であるということになります。万里の長城の選択は、特に収益性指標を維持するために販売量の一部を明らかに犠牲にしている。
1月から10月までの良好な完成率の数値を見ると、潤いと色は別です。
Leapao 77.27% は、徹底したコスト管理と製品リズムに依存しています。自転車の利益はわずか 589 元ですが、倉庫から絞り出された卸売数ではなく、実際の商品と実際の注文を交換しているのです。 10月、小鵬の販売台数は単月で初めて5万台を超え、海外納車台数は1万3000台で前年比166%増となった。この成長は、より広範な市場からシェアを獲得したのではなく、輸出によって開拓された新たなスペースによってもたらされました。 Xiaomi の最初の月販 50,000 台は、年末の勢いではなく、Pengcheng シリーズの最初の完全納入月に依存していました。
奇瑞グループの 78.2% という完了率は高いように見えますが、その構造がそれを物語っています。 10月には20万1000台を輸出した。同社の輸出台数が単月で20万台を超えたのは今年3回目となる。輸出が総売上高の大部分を占めました。 BYDは10月に17万台の車両を輸出し、前年比103%増加した。吉利汽車は前年比 158% 増の 107,000 台を輸出しました。
これらの増加は、KPI の達成によるものではなく、国内貯蔵量の流入をカバーしている第 2 の輸出曲線によって引き起こされています。
一方、Hongmeng Zhixing の 10 月の売上高は前年同月比で半減し、5 か月連続で前年同月を下回りました。東風ホンダの売上高は引き続き減少し、広汽トヨタの売上高は前年同期比で25%近く減少した。中国における日本ブランドのシェアはすでに11%を下回っている。 1 月から 10 月までの完了率の違いは、本質的には、「実需を求めて実際の製品を取引しているのは誰なのか」と「数字を裏付けるために依然として惰性に依存しているのは誰か」の違いです。
2026 年に与えられる本当のシグナルは、目標を低く設定することではありません。しかし、業界の大多数の関係者が年初に書いた目標を達成できない場合、問題は目標のレベルではなく、目標設定自体がビジネスの現実から切り離されているという事実です。
業界の利益率はわずか 3.3% であり、ランキングよりもキャッシュ フローが生死を左右します。したがって、売上高を KPI の祭壇から外し、利益、キャッシュ フロー、バイクの価値、実需を取り戻す時期が来ています。
これは後退ではなく、業界が規模崇拝に対する支配を緩め、遅ればせながら是正を開始するための方法です。
コメント